猜你想问
这份研报主要分析了什么内容?
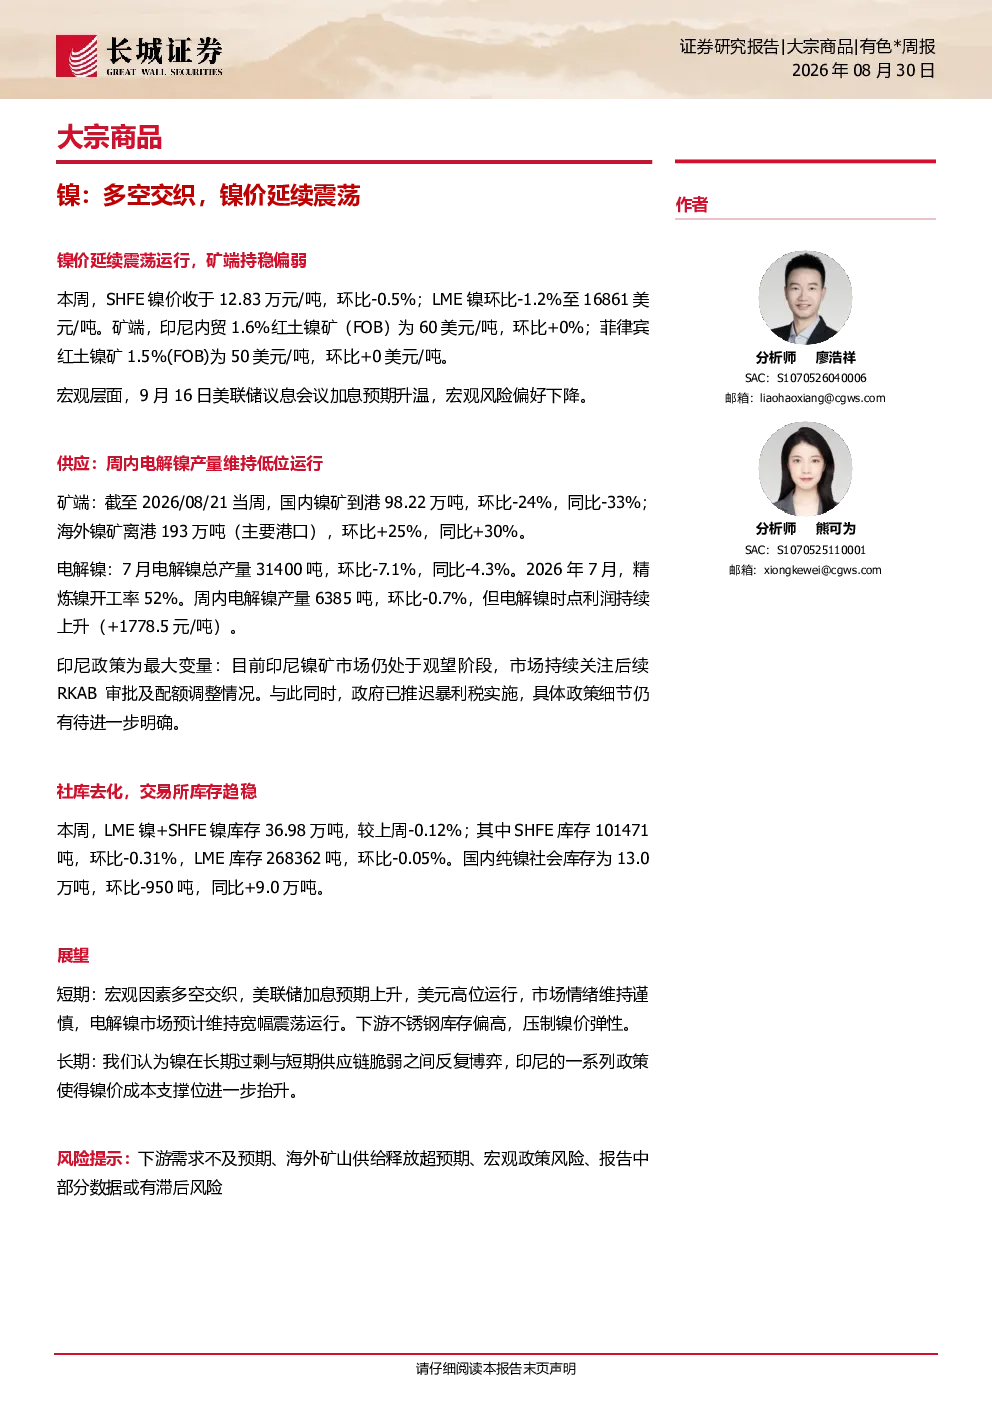
这份研报主要分析了镍价短期受宏观因素多空交织影响,美联储加息预期上升,美元高位运行,市场情绪谨慎,预计维持宽幅震荡。同时关注印尼镍矿市场动态,包括RKAB审批及配额调整,政府推迟暴利税实施的细节。报告还分析了镍价的价格表现、库存变化、供给情况、下游需求以及供需平衡表,指出短期镍价弹性受下游不锈钢库存偏高压制,长期镍市在过剩与供应链脆弱间博弈,印尼政策抬升成本支撑位。
镍行业未来发展趋势如何?
镍行业未来发展趋势显示,预计2026-2027年镍市将从过剩转向紧平衡,若7月继续释放新配额则转向宽松。短期来看,镍价受宏观因素多空交织影响,美联储加息预期上升,美元高位运行,市场情绪谨慎。印尼镍矿市场观望情绪浓厚,关注RKAB审批及配额调整,政府推迟暴利税实施但细节待定。国内镍矿到港量环比下降,海外镍矿离港量环比上升,电解镍产量环比下降,开工率52%。不锈钢产量环比上升,300系产量环比下降,社会库存环比上升。新能源汽车和三元电池产量同比均显著增长,显示下游需求持续向好。
研报重点分析了哪些方向?
研报重点分析了镍价的价格表现、库存变化、供给情况、下游需求以及供需平衡表。价格表现方面,SHFE镍价环比下降,LME镍环比下降,印尼MHP和高冰镍价格环比上升。库存变化方面,LME镍+SHFE镍库存环比微降,国内纯镍社会库存环比下降,港口镍矿库存环比上升。供给情况方面,国内镍矿到港量环比大幅下降,海外镍矿离港量环比大幅上升,电解镍产量环比下降,印尼+中国镍生铁产量环比上升,镍铁产量环比持平但同比大幅上升。下游需求方面,不锈钢产量环比上升,300系产量环比下降,社会库存环比上升,新能源汽车和三元电池产量同比均显著增长。
当前镍市场现状如何判断?
当前镍市场现状判断为短期受宏观因素多空交织影响,美联储加息预期上升,美元高位运行,市场情绪谨慎,预计维持宽幅震荡。印尼镍矿市场观望情绪浓厚,关注RKAB审批及配额调整,政府推迟暴利税实施的细节。价格方面,SHFE镍价和LME镍环比下降,印尼MHP和高冰镍价格环比上升。库存方面,LME镍+SHFE镍库存环比微降,国内纯镍社会库存环比下降,港口镍矿库存环比上升。供给方面,国内镍矿到港量环比大幅下降,海外镍矿离港量环比大幅上升,电解镍产量环比下降,印尼+中国镍生铁产量环比上升,镍铁产量环比持平但同比大幅上升。下游需求方面,不锈钢产量环比上升,300系产量环比下降,社会库存环比上升,新能源汽车和三元电池产量同比均显著增长。
研报提示了哪些风险?
研报提示了以下风险:下游需求不及预期可能导致镍价承压;海外矿山供给释放超预期可能加剧市场供应压力;宏观政策风险可能引发市场波动;数据滞后风险可能导致分析存在偏差。此外,印尼镍矿市场政策变化,如RKAB审批和配额调整,以及暴利税实施的细节仍存在不确定性,可能对镍价产生重要影响。镍市长期在过剩与供应链脆弱间博弈,印尼政策抬升成本支撑位,但若政策变动可能导致市场供需关系失衡,需持续关注政策动向。