猜你想问
本周A股主要指数表现如何?
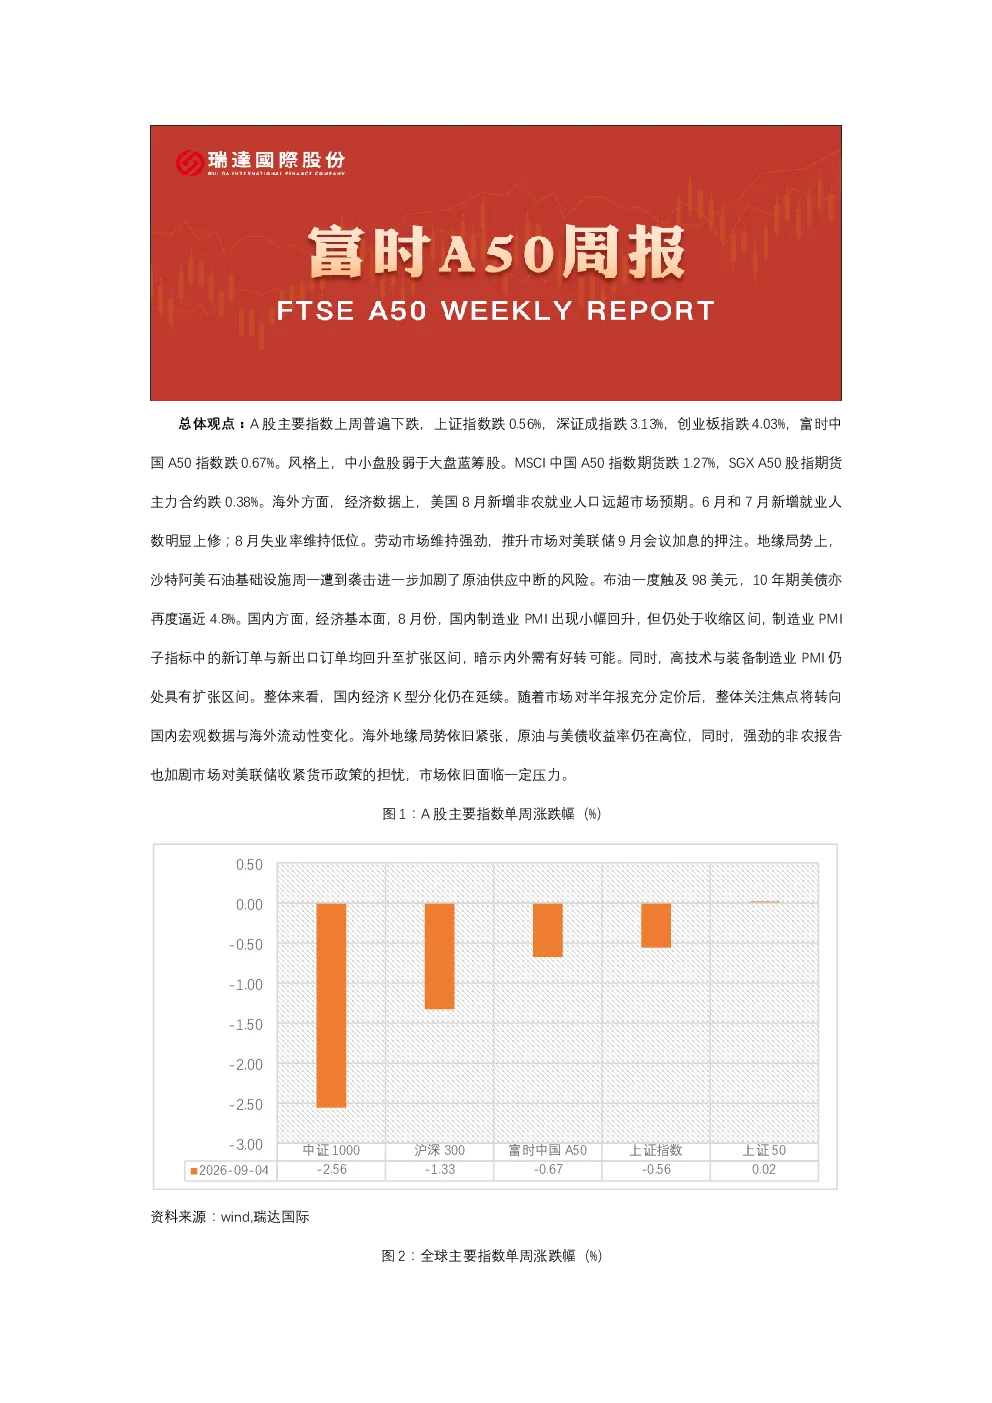
本周A股主要指数普遍下跌,上证指数跌0.56%,深证成指跌3.13%,创业板指跌4.03%,富时中国A50指数跌0.67%。风格上,中小盘股弱于大盘蓝筹股。MSCI中国A50指数期货跌1.27%,SGX A50股指期货主力合约跌0.38%。这反映了市场短期调整压力,投资者需关注后续指数走势及风格轮动信号。
海外经济数据对市场有何影响?
美国8月新增非农就业人口远超预期,失业率维持低位,劳动市场强劲,推升市场对美联储9月加息的押注。同时,沙特阿美石油设施遭袭加剧原油供应中断风险,布油一度触及98美元,10年期美债亦逼近4.8%。这些因素增加了全球市场的不确定性,投资者需关注美联储政策动向及地缘政治风险演变。
国内经济基本面呈现哪些特点?
8月份国内制造业PMI小幅回升但仍处收缩区间,新订单与新出口订单均回升至扩张区间,暗示内外需有好转可能。高技术与装备制造业PMI仍处扩张区间。整体来看,国内经济K型分化仍在延续。经济复苏的可持续性仍需观察,结构性问题仍需政策持续支持。
市场资金面有何变化?
北向资金单周合计买卖13609.33亿,两融余额26378.4亿,占A股流通市值2.66%。两融交易额8395.2亿,占A股成交额8.52%。重要股东二级市场累计净减持63.63亿元,限售解禁市值为231.8亿元。行业主力资金流入流出互现,电子板块资金大幅净流出。资金面呈现多空博弈格局,需关注后续资金流向变化。
本报告有哪些风险提示?
当前市场面临多重风险:美联储加息预期升温可能影响全球流动性;地缘政治冲突持续升级带来不确定性;国内经济复苏基础尚不稳固;行业政策变化可能引发板块波动。投资者需警惕黑天鹅事件冲击,保持谨慎投资态度,分散投资组合以降低单一风险敞口。
你可能感兴趣
A50期货周报
瑞达国际金融2024-11-19
A50期货周报
瑞达国际金融2024-09-10
A50期货周报
瑞达国际金融2024-09-24
A50期货周报
瑞达国际金融2024-10-23
A50期货周报
瑞达国际金融2024-11-12
A50期货周报2026-07-14
瑞达国际金融2026-07-14
A50期货周报2026-01-27
瑞达国际金融2026-01-28
A50期货周报
瑞达国际金融2025-09-16
A50期货周报
瑞达国际金融2025-05-27
A50期货周报
瑞达国际金融2025-12-04