猜你想问
这份报告的核心内容是什么?
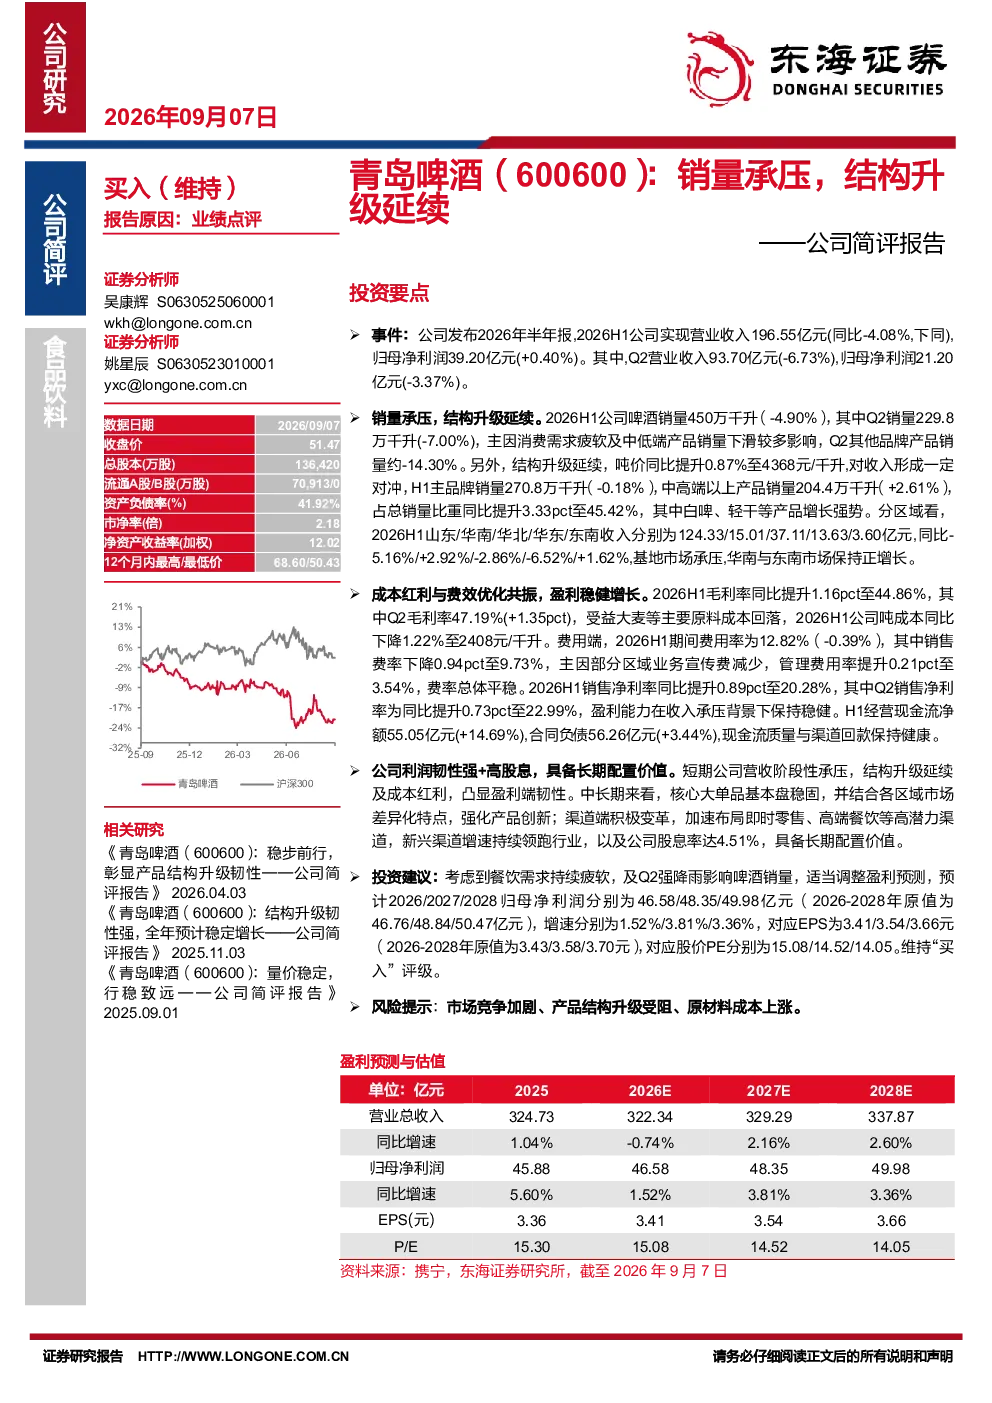
本报告分析青岛啤酒2026年半年报,显示公司营收同比-4.08%至196.55亿元,净利润同比+0.40%至39.20亿元。啤酒销量450万千升(-4.90%),主因消费疲软及中低端下滑,吨价提升0.87%至4368元/千升。主品牌销量-0.18%,中高端以上占比45.42%增长2.61%
食品饮料行业目前的发展趋势如何?
食品饮料行业正经历消费结构升级,中高端产品需求增长明显。企业通过区域差异化创新和新兴渠道布局应对市场变化,即时零售、高端餐饮等新兴渠道增速领跑。青岛啤酒中高端产品销量占比提升至45.42%,山东等核心区域收入稳定,华南等区域增长强劲
报告重点分析了哪些方向?
报告重点分析青岛啤酒销量承压下的结构升级成效,包括吨价提升、中高端产品占比增长及区域市场表现。同时关注成本控制,毛利率提升1.16pct至44.86%,吨成本下降1.22%至2408元/千升,销售净利率提升0.89pct至20.28%
当前市场对青岛啤酒的判断是什么?
市场判断青岛啤酒短期营收承压但盈利韧性较强,主要支撑来自结构升级和成本控制。公司核心产品稳固,区域市场差异化创新成效显著,新兴渠道布局积极。经营现金流净额55.05亿元增长14.69%,合同负债56.26亿元稳定
研报提示了哪些风险?
研报提示的风险包括市场竞争加剧、产品结构升级受阻及原材料成本上涨。市场竞争持续激烈可能影响销量和价格,结构升级若遇阻将影响长期盈利能力,原材料成本上涨则可能侵蚀利润空间
你可能感兴趣
国联证券-公司季报点评-短期销量承压,结构升级延续
食品饮料国联证券2023-10-28
点评报告:高基数下销量有所承压,结构升级趋势延续
万联证券2023-10-31
Q3销量承压,结构升级延续-2025年三季报点评
西部证券2025-10-30
短期销量承压,结构升级延续
国联证券2024-03-28
点评报告:2019开启新一轮结构升级,疫情致销量承压
食品饮料中泰证券2020-04-20
公司信息更新报告:销量、结构承压,静待行业回暖
食品饮料开源证券2024-09-01
22Q4疫情下销量有所承压,23年期待现饮恢复结构升级持续
食品饮料山西证券2023-03-23
Q3销量短期承压,结构升级稳步推进
食品饮料西南证券2023-10-30
销量短期承压明显,结构升级持续推进
食品饮料西南证券2021-10-29
26Q2销量承压,结构升级带动盈利提升
西南证券2026-08-31