猜你想问
开源金工行业轮动模型的核心内容是什么?
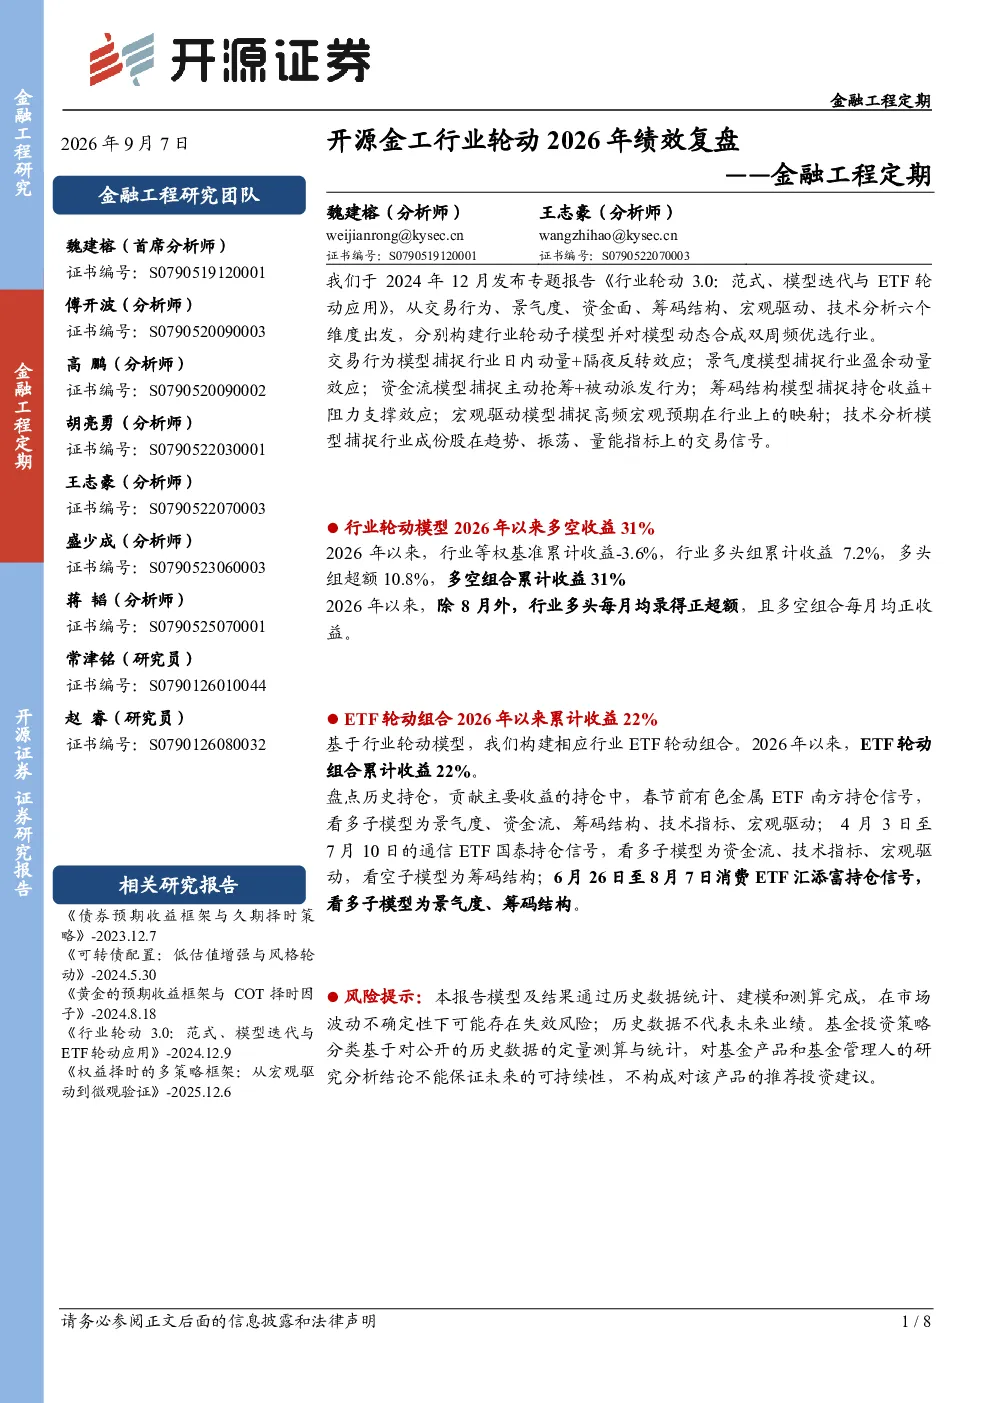
开源证券金融工程研究团队发布的《行业轮动3.0》报告,从交易行为、景气度、资金面、筹码结构、宏观驱动、技术分析六个维度构建行业轮动子模型,动态合成双周频优选行业。交易行为模型结合日内动量与隔夜反转,景气度模型关注盈余动量,资金流模型分析主动抢筹与被动派发,筹码结构模型评估持仓收益与阻力支撑,宏观驱动模型映射高频宏观预期,技术分析模型捕捉趋势/振荡/量能信号。
报告中的行业轮动模型在2026年表现如何?
2026年以来,该模型表现优异:行业等权基准累计收益-3.6%,行业多头组累计收益7.2%超额10.8%,多空组合累计收益31%。除8月外,行业多头每月均录得正超额,多空组合每月均正收益。基于此模型构建的ETF轮动组合累计收益22%。主要收益贡献来自春节前有色金属ETF南方持仓(景气度、资金流、筹码结构、技术指标、宏观驱动)、4月3日至7月10日通信ETF国泰持仓(资金流、技术指标、宏观驱动,看空筹码结构)、6月26日至8月7日消费ETF汇添富持仓(景气度、筹码结构)。
报告重点分析了哪些赛道/行业发展趋势?
报告通过六个维度子模型捕捉行业轮动趋势,包括交易行为(日内动量+隔夜反转)、景气度(盈余动量)、资金面(主动抢筹+被动派发)、筹码结构(持仓收益+阻力支撑)、宏观驱动(高频宏观预期映射)、技术分析(趋势/振荡/量能信号)。历史持仓分析显示有色金属、通信、消费等行业在特定时段表现突出,分别受益于景气度、资金流、筹码结构、技术指标、宏观驱动等因素的综合影响。
当前市场环境下,行业轮动模型有何现状判断?
报告显示,2026年以来行业轮动模型多空组合累计收益达31%,表现显著优于行业等权基准和多头组。模型通过动态合成子模型优选行业,捕捉市场轮动节奏。历史持仓分析中,有色金属、通信、消费等行业在不同时段因景气度、资金流、筹码结构、技术指标、宏观驱动等因素表现突出,印证了模型对行业轮动的有效捕捉能力。但需注意,模型基于历史数据,存在市场波动不确定性下的失效风险。
阅读这份研报需要注意哪些风险提示?
本报告模型及结果基于历史数据,存在市场波动不确定性下的失效风险;历史数据不代表未来业绩。基金投资策略分类基于历史数据测算,结论不保证未来可持续性,不构成投资建议。投资者应充分认识行业轮动模型依赖多维度数据综合判断的特点,并结合市场环境变化进行审慎评估,避免将历史表现作为未来收益的保证。