猜你想问
这份研报的核心内容是什么?
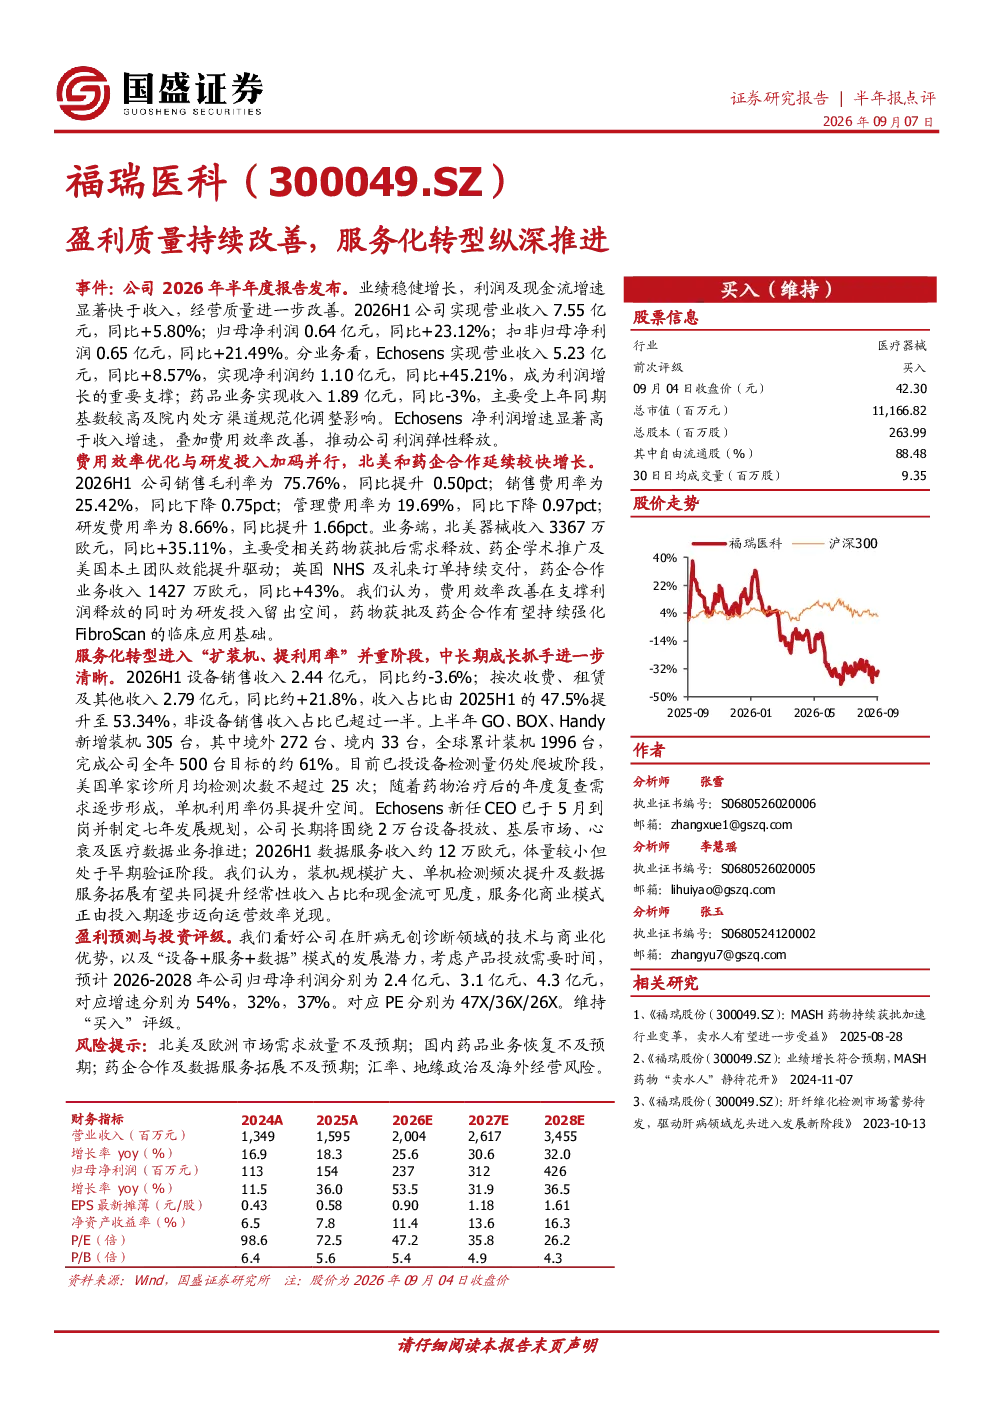
该研报指出公司2026年半年度业绩稳健增长,归母净利润同比大幅提升23.12%,主要得益于Echosens业务的利润增长。Echosens业务营收和净利润均实现显著增长,毛利率高企且费用效率改善推动利润弹性释放。药品业务受基数及渠道调整影响收入微降3%,仍是重要业务板块。费用效率提升,销售、管理费用率下降,研发费用率提升,为研发投入留出空间。
肝病无创诊断赛道的发展趋势如何?
研报看好肝病无创诊断的技术与商业化优势,指出公司“设备+服务+数据”模式潜力巨大。Echosens业务成为利润增长核心支撑,非设备收入占比提升,按次收费、租赁等模式增长显著。单机利用率仍处爬坡期,药物治疗复查需求逐步形成,长期提升空间显著。新任CEO制定七年规划,聚焦设备投放、基层市场、心衰及医疗数据业务,显示行业向服务化、数据化方向发展的趋势。
研报重点分析了哪些方面?
研报重点分析了公司业绩表现、费用效率与研发投入、服务化转型进展以及投资评级与预测。在业绩表现上,公司利润及现金流增速显著快于收入,Echosens业务是利润增长核心支撑。费用效率方面,销售、管理费用率下降,研发费用率提升。服务化转型方面,非设备收入占比提升,按次收费、租赁等模式增长显著。投资评级方面,看好公司技术与商业化优势及“设备+服务+数据”模式潜力,预计未来三年净利润将保持较快增速,维持“买入”评级。
当前市场对福瑞医科的判断是什么?
研报显示,福瑞医科在肝病无创诊断领域具备技术与商业化优势,其“设备+服务+数据”模式展现出较强潜力。公司业绩稳健增长,利润及现金流增速显著快于收入,Echosens业务成为利润增长核心支撑。费用效率提升,为研发投入留出空间。服务化转型进展显著,非设备收入占比提升,长期提升空间显著。整体来看,市场对公司在肝病无创诊断领域的竞争力及服务化转型前景持积极看法。
研报提到了哪些风险提示?
研报提示了多项风险,包括北美及欧洲市场需求不及预期、国内药品业务恢复缓慢、药企合作及数据服务拓展不及预期、汇率及地缘政治风险。这些风险可能对公司业绩和业务发展产生影响。例如,北美及欧洲市场需求不及预期可能导致器械收入增长放缓;国内药品业务恢复缓慢可能影响整体收入表现;药企合作及数据服务拓展不及预期可能限制服务化转型进程;汇率及地缘政治风险可能对财务状况和业务运营带来不确定性。