猜你想问
古茗最新业绩表现如何?
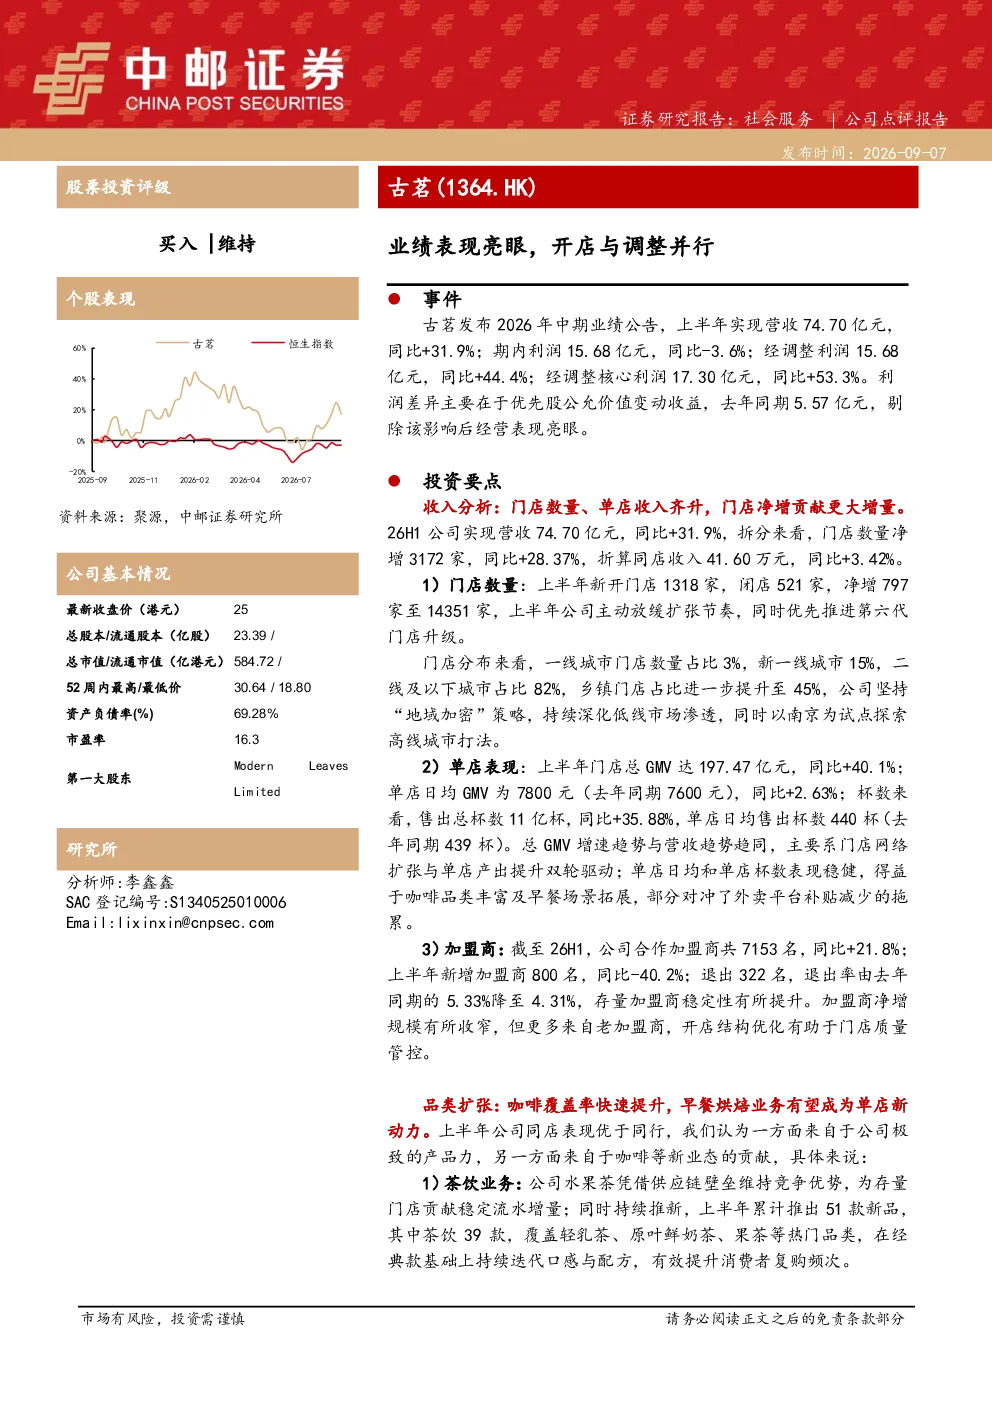
古茗2026年上半年营收74.70亿元,同比+31.9%;经调整利润15.68亿元,同比+44.4%;经调整核心利润17.30亿元,同比+53.3%。剔除优先股公允价值变动后,经营表现亮眼。单店收入41.60万元,同比+3.42%;总GMV达197.47亿元,同比+40.1%
古茗的门店扩张策略是什么?
古茗上半年门店数量净增797家至14351家,同比+28.37%。新开1318家,闭店521家。门店布局以二线及以下城市和乡镇为主,占比分别为82%和45%。加盟商数量达7153名,同比+21.8%,退出率降至4.31%
茶饮行业发展趋势如何?
茶饮行业持续向多元化、品质化发展。水果茶仍是核心优势,品牌通过新品研发保持竞争力。咖啡品类覆盖率约94%,收入占比超20%,成为重要增长点。烘焙早餐与HPP果汁等创新品类逐步孵化,满足消费者多样化需求
古茗的利润率情况怎样?
古茗毛利率达33.4%,同比+1.9pct,主要得益于设备销售占比下降、供应链规模效应及仓配效率提升。销售及分销开支费率5.06%,同比-0.46pct;行政开支费率2.79%,同比-0.48pct;研发开支费率1.65%,同比-0.34pct
古茗面临哪些风险?
古茗需关注市场竞争加剧风险;原材料价格波动可能影响成本控制;食品安全问题需持续加强管理;开店进展与单店销售表现存在不确定性;行业竞争加剧可能压缩利润空间
你可能感兴趣
2025年报业绩点评:开店与同店均表现亮眼,毛利率显著优化
休闲服务国泰海通证券2026-03-29
古茗:业绩超预期,门店扩张持续发力,同店增长表现亮眼
太平洋证券2026-04-09
古茗2026年半年报点评:业绩表现亮眼,经营韧性持续验证
华创证券2026-08-31
格林酒店(GHG)半年报业绩点评:开店加速驱动业绩表现亮眼,抗风险能力强
国泰君安证券2019-08-26
2021年中报点评:必胜客业绩表现亮眼,21年计划开店数量上调
华创证券2021-07-30
业绩表现亮眼,21年开店再加速
食品饮料中泰证券2021-03-28
四季度业绩亮眼,量贩零食拓店与业态升级并行
农林牧渔中邮证券2025-04-22
投行、资管和自营表现亮眼,内生外延并行发展
金融开源证券2023-08-30
经调整净利润4.8亿元超预期,国内开店数量亮眼反映赛道高景气
东吴证券2023-05-18
收入高增表现亮眼,线下开店加速可期待
食品饮料东吴证券2019-10-29