猜你想问
古茗2026年半年报核心数据有哪些?
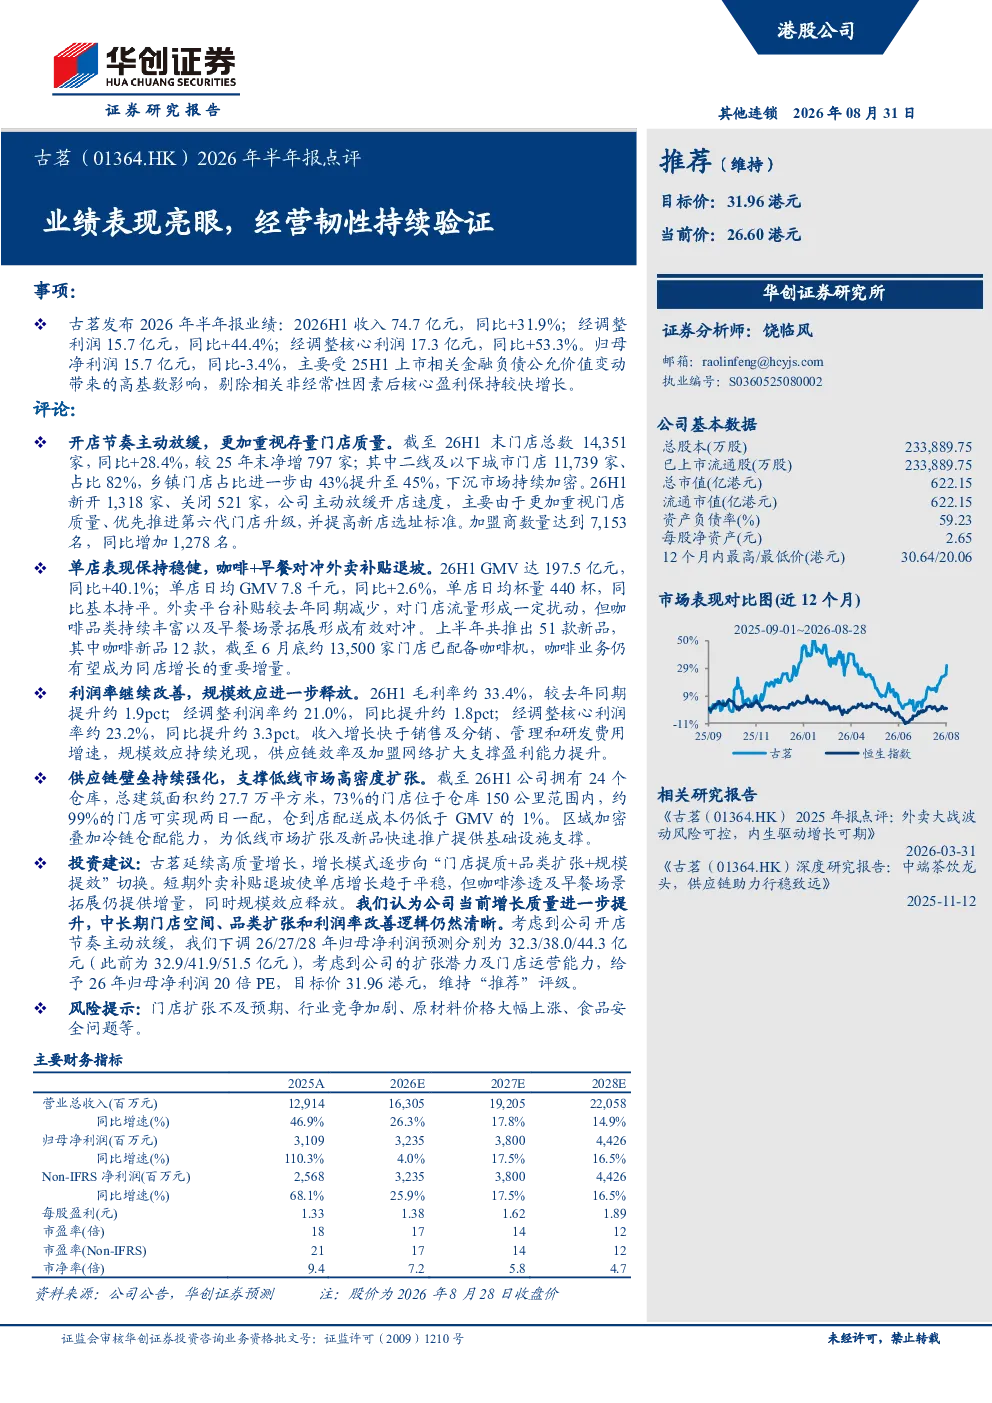
2026年上半年,古茗收入74.7亿元,同比增长31.9%;经调整利润15.7亿元,同比增长44.4%;经调整核心利润17.3亿元,同比增长53.3%。单店日均GMV7.8千元,同比增长2.6%。咖啡品类丰富及早餐场景拓展对冲了外卖补贴退坡影响。公司推出51款新品,约13,500家门店配备咖啡机。
古茗2026年半年报行业发展趋势如何?
古茗增长模式向“门店提质+品类扩张+规模提效”切换。咖啡渗透及早餐场景拓展提供增量。公司重视存量质量,放缓开店速度,推进第六代门店升级。供应链壁垒强化,73%门店在仓库150公里内,约99%门店可实现两日一配。区域加密叠加冷链仓配能力,支撑低线市场扩张及新品推广。
古茗2026年半年报重点分析方向是什么?
报告重点分析古茗单店表现稳健,GMV达197.5亿元,同比增长40.1%。公司通过咖啡品类持续丰富及早餐场景拓展对冲外卖补贴退坡影响。同时,利润率改善,毛利率约33.4%,同比提升1.9个百分点;经调整核心利润率约23.2%,同比提升3.3个百分点。
古茗2026年半年报市场现状判断是什么?
古茗2026年上半年门店总数14,351家,同比增长28.4%,净增797家。二线及以下城市门店占比82%,乡镇门店占比45%。新开1,318家,关闭521家。加盟商数量达7,153名,同比增长1,278名。公司通过规模效应释放及供应链优化,支撑盈利能力提升。
古茗2026年半年报有哪些风险提示?
报告提示门店扩张不及预期、行业竞争加剧、原材料价格大幅上涨、食品安全问题等风险。公司需关注新开店节奏与质量,应对行业竞争,控制原材料成本,确保食品安全。
你可能感兴趣
2020年半年报点评:经营业绩表现亮眼,行业龙头韧性尽显
家用电器华创证券2020-08-25
2026年半年报点评海外拓展表现亮眼,国内企稳可期,创新产品持续突破
国联民生证券2026-09-04
2026年半年报点评:上半年整体业绩承压,特种装备板块表现亮眼
财信证券2026-08-21
2026年半年报点评:业绩阶段性承压,海外新品表现亮眼
信息技术东吴证券2026-08-28
金盘科技(688676.SH)2026年半年报点评:26Q2业绩环比高增,数据中心、海外市场表现亮眼
国联民生证券2026-08-20
2026年半年报点评:2026H1业绩稳健增长、经营韧性延续,持续看好黄金线路价值重估“五重奏”机遇
华创证券2026-09-01
平高电气2026年半年报点评:26Q2业绩增速亮眼,特高压建设持续拉动需求增长
国联民生证券2026-08-24
2019年报快报点评:业绩符合预期,四季度业绩表现亮眼,橱衣柜持续稳健经营
轻工制造华创证券2020-02-03
2026年半年报点评:核心产品韧性持续验证,海外发行打开第二增长曲线
东吴证券2026-08-27