猜你想问
这份研报主要分析了哪些公司?
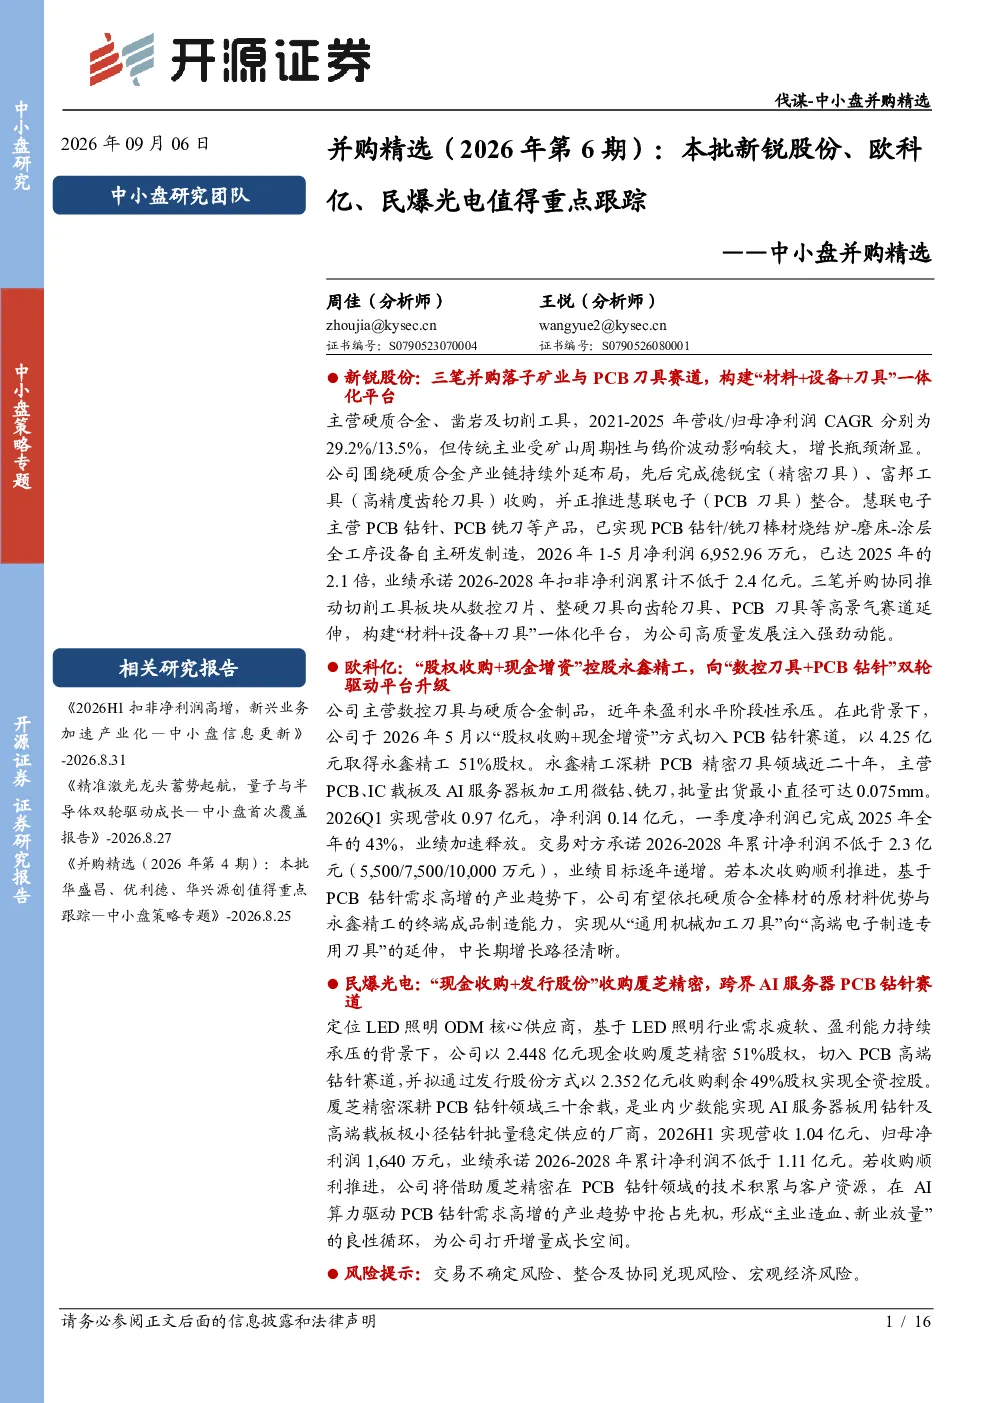
本研报重点分析了新锐股份、欧科亿和民爆光电三家公司。新锐股份通过收购德锐宝、富邦工具和慧联电子,向齿轮刀具、PCB刀具等高景气赛道延伸;欧科亿控股永鑫精工切入PCB钻针赛道;民爆光电控股厦芝精密进入AI服务器PCB钻针领域。这三家公司通过并购实现了业务转型和增长空间的拓展。
PCB钻针赛道的发展趋势如何?
PCB钻针赛道属于高景气赛道,随着5G、AI等产业的快速发展,对PCB钻针的需求持续增长。新锐股份、欧科亿和民爆光电通过并购切入该赛道,有望受益于行业景气度提升,实现业绩增长。这些公司在PCB钻针领域拥有丰富的经验和技术积累,能够满足市场对高精度、高性能钻针的需求。
研报主要关注哪些分析方向?
研报主要关注了三家公司通过并购实现业务转型和增长空间的拓展。新锐股份通过并购构建了“材料+设备+刀具”一体化平台,欧科亿和民爆光电则通过并购切入PCB钻针赛道。研报分析了这些公司的并购诉求、并购能力、标的公司情况以及研究结论,为投资者提供了全面的参考信息。
当前市场对中小盘并购活跃度如何?
当前市场对中小盘并购活跃度较高,许多公司通过并购实现业务转型和增长空间的拓展。新锐股份、欧科亿和民爆光电的案例表明,并购是实现快速增长的重要手段。这些公司在并购后能够快速整合资源,提升竞争力,实现业绩增长。因此,中小盘并购市场具有较大的发展潜力。
研报提示了哪些风险?
研报提示了并购整合风险、业绩兑现及商誉减值风险、行业及技术迭代风险等。并购整合风险主要指公司在并购后可能面临的文化冲突、管理整合等问题;业绩兑现及商誉减值风险主要指标的公司业绩可能未达预期,导致商誉减值;行业及技术迭代风险主要指行业技术快速发展,公司可能面临技术落后的风险。投资者在关注并购机会的同时,也需要关注这些风险。
你可能感兴趣
中小盘策略专题:并购精选(2026年第4期):本批华盛昌、优利德、华兴源创值得重点跟踪
开源证券2026-08-24
中小盘并购精选:并购精选(2026年第5期):本批日联科技、达瑞电子、联检科技值得重点跟踪
开源证券2026-09-01
中小盘并购精选:并购精选(2026年第2期):本批金富科技、裕同科技、华源控股值得重点跟踪
开源证券2026-08-10
中小盘策略专题:并购精选(2026年第3期):本批五洋自控、祥鑫科技、捷邦科技值得重点跟踪
开源证券2026-08-17
中小盘并购精选:并购精选(2026年第1期):本批爱丽家居、真爱美家、友邦吊顶值得重点跟踪
开源证券2026-08-02
开源中小盘 2026年深度研究系列路演 并购精选第3期本批五洋自控祥鑫科技捷邦科技值得重点跟踪
未知机构2026-09-11
开源中小盘 乘AI算力东风 新锐股份 欧科亿 民爆光电卡位PCB高景气赛道
未知机构2026-09-09
开源中小盘 乘AI算力东风 新锐股份 欧科亿 民爆光电卡位P
未知机构2026-09-09
中小盘策略专题:次新股说(2026年第6期):本批林平发展、陕西旅游、尚水智能值得重点跟踪
开源证券2026-08-10
中小盘策略专题:次新股说(2025第5期):本批天有为、弘景光电、华新精科等值得重点跟踪
开源证券2025-09-28