猜你想问
这份研报主要分析了什么内容?
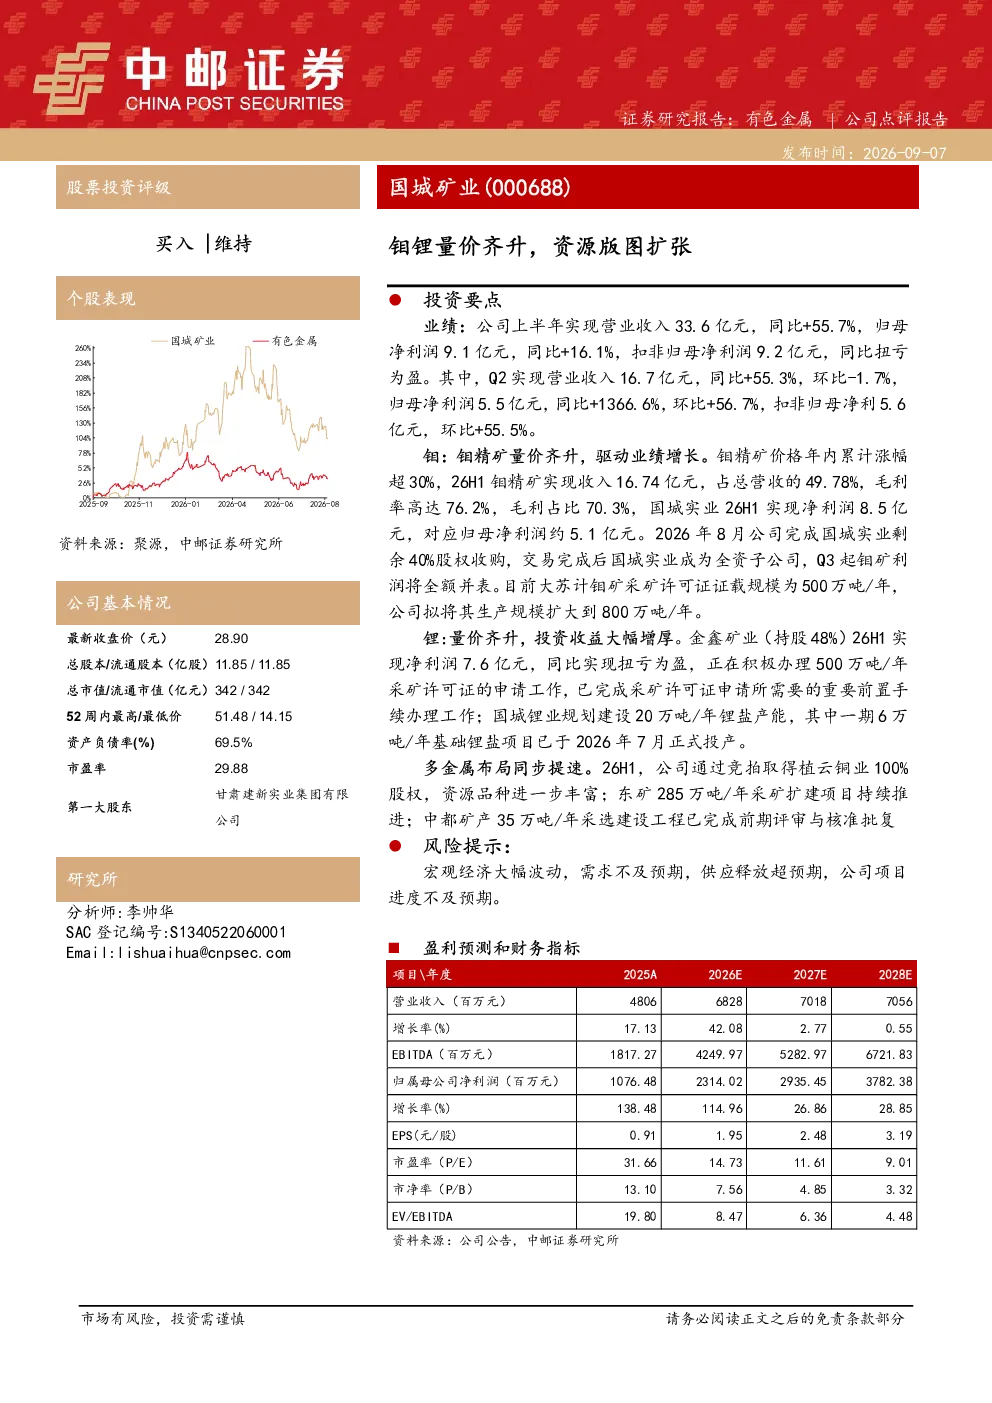
这份研报主要分析了国城矿业围绕钼锂业务的量价齐升及资源版图扩张。报告显示公司上半年实现营业收入33.6亿元,同比增长55.7%;归母净利润9.1亿元,同比增长16.1%。钼业务方面,钼精矿价格上涨超30%,26H1钼精矿收入16.74亿元,占总营收49.78%,毛利率高达76.2%。锂业务方面,金鑫矿业扭亏为盈,正申请500万吨/年采矿许可证;国城锂业规划20万吨/年锂盐产能,一期6万吨/年基础锂盐已于2026年7月投产。此外,公司还竞拍取得植云铜业100%股权,推进东矿采矿扩建项目,完成中都矿产采选工程前期审批。
钼锂赛道目前的发展趋势如何?
钼锂赛道目前呈现量价齐升的发展趋势。钼精矿价格年内累计上涨超30%,国城矿业26H1钼精矿收入占比达49.78%,毛利率高达76.2%。锂业务方面,金鑫矿业扭亏为盈,正申请更大规模的采矿许可证;国城锂业规划20万吨/年锂盐产能,一期项目即将投产。同时,公司积极布局多金属资源,竞拍取得植云铜业股权,推进东矿采矿扩建项目,完成中都矿产采选工程前期审批,显示资源版图持续扩张。这些迹象表明,钼锂行业供需关系紧张,价格上涨利好相关企业业绩增长。
研报重点分析了国城矿业的哪些业务?
研报重点分析了国城矿业的钼业务和锂业务。钼业务方面,国城矿业26H1钼精矿收入16.74亿元,毛利率高达76.2%,全资子公司国城实业净利润8.5亿元。公司拟将大苏计钼矿采矿证载规模从500万吨/年扩至800万吨/年,Q3起钼矿利润将全额并表。锂业务方面,金鑫矿业(持股48%)26H1净利润7.6亿元,正申请500万吨/年采矿许可证;国城锂业规划20万吨/年锂盐产能,一期6万吨/年基础锂盐已于2026年7月投产。此外,公司还布局了植云铜业、东矿采矿扩建项目和中都矿产采选工程等多金属资源。
当前市场对钼锂行业的现状如何判断?
当前市场对钼锂行业的现状判断为供需关系紧张,价格上涨利好相关企业。钼精矿价格年内累计上涨超30%,国城矿业26H1钼精矿收入占比达49.78%,毛利率高达76.2%。锂业务方面,金鑫矿业扭亏为盈,正申请更大规模的采矿许可证;国城锂业规划20万吨/年锂盐产能,一期项目即将投产。同时,公司积极布局多金属资源,竞拍取得植云铜业股权,推进东矿采矿扩建项目,完成中都矿产采选工程前期审批,显示资源版图持续扩张。这些迹象表明,钼锂行业需求旺盛,价格上涨利好相关企业业绩增长。
研报中提示了哪些风险?
研报提示了宏观经济波动、需求不及预期、供应释放超预期、项目进度不及预期等风险。宏观经济波动可能影响行业整体需求,需求不及预期可能导致产品价格下跌;供应释放超预期可能加剧市场竞争,项目进度不及预期可能影响公司业绩兑现。此外,公司还面临钼锂行业周期性波动、政策变化等风险。投资者需关注行业供需关系变化、公司项目进展及政策环境等因素,以评估潜在风险。