猜你想问
26Q2美团盈利能力改善的主要表现是什么?
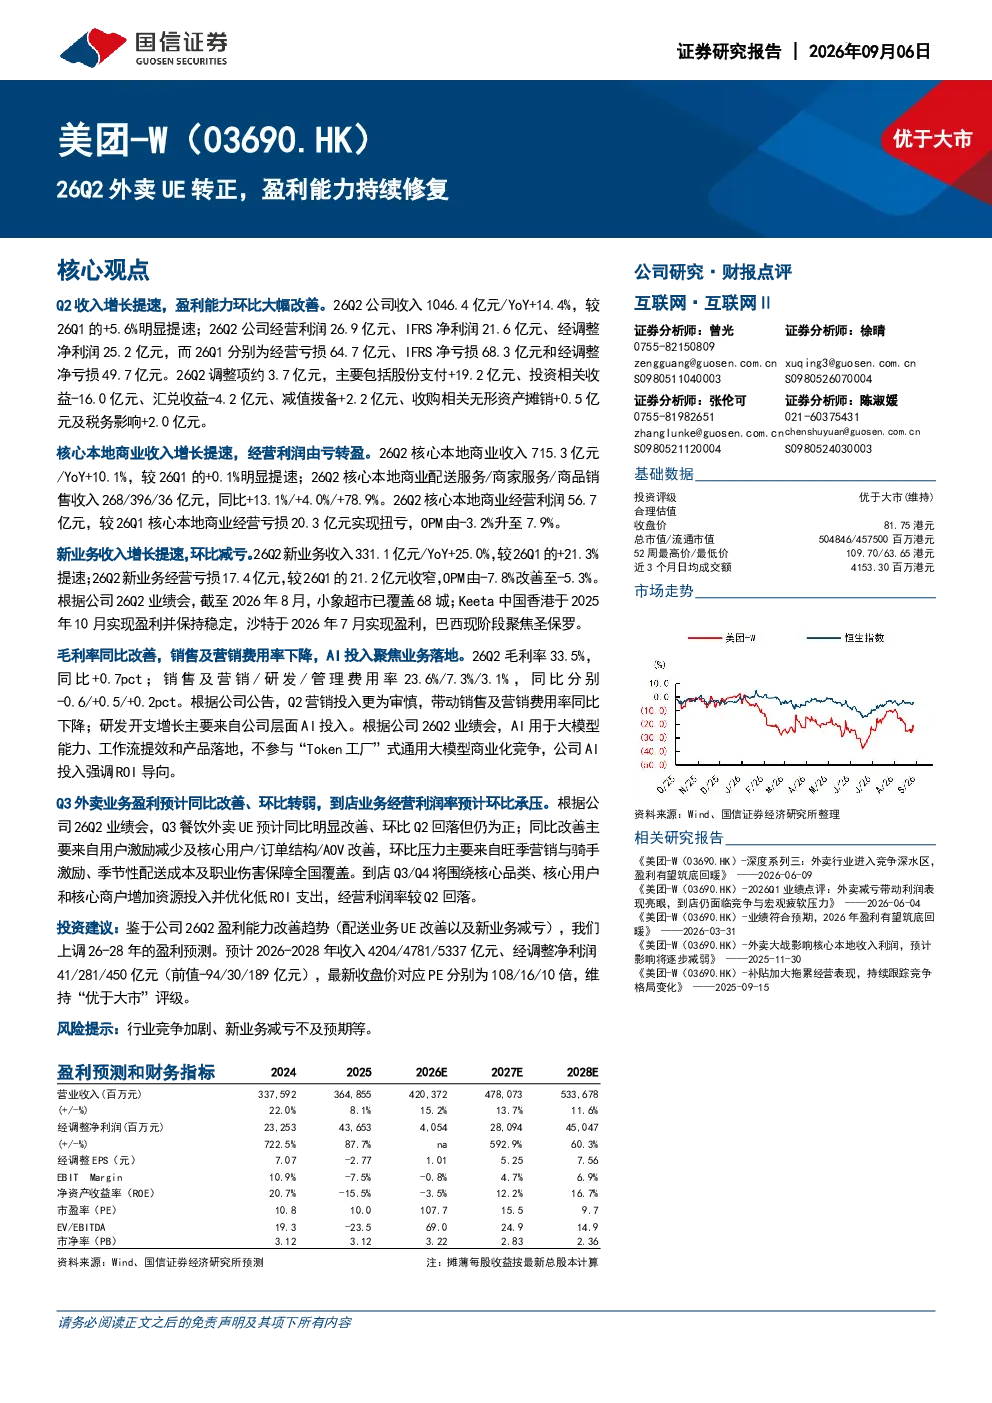
26Q2美团盈利能力环比大幅改善,核心本地商业收入增长提速,经营利润由亏转盈。新业务收入增长提速,环比减亏。毛利率同比改善,销售及营销费用率下降,AI投入聚焦业务落地。具体数据显示,26Q2收入1046.4亿元,YoY+14.4%,经营利润26.9亿元,扭亏为盈;IFRS净利润21.6亿元,转正;经调整净利润25.2亿元,YoY+69.0%
休闲服务赛道未来发展趋势如何?
休闲服务赛道未来发展趋势中,美团26Q2表现显示行业竞争加剧,但头部企业通过精细化运营和降本增效仍能实现盈利能力修复。核心本地商业收入增长提速,新业务收入增长提速并减亏,显示行业整合与效率提升是关键。毛利率同比改善,销售及营销费用率下降,AI投入聚焦业务落地,体现技术驱动降本增效成为趋势。但Q3外卖业务盈利预计环比转弱,到店业务经营利润率预计环比承压,提示行业仍面临挑战。
研报重点分析了美团的哪些业务方向?
研报重点分析了美团的收入增长、盈利能力改善及新业务发展。核心本地商业收入增长提速,经营利润由亏转盈,配送服务、商家服务、商品销售收入分别同比+13.1%、+4.0%、+78.9%。新业务收入增长提速,环比减亏,毛利率同比改善,销售及营销费用率下降。AI投入聚焦业务落地,显示技术驱动降本增效。Q3外卖业务盈利预计同比改善、环比转弱,到店业务经营利润率预计环比承压,体现业务结构优化与风险意识。
当前外卖行业市场现状如何?
当前外卖行业市场现状中,美团26Q2表现显示行业竞争加剧,但头部企业通过精细化运营和降本增效仍能实现盈利能力修复。核心本地商业收入增长提速,新业务收入增长提速并减亏,显示行业整合与效率提升是关键。毛利率同比改善,销售及营销费用率下降,AI投入聚焦业务落地,体现技术驱动降本增效成为趋势。但Q3外卖业务盈利预计环比转弱,到店业务经营利润率预计环比承压,提示行业仍面临挑战。市场竞争激烈,企业需持续优化成本结构以应对行业变化。
研报提示的主要风险有哪些?
研报提示的主要风险包括行业竞争加剧和新业务减亏不及预期。行业竞争加剧可能导致市场份额争夺加剧,影响盈利能力。新业务收入增长提速的同时,经营亏损仍较大,减亏不及预期将影响整体业绩表现。此外,Q3外卖业务盈利预计环比转弱,到店业务经营利润率预计环比承压,也显示行业面临挑战。企业需警惕成本上升、用户增长放缓等潜在风险,持续优化业务结构以应对不确定性。