猜你想问
美团-W最新财报有哪些亮点?
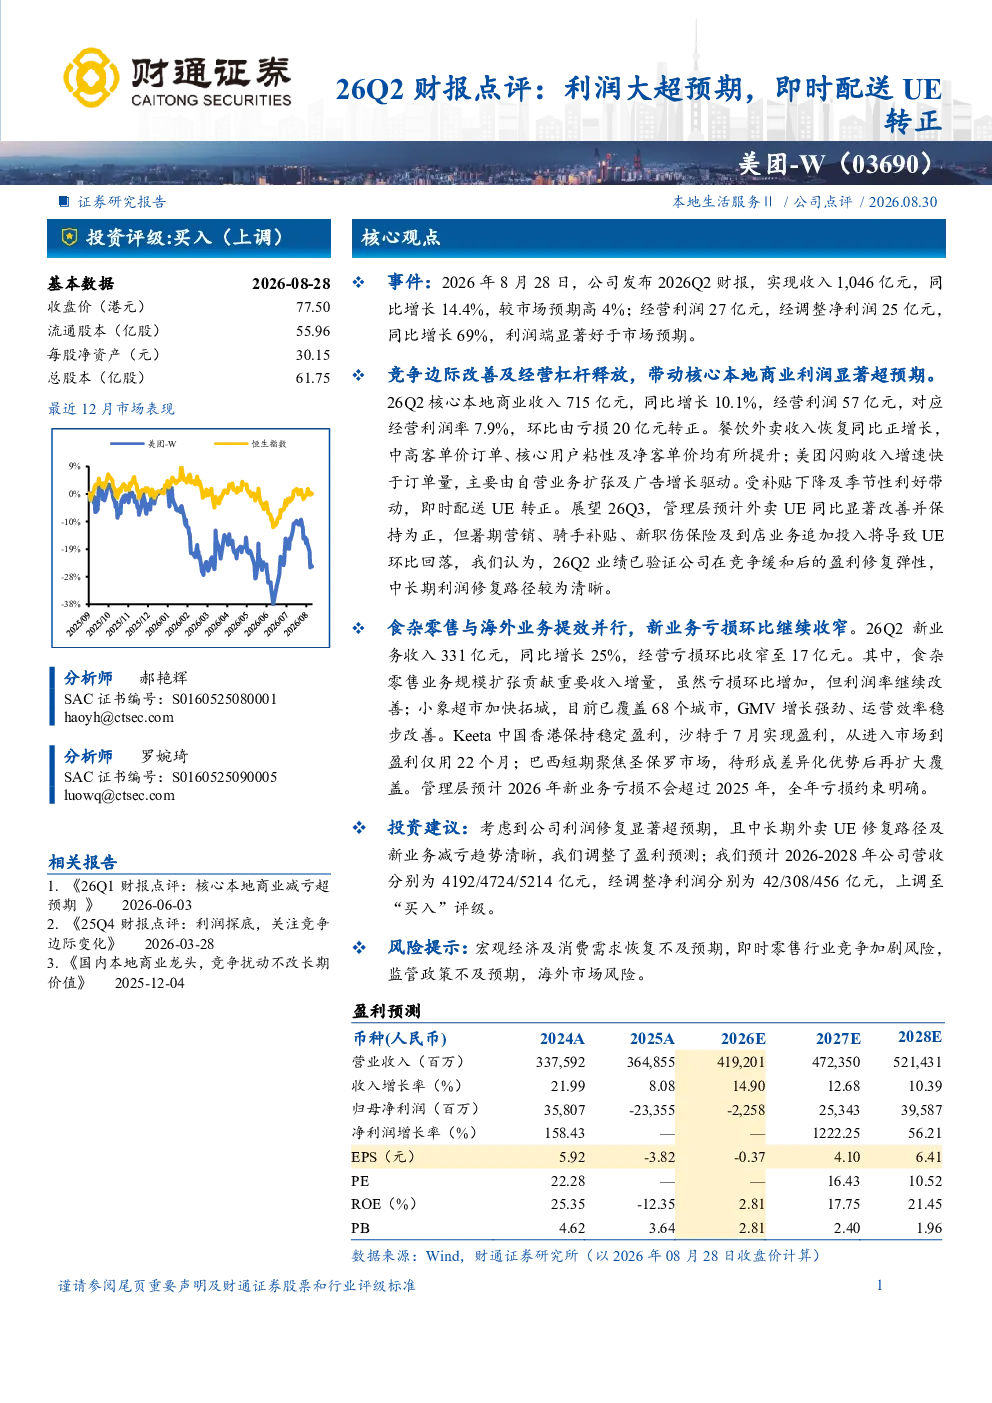
美团-W发布2026Q2财报,收入达1046亿元,同比增长14.4%,超市场预期;经调整净利润25亿元,同比增长69%,显著好于预期。核心本地商业经营利润环比转正,餐饮外卖收入恢复正增长,中高客单价订单和用户粘性提升。即时配送单元经济性转正,得益于补贴下降和季节性利好。新业务方面,收入同比增长25%,亏损环比收窄至17亿元,食杂零售规模扩张,海外业务提效显著。
餐饮外卖业务表现如何?
26Q2餐饮外卖收入同比增长10.1%,达到715亿元。中高客单价订单占比提升,核心用户粘性和净客单价均有所改善,带动业务恢复正增长。竞争边际改善及经营杠杆释放,推动核心本地商业经营利润环比转正至57亿元,经营利润率达7.9%。这些数据表明餐饮外卖业务在竞争缓和后展现出较强的盈利修复弹性。
新业务发展情况如何?
26Q2新业务收入331亿元,同比增长25%,经营亏损环比收窄至17亿元。食杂零售业务规模扩张贡献重要收入增量,虽然亏损有所增加,但利润率继续改善。小象超市已覆盖68个城市,GMV增长强劲,运营效率稳步提升。海外业务方面,Keeta中国香港保持稳定盈利,沙特7月实现盈利,巴西聚焦圣保罗市场。管理层预计2026年新业务亏损将不超过2025年,全年亏损约束明确。
即时配送业务为何转正?
即时配送单元经济性在26Q2转正,主要受补贴下降和季节性利好双重驱动。补贴下降减少了成本压力,季节性因素则提升了业务量。这一转正表明公司在竞争压力下仍能优化成本结构,为长期盈利修复奠定基础。未来,外卖业务的单元经济性预计将保持正向改善,但暑期营销、骑手补贴等投入可能导致短期环比波动。
美团-W财报存在哪些风险?
美团-W财报提示的风险包括宏观经济及消费需求恢复不及预期,可能导致业务增长放缓;即时零售行业竞争加剧可能压缩利润空间;监管政策变化可能影响业务模式;海外市场拓展面临不确定性。此外,新业务虽然亏损收窄,但仍处于发展初期,盈利能力有待持续验证。这些因素需关注其对公司长期发展的影响。