猜你想问
美团Q2业绩表现如何?
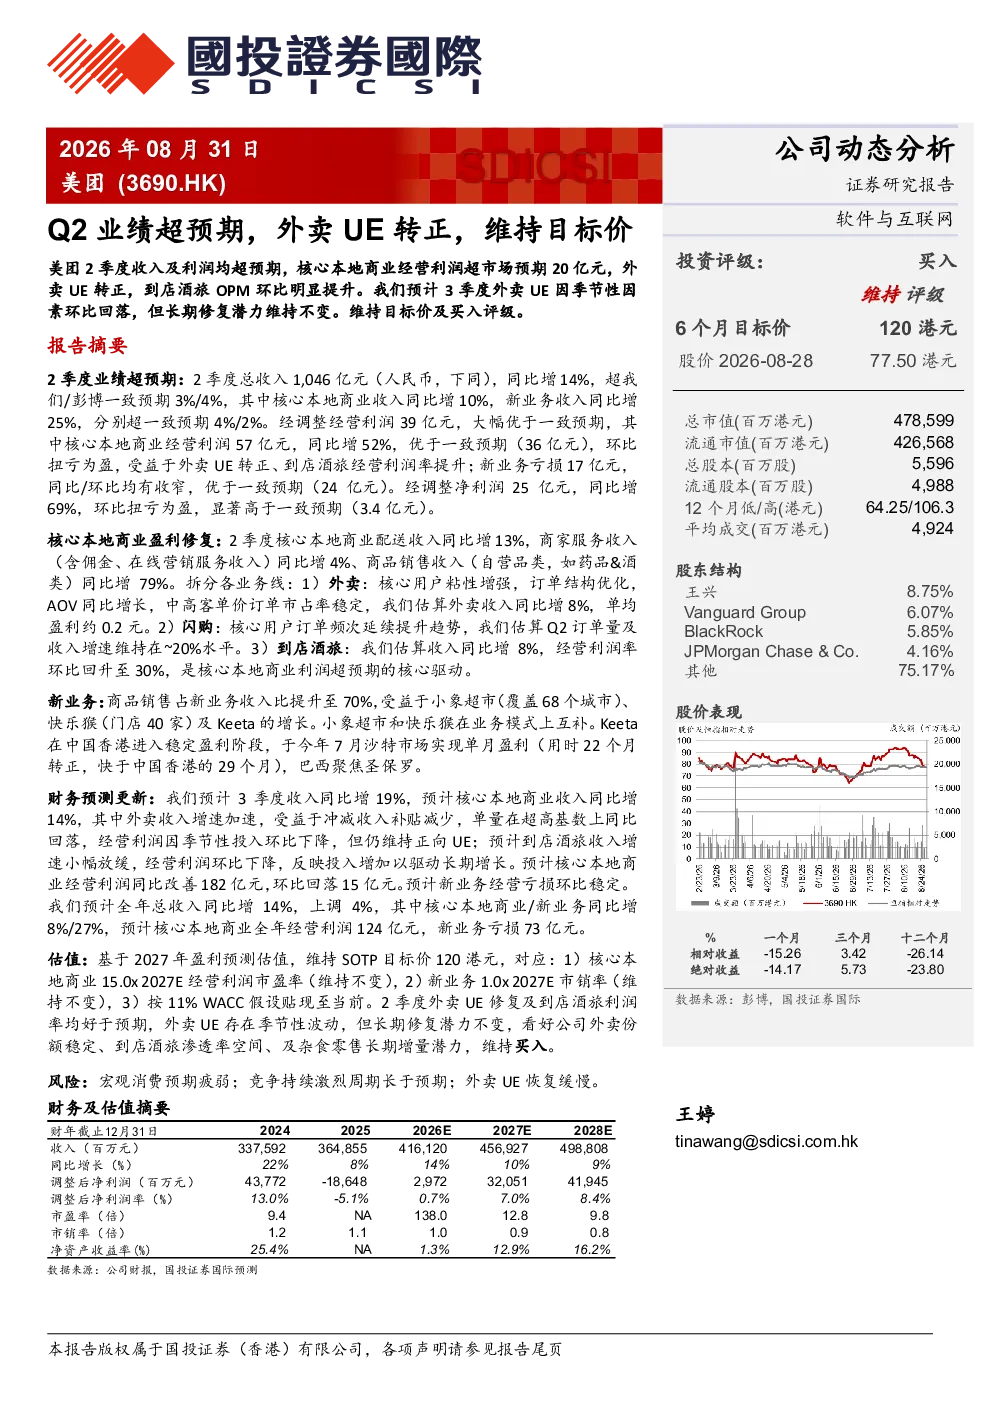
美团2026年Q2业绩超预期,总收入达1,046亿元,同比增长14%,超出市场预期。核心本地商业收入同比增长10%,新业务收入同比增长25%。经调整经营利润39亿元,大幅优于预期,其中核心本地商业经营利润57亿元,同比增52%,环比扭亏为盈。经调整净利润25亿元,同比增69%,环比扭亏为盈。外卖业务核心用户粘性增强,订单结构优化,AOV同比增长,中高客单价订单市占率稳定,估算收入同比增8%,单均盈利约0.2元。闪购业务核心用户订单频次延续提升趋势,估算Q2订单量及收入增速维持在~20%水平。到店酒旅业务收入同比增8%,经营利润率环比回升至30%,是核心本地商业利润超预期的核心驱动。
新业务发展情况怎样?
新业务方面,商品销售占新业务收入比提升至70%,主要受益于小象超市、快乐猴及Keeta的增长。小象超市和快乐猴在业务模式上互补,共同推动新业务收入增长。Keeta在中国香港已进入稳定盈利阶段,并在2026年7月沙特市场实现单月盈利。在巴西市场,Keeta聚焦于圣保罗地区的业务拓展。这些新业务的稳健发展,为美团新业务收入的增长提供了有力支撑。
报告对核心本地商业的分析重点是什么?
报告对核心本地商业的分析重点在于其盈利修复情况。外卖业务通过增强用户粘性、优化订单结构,实现了AOV同比增长和中高客单价订单市占率的稳定,估算收入同比增8%,单均盈利约0.2元。闪购业务核心用户订单频次持续提升,Q2订单量及收入增速维持在~20%水平。到店酒旅业务收入同比增8%,经营利润率环比回升至30%,成为核心本地商业利润超预期的关键因素。这些业务的协同发展,推动了核心本地商业整体盈利能力的提升。
当前市场对美团的整体判断是什么?
当前市场对美团的判断主要基于其Q2业绩超预期表现。美团总收入和利润均大幅超出市场预期,核心本地商业经营利润同比增52%,环比扭亏为盈,新业务收入同比增长25%。外卖业务单均盈利改善,到店酒旅业务利润率提升,显示出美团在核心业务上的稳健表现。此外,新业务的多元化发展也为公司长期增长提供了动力。整体来看,市场对美团的综合表现给予了积极评价。
研报提示的主要风险有哪些?
研报提示的主要风险包括:宏观消费预期疲弱可能影响用户消费意愿,进而影响美团业务增长;竞争持续激烈可能导致周期长于预期,增加美团的市场压力;外卖业务UE恢复缓慢可能影响其盈利能力。此外,新业务的长期发展也存在不确定性,需要关注其能否持续实现盈利。这些风险因素可能对美团未来的业绩表现产生影响。