猜你想问
这份研报主要分析了哪些市场表现?
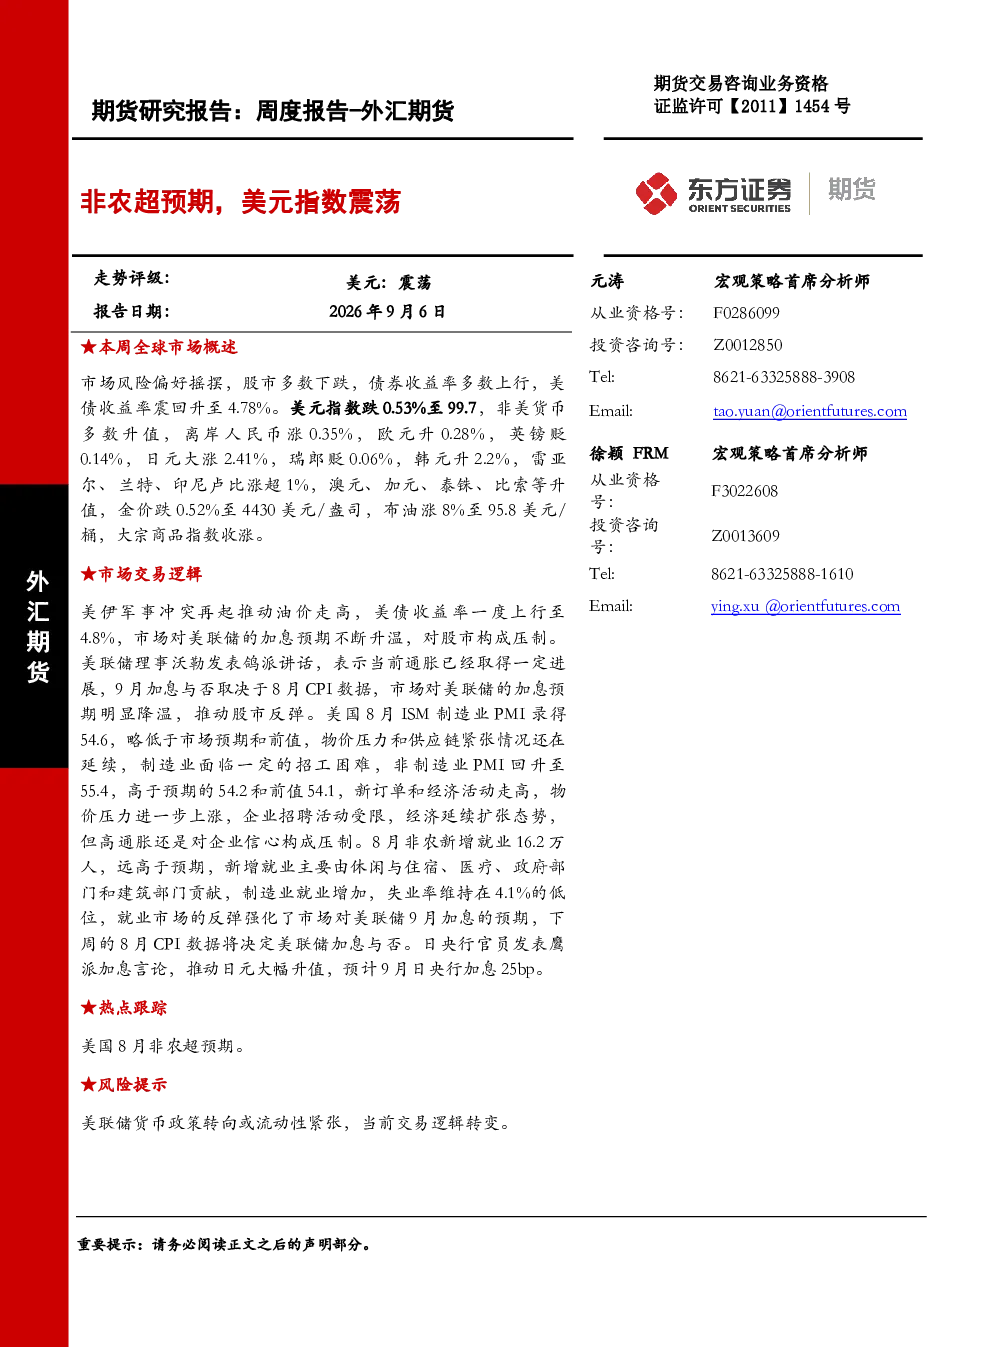
本报告分析了全球股市、债券市场、外汇市场和商品市场的表现。主要发现包括全球股市多数下跌、债券收益率多数上行、美元指数震荡、非美货币多数升值、金价下跌、布油上涨等。报告重点提及了美国8月非农就业数据超预期,强化了美联储9月加息的预期,同时美联储理事沃勒的鸽派讲话部分缓解了市场压力。
外汇市场的主要变化是什么?
外汇市场方面,美元指数整体呈震荡走势,跌0.53%至99.7。非美货币多数升值,其中离岸人民币涨0.35%,欧元升0.28%,日元大涨2.41%,韩元升2.2%,雷亚尔、兰特、印尼卢比涨超1%,澳元、加元、泰铢、比索等也录得升值。这些变化主要受到美联储加息预期、美伊局势紧张等多重因素影响。
报告对债券市场的分析有哪些要点?
报告指出全球债券市场收益率多数上行,美债收益率一度回升至4.78%。主要原因是油价上涨及市场对美联储加息的预期反复,同时美伊军事冲突引发短期能源价格波动,导致债市整体承压。中国10年期国债收益率震荡下行至1.68%,预计延续震荡走势。这些变化反映了市场对利率走势的敏感反应。
当前市场的主要风险点是什么?
报告提示的主要风险点包括美联储货币政策转向或流动性紧张,这些因素可能导致当前交易逻辑发生转变。此外,美伊局势紧张也对市场情绪产生影响。报告强调,9月份美联储是否加息将取决于下周公布的通胀数据,尤其是核心通胀情况,这一数据将成为市场关注的焦点。
这份研报对下周市场的展望如何?
报告指出下周将公布美国8月CPI数据,该数据将决定美联储是否加息。这一事件将成为市场关注的焦点,可能对全球金融市场产生重要影响。报告建议投资者密切关注相关数据发布及其市场反应,但未对具体市场走势做出预测。
你可能感兴趣
外汇期货周度报告:非农超预期,美元指数回升
东证期货2024-06-10
外汇期货周度报告:非农数据超预期,美元短期回升
金融东证期货2025-11-23
外汇期货周度报告:非农超预期,美元继续回升
东证期货2017-07-09
外汇期货周度报告:非农不及预期,美元维持震荡
东证期货2026-01-11
外汇期货周度报告:非农好于预期,美元维持震荡
东证期货2025-07-06
外汇期货周度报告:非农不及预期,美元短期震荡
东证期货2021-10-10
外汇期货周度报告:非农好坏参半,美元短期震荡
东证期货2019-05-05
外汇期货周度报告:非农好于预期,美元继续看涨
东证期货2025-01-12
外汇期货周度报告:非农不及预期,美元开始走弱
东证期货2026-07-05
外汇期货周度报告:非农不及预期,美元延续弱势
东证期货2020-12-06