猜你想问
海峡暗航增加如何影响油价?
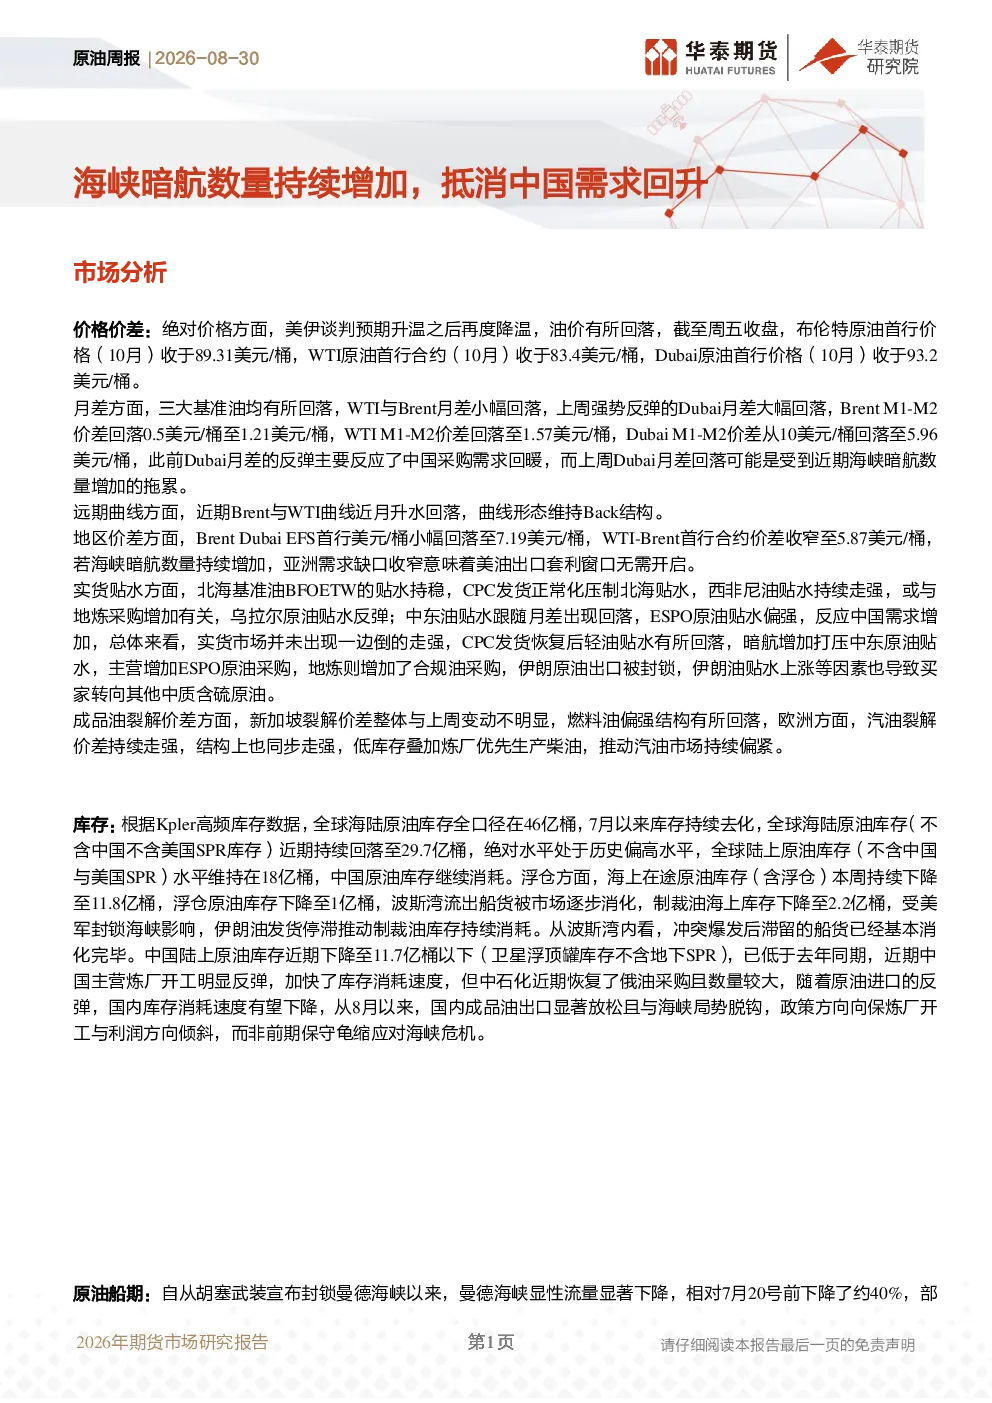
海峡暗航数量增加导致中东地区原油供应受阻,部分油轮选择暗航绕行,增加了运输成本和时间。这一现象与同期中国原油需求回升相互抵消,共同抑制了市场对油价的推升作用。从价格结构来看,WTI与Brent月差、Dubai月差均有所回落,反映了中国采购需求回暖及海峡暗航增加的双重拖累。地区价差方面,Brent DubaiEFS首行美元/桶小幅回落,WTI-Brent首行合约价差收窄,显示全球原油供需关系趋于平衡。实货贴水方面,西非尼油贴水走强,乌拉尔原油贴水反弹,中东油贴水回落,ESPO原油贴水偏强,进一步印证了中国需求增加对油价的支撑作用,但整体市场缺口依然不明显。
中国原油需求回升的具体表现是什么?
中国原油需求回升主要体现在炼厂开工率提高和成品油出口放松两个方面。报告显示,主营炼厂开工反弹,加快了库存消耗速度,中国陆上原油库存下降至11.7亿桶以下。同时,成品油出口显著放松,政策方向向保炼厂开工与利润。从原油船期来看,中国原油到货量在反弹后有所下降,但成品油发货量大幅增加,反映国内炼厂对进口原油的依赖程度有所降低。此外,全球海陆原油库存全口径在7月以来持续去化,近期回落至29.7亿桶,也间接印证了中国需求对全球原油市场的拉动作用。
地缘政治对原油市场的影响有哪些?
地缘政治是影响原油市场的重要因素。报告指出,俄乌局势方面,乌克兰无人机持续打击俄罗斯炼厂与港口设施,导致俄罗斯原油发货量下降至350万桶/日。中东方面,海峡流量正常化遥遥无期,暗航过境流量预计持续增加至800万桶/日,短期市场缺口不明显。这些地缘政治因素共同导致油价方向性不明朗,增加了市场的不确定性。若海峡恢复重启,油价将面临大幅回落的风险。此外,中东僵局持续下,地缘溢价主导油价波动,基本面并未出现显著缺口,短期市场由情绪主导,需要防范反转风险。
当前原油市场的主要供需状况如何?
当前原油市场的主要供需状况呈现供需相对平衡的态势。从供应端来看,全球炼厂停工量平均为890万桶/日,整体趋势持续下降,亚洲检修后装置重启,大西洋盆地原油加工率增强。乌克兰对俄罗斯炼厂的持续袭击使俄罗斯停工量保持在300万桶/日以上,预计全球炼厂停工量将进一步降至约800万桶/日。从需求端来看,中国原油库存继续消耗,主营炼厂开工反弹,加快库存消耗速度,但中石化近期恢复俄油采购,国内库存消耗速度有望下降。全球海陆原油库存全口径在7月以来持续去化,近期回落至29.7亿桶,浮仓原油库存下降至1亿桶,制裁油库存持续消耗。这些数据表明,当前原油市场供需关系并未出现显著失衡,市场缺口依然不明显。
研报提示的主要风险有哪些?
研报提示的主要风险包括下行风险和上行风险两个方面。下行风险包括中东战争缓和、海峡恢复通航、全球经济危机等。若中东地区出现战争缓和或海峡恢复通航,将导致原油供应压力骤减,油价面临大幅回落的可能。全球经济危机则可能导致需求端出现显著萎缩,进一步打压油价。上行风险包括中国需求复苏超预期、红海局势进一步恶化等。若中国需求复苏超预期,将增加市场对油价的支撑。红海局势进一步恶化可能导致海峡暗航成本上升,增加油价上行压力。这些风险因素需要密切关注,以防范市场反转风险。