猜你想问
本周港股市场表现如何?
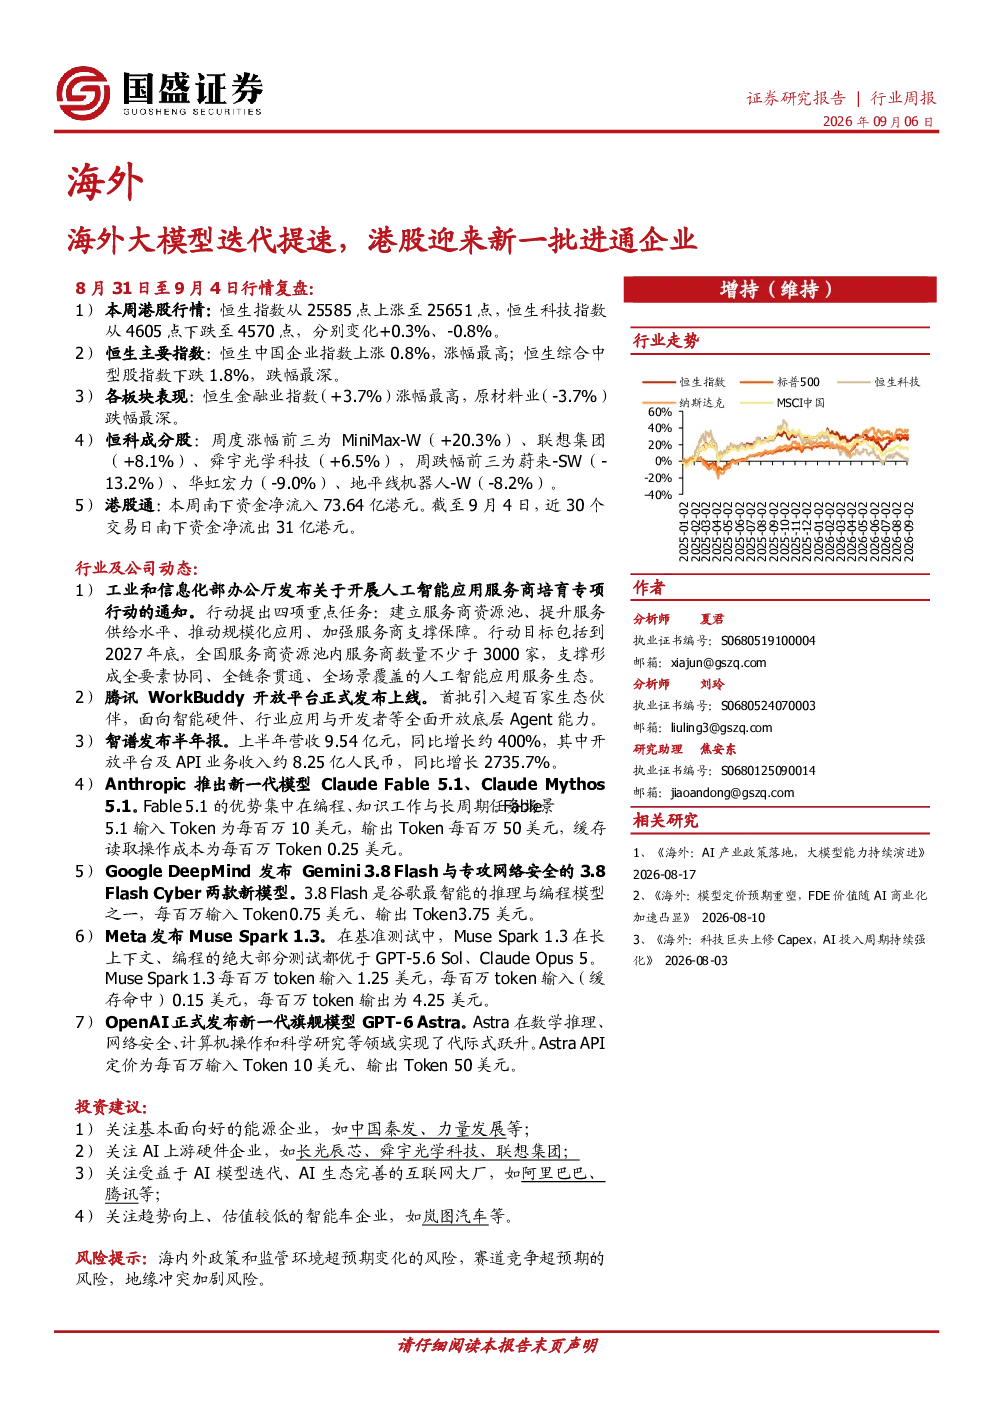
本周恒生指数上涨0.3%,恒生科技指数下跌0.8%。恒生中国企业指数上涨0.8%,恒生综合中型股指数下跌1.8%。恒生金融业指数上涨3.7%,原材料业下跌3.7%。MiniMax-W、联想集团、舜宇光学科技等恒科成分股表现良好,分别上涨20.3%、8.1%、6.5%。南下资金净流入73.64亿港元,近30个交易日南下资金净流出31亿港元。
近期人工智能行业有哪些重要动态?
近期工业和信息化部发布通知,开展人工智能应用服务商培育专项行动,目标到2027年底全国服务商资源池内服务商数量不少于3000家。多家企业发布新模型,如阿里巴巴Qwen3.8-Max-0902、腾讯WorkBuddy、智谱半年报、MiniMaxHUMAIN M3、OpenClawv2026.8.1、WorldLabsAtlas、AnthropicClaude Fable 5.1/Claude Mythos 5.1、Google DeepMindGemini 3.8 Flash/3.8Flash Cyber、MetaMuse Spark 1.3、OpenAIGPT-6 Astra等,价格策略各不相同。英伟达收购Hugging Face,并与联发科深化合作构建下一代AI计算平台。
报告推荐了哪些投资方向?
报告建议关注基本面向好的能源企业、AI硬件公司、受益于AI模型迭代和生态完善的互联网大厂、趋势向上且估值较低的智能车企业。重点公司观点包括长光辰芯的半导体高端工业检测进展、舜宇光学科技的多元业务增长、联想集团的服务器利润高增、阿里巴巴-W的阿里云增速、腾讯控股的传统业务稳固及AI基建投入、岚图汽车的下半年盈利改善潜力。
当前市场对AI行业有何判断?
当前AI行业大模型迭代加速,多家企业发布新模型并调整价格策略,应用服务商培育行动启动,市场竞争加剧。港股科技板块表现分化,恒生科技指数下跌但部分个股上涨,显示市场对AI长期趋势认可,但短期波动存在。行业整体处于快速发展阶段,技术突破和商业化落地是关键关注点。
研报提示了哪些风险因素?
研报提示的风险包括海内外政策和监管环境超预期变化,可能影响AI行业发展;赛道竞争加剧可能导致技术迭代放缓或成本上升;地缘冲突加剧可能对供应链和全球市场造成冲击。这些风险需持续关注,但报告未对具体影响程度做量化分析。