猜你想问
这份研报的核心内容是什么?
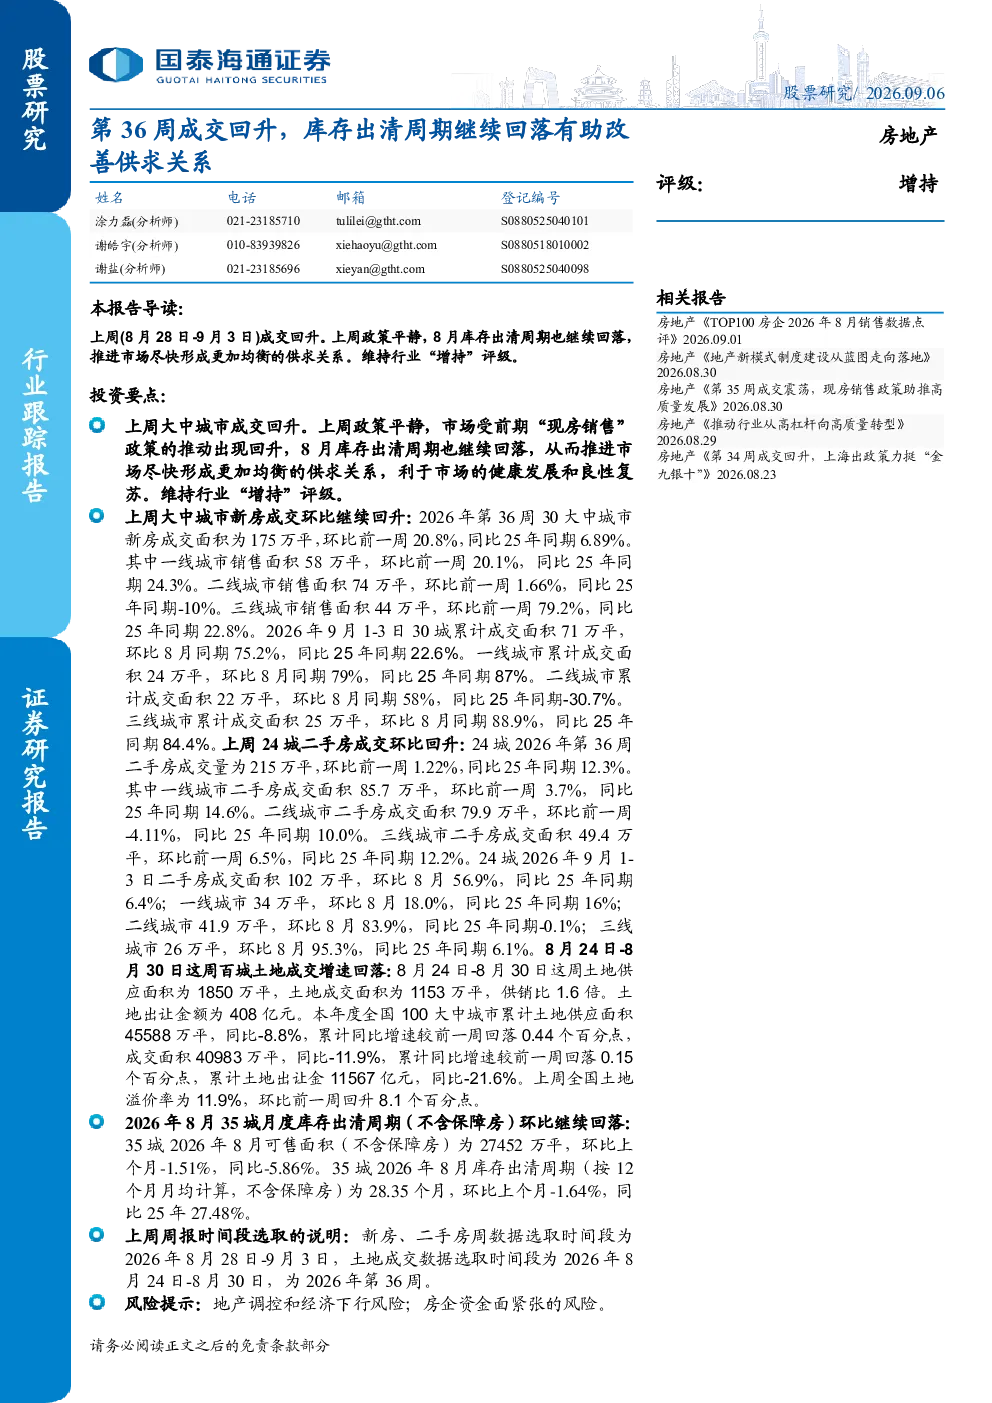
2026年第36周,30个大中城市新房成交面积环比增长20.8%,同比增长6.89%。一线城市成交增长显著,但二线城市下降;二手房成交温和增长。35城库存出清周期环比下降1.64%,降至28.35个月。土地市场供销比扩大,溢价率上升。研报指出库存下降和成交回升有利于改善供求关系。
房地产行业未来发展趋势如何?
报告显示市场受前期政策推动成交回升,库存持续下降,但二线城市表现仍偏弱。土地市场溢价率上升可能预示资金流向变化。整体看,供求关系改善推动市场向均衡复苏发展,但需关注政策调控和房企资金面压力。
研报重点分析了哪些方面?
重点分析了上周30城新房及二手房成交数据、35城库存出清周期变化、土地市场供销比及溢价率。通过对比环比和同比数据,评估市场活跃度及去库存速度,并结合土地市场反映资金面变化,综合判断供求关系改善情况。
当前房地产市场现状如何判断?
当前市场呈现成交回升与库存下降同步特征,一线城市表现强于二线,三线城市增长迅猛。库存出清周期大幅缩短显示去化加速。土地市场溢价率上升可能增加房企拿地成本。整体处于政策驱动下的良性复苏阶段,但结构性分化明显。
研报提示了哪些风险?
主要风险包括地产调控政策收紧可能影响市场预期和成交量,经济下行压力可能传导至行业,房企资金链紧张问题若持续可能影响项目交付和销售。这些因素均需持续关注,以评估市场波动风险。
你可能感兴趣
第30周成交回升,托举属性增强有助市场稳健
房地产国泰海通证券2026-07-26
第28周成交回落,库存端持续改善助力市场稳健
房地产国泰海通证券2026-07-12
《市场周报(8.30-9.5)第36周:二线城市成交继续走高》
房地产克而瑞2021-09-06
商品房成交周报第10期:本周成交量继续回升,价格有所回落
房地产世纪证券2010-03-09
农林牧渔第25周周报:白羽肉鸡产能加速出清,周期拐点显现,继续坚定推荐!
农林牧渔安信证券2017-06-18
房地产行业周报(2026年第36周):楼市成交同比增加,一线城市新房同比增速亮眼
房地产华创证券2026-09-08
房地产行业周报(2025年第36周):京沪深陆续放松限购,新房二手房成交环比-14.6%
房地产华创证券2025-09-09
房地产行业第36周周报:二手房成交保持韧性,政策效应或逐步显现
房地产信达证券2023-09-10
房地产周报2021第36周:成交维持弱势、第二轮土拍降温
房地产长城证券2021-09-13
12月外汇市场供求关系分析:反弹导致结汇率回升明显,供求关系虽有改善依旧偏紧
银河期货2024-01-17