猜你想问
这份研报的核心内容是什么?
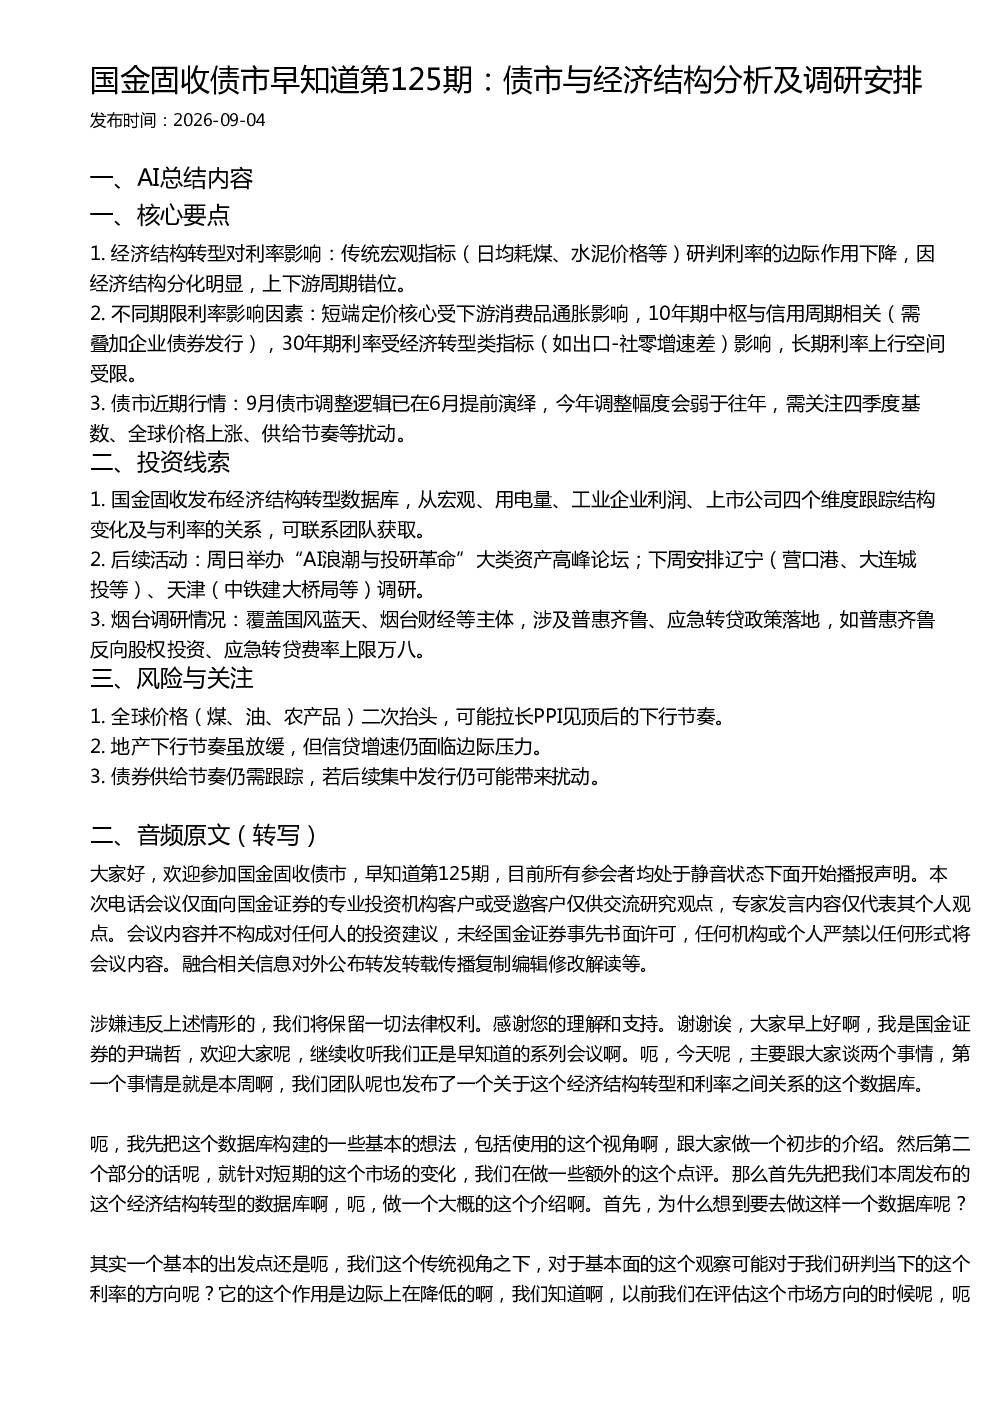
这份研报分析了经济结构转型对利率的影响,指出传统宏观指标研判利率的边际作用下降,因为经济结构分化明显,上下游周期错位。报告还探讨了不同期限利率的影响因素,如短端利率受下游消费品通胀影响,10年期利率与信用周期相关,30年期利率受经济转型类指标影响,长期利率上行空间受限。此外,报告对债市近期行情进行了分析,认为9月债市调整逻辑已在6月提前演绎,今年调整幅度会弱于往年,需关注四季度基数、全球价格上涨、供给节奏等扰动。
经济结构转型对债券市场有何影响?
经济结构转型对债券市场的影响主要体现在利率变化上。传统宏观指标如日均耗煤、水泥价格等研判利率的边际作用下降,因为经济结构分化明显,上下游周期错位。短端利率受下游消费品通胀影响,10年期利率与信用周期相关,2025年初见底,2025年二季度左右转牛。30年期利率受经济转型类指标影响,长期利率上行空间受限。这些变化都需要投资者关注,因为它们会影响债券市场的走势。
报告中提到了哪些投资线索?
报告中提到了几个投资线索。首先,国金固收发布了经济结构转型数据库,从宏观、用电量、工业企业利润、上市公司四个维度跟踪结构变化及与利率的关系,投资者可以联系团队获取。其次,报告还提到周日将举办“AI浪潮与投研革命”大类资产高峰论坛,下周将安排辽宁和天津的调研,涵盖国风蓝天、烟台财经等主体,涉及普惠齐鲁、应急转贷政策落地。这些活动都可能为投资者提供有价值的信息。
当前债券市场的现状如何?
当前债券市场的现状是,9月债市调整逻辑已在6月提前演绎,今年调整幅度会弱于往年。投资者需要关注四季度基数、全球价格上涨、供给节奏等扰动因素。这些因素可能会影响债券市场的走势。报告还提到,全球价格(煤、油、农产品)二次抬头可能拉长PPI见顶后的下行节奏,这也是投资者需要关注的。
研报中提示了哪些风险?
研报中提示了几个风险。首先,全球价格(煤、油、农产品)二次抬头可能拉长PPI见顶后的下行节奏,这会影响债券市场的走势。其次,地产下行节奏虽放缓,但信贷增速仍面临边际压力,这也可能对债券市场产生影响。最后,债券供给节奏仍需跟踪,若后续集中发行仍可能带来扰动。投资者需要密切关注这些风险因素。