猜你想问
这份研报主要分析了什么内容?
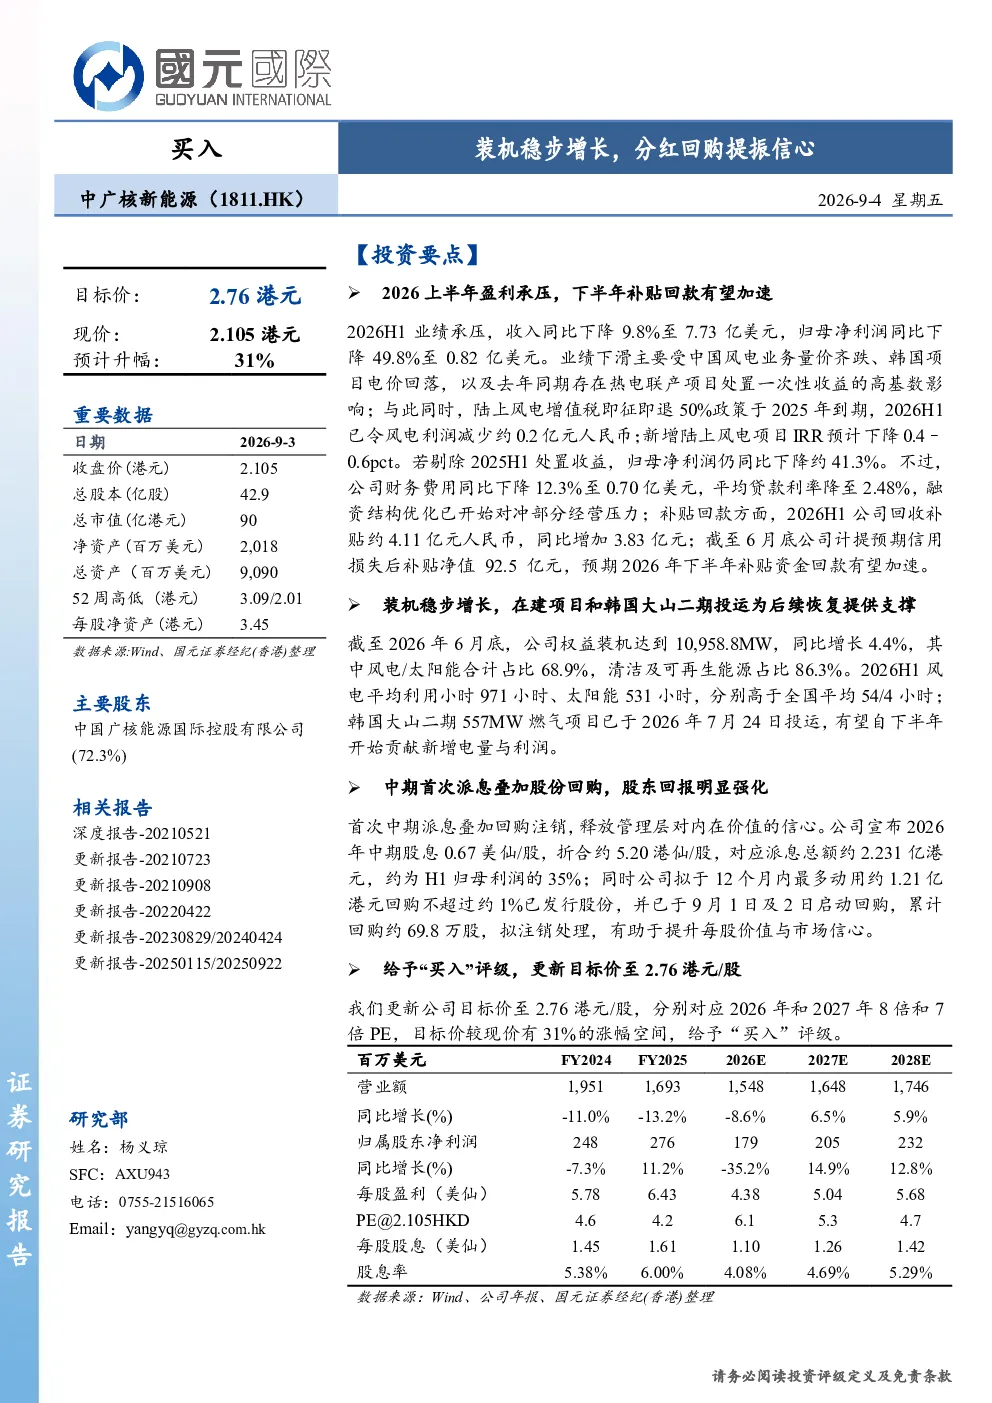
这份研报主要分析了中广核新能源的业绩表现、装机情况、股东回报以及研究结论。报告指出公司2026上半年盈利承压,但下半年补贴回款有望加速;装机稳步增长,在建项目和韩国大山二期投运为后续恢复提供支撑;中期首次派息叠加股份回购,股东回报明显强化。更新目标价至2.76港元/股,给予“买入”评级。
风电行业目前的发展趋势如何?
风电行业目前呈现稳步增长态势,中广核新能源的装机稳步增长,权益装机达到10,958.8MW,同比增长4.4%,其中风电/太阳能占比68.9%,清洁及可再生能源占比86.3%。风电平均利用小时971小时、太阳能531小时,分别高于全国平均54/4小时。韩国大山二期557MW燃气项目已于2026年7月24日投运,这些数据表明风电行业在持续发展和优化中。
研报重点分析了哪些方面?
研报重点分析了中广核新能源的业绩表现、装机情况、股东回报以及研究结论。业绩表现方面,2026H1收入同比下降9.8%至7.73亿美元,归母净利润同比下降49.8%至0.82亿美元,主要受中国风电业务量价齐跌、韩国项目电价回落影响。装机情况方面,公司权益装机达到10,958.8MW,同比增长4.4%。股东回报方面,公司宣布2026年中期股息0.67美仙/股,并拟于12个月内最多动用约1.21亿港元回购不超过约1%已发行股份。
目前市场对中广核新能源的判断是什么?
市场对中广核新能源的判断显示公司虽然2026上半年盈利承压,但下半年补贴回款有望加速,装机稳步增长,在建项目和韩国大山二期投运为后续恢复提供支撑。公司更新目标价至2.76港元/股,对应2026年和2027年8倍和7倍PE,目标价较现价有31%的涨幅空间,给予“买入”评级。这些数据表明市场对中广核新能源的未来发展持积极态度。
研报提到了哪些风险提示?
研报提到了电价下调、新增装机不及预期、风资源不佳、限电率上升、补贴回款不及预期等风险提示。这些风险因素可能对公司业绩和未来发展产生影响。例如,电价下调可能降低公司收入,新增装机不及预期可能影响公司增长速度,风资源不佳可能影响发电效率,限电率上升可能限制公司发电量,补贴回款不及预期可能影响公司现金流。投资者在关注公司发展的同时,也需要关注这些风险因素。