猜你想问
视源股份26H1业绩增长的主要驱动因素是什么?
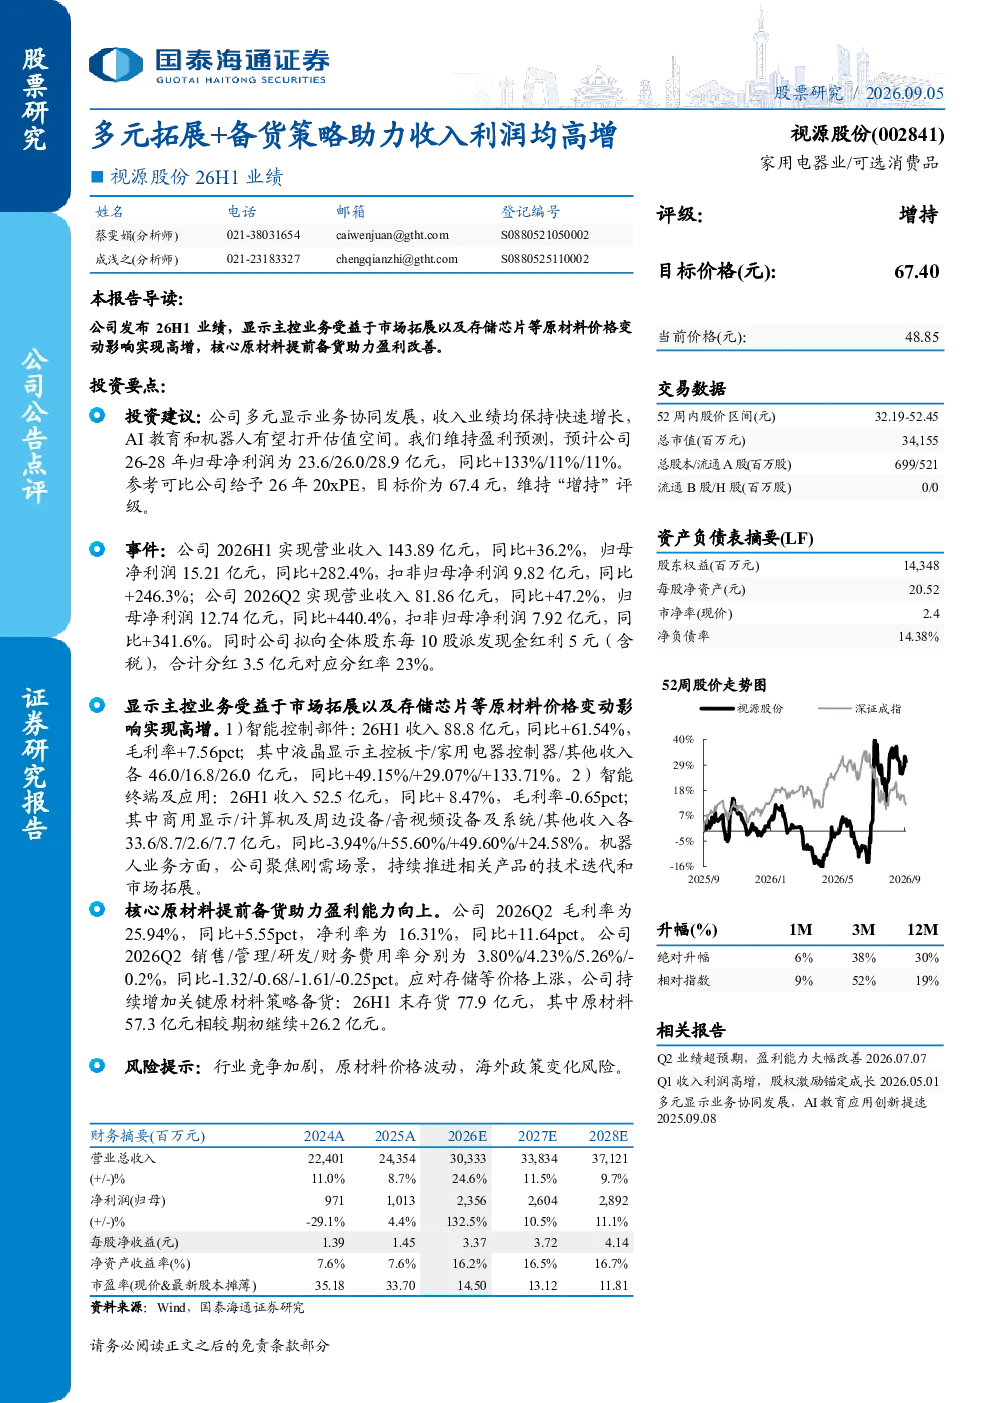
视源股份2026年上半年业绩显著增长,主要得益于主控业务的市场拓展及原材料价格变动。智能控制部件业务收入同比增长61.54%,达到88.8亿元,其中液晶显示主控板卡、家用电器控制器及其他收入分别增长49.15%、29.07%和133.71%。同时,核心原材料提前备货策略有效应对价格上涨,助力公司盈利能力提升,2026Q2毛利率和净利率分别同比提升5.55pct和11.64pct至25.94%和16.31%
智能控制部件业务的具体表现如何?
智能控制部件业务是视源股份的核心增长引擎,2026H1收入88.8亿元,同比大幅增长61.54%。其中液晶显示主控板卡收入46.0亿元,增长49.15%;家用电器控制器收入16.8亿元,增长29.07%;其他收入26.0亿元,增长高达133.71%。该业务板块毛利率提升7.56pct,显示公司产品竞争力增强及成本控制成效显著
视源股份在智能终端及应用领域的表现有何特点?
智能终端及应用领域2026H1收入52.5亿元,同比增长8.47%,但毛利率微降0.65pct至-0.65pct。细分来看,商用显示收入33.6亿元,下降3.94%;计算机及周边设备收入8.7亿元,增长55.60%;音视频设备及系统收入2.6亿元,增长49.60%;其他收入7.7亿元,增长24.58%。该业务板块呈现结构性分化,AI教育应用创新提速,但部分传统业务面临压力
当前视源股份所处行业的发展趋势如何?
视源股份所处行业正经历智能化、多元化快速发展阶段。智能控制部件受益于家电、显示终端需求升级,市场空间广阔;智能终端及应用领域则聚焦AI教育等新兴赛道,创新迭代加速。原材料价格波动仍是行业挑战,但企业通过提前备货、技术升级等方式增强抗风险能力,整体赛道成长性持续显现
投资视源股份需关注哪些风险?
投资视源股份需关注多重风险:行业竞争加剧可能导致市场份额波动;原材料价格持续上涨或传导至成本端,影响盈利稳定性;海外政策变化可能对出口业务造成不确定性。此外,公司多元化业务布局虽拓展增长空间,但也需关注新业务板块的盈利能力及市场接受度,需持续跟踪公司应对风险的能力