猜你想问
海光信息2026年业绩表现如何?
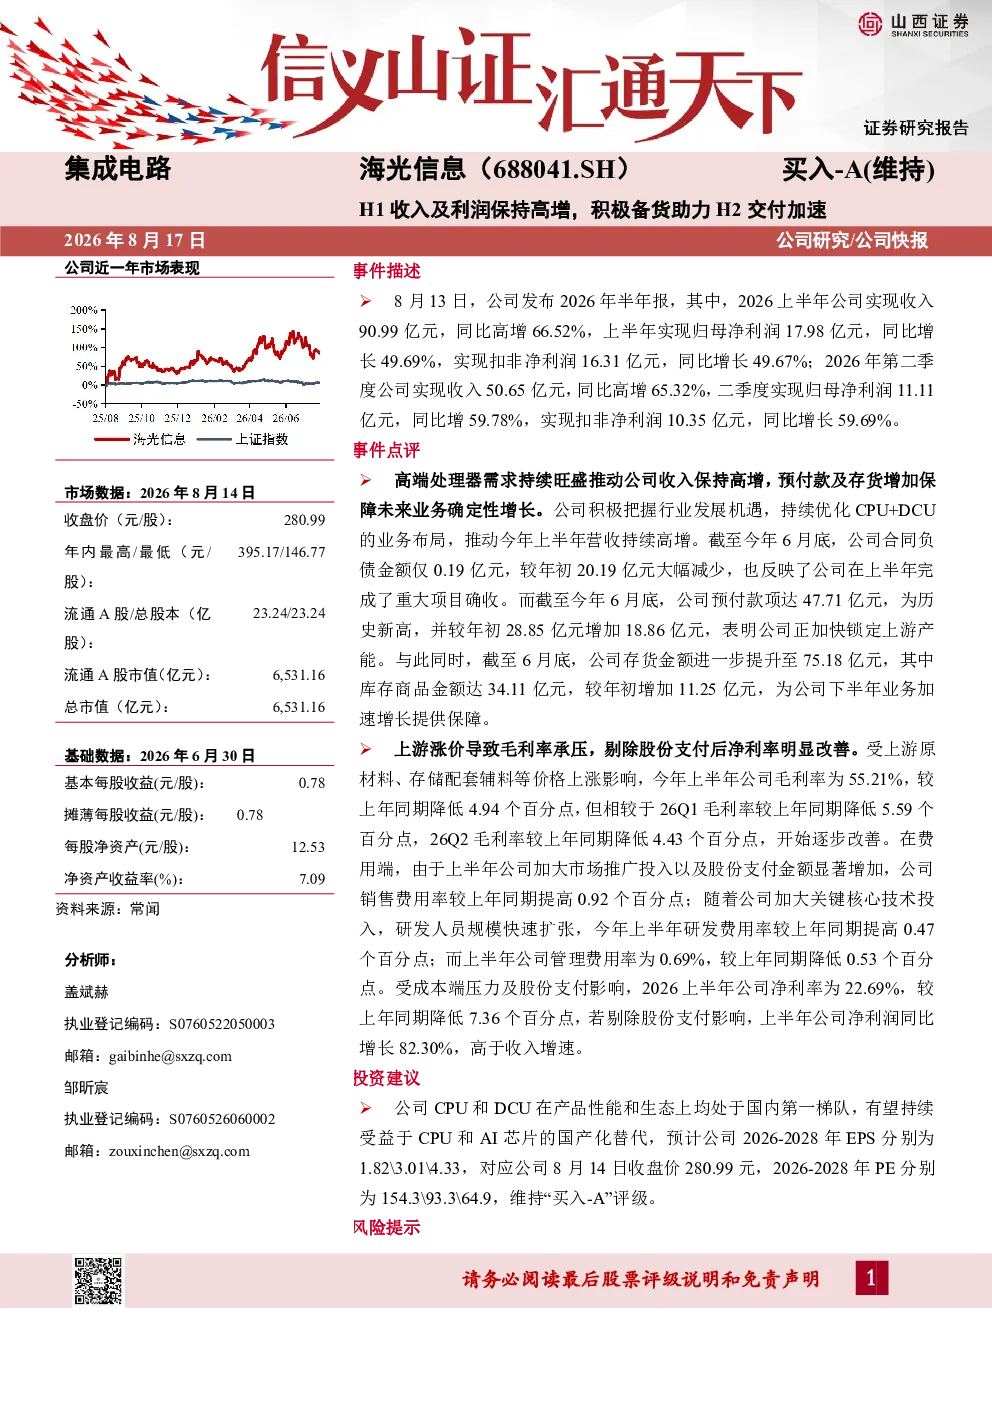
海光信息2026年上半年实现收入90.99亿元,同比增长66.52%;归母净利润17.98亿元,同比增长49.69%。第二季度收入50.65亿元,同比增长65.32%;归母净利润11.11亿元,同比增长59.78%。公司高端处理器需求旺盛推动收入高增,积极备货并优化CPU+DCU业务布局。
海光信息CPU和DCU产品竞争力如何?
海光信息CPU和DCU产品性能及生态处于国内第一梯队,受益于CPU和AI芯片国产化替代。公司产品竞争力强,市场地位稳固,未来发展前景广阔。
海光信息所在赛道发展趋势如何?
海光信息所在高端处理器赛道,随着国产替代进程加速,市场需求旺盛。公司积极布局CPU+DCU业务,符合行业发展趋势,未来发展潜力巨大。
海光信息市场现状如何?
海光信息在高端处理器市场占据重要地位,产品性能及生态优势明显。公司积极备货优化业务布局,市场竞争力强,未来发展前景广阔。
海光信息研报有哪些风险提示?
海光信息研报提示客户集中度较高、供应链风险、原材料价格上涨、新产品研发不及预期等风险。投资者需关注这些风险因素,谨慎投资决策。
你可能感兴趣
26H1业绩多元拓展+备货策略助力收入利润均高增
国泰海通证券2026-09-05
2021年半年报点评:收入增速稳健,销量增长及结构优化助力利润高增
食品饮料民生证券2021-08-25
Q3收入保持高增,利润短期承压,费用及收现情况同比改善
建筑建材国盛证券2021-10-27
2024年报及2025一季报点评:收入及利润均保持高增,关税压力下具备韧性
电子设备东吴证券2025-04-30
中泰传媒中文在线收入保持高增短剧及漫剧业务加速推进事件
未知机构2025-10-23
四会富仕H1收入高增Q2利润环比近翻倍业绩结构性超预期
未知机构2026-08-04
尚太科技(001301.SZ)H1出货保持高增,一体化产能加速释放
西部证券2026-08-20
敏感肌龙头业绩亮眼,H1收入利润高增
基础化工群益证券2021-08-11
PCB产业链点评 四会富仕 H1收入高增 Q2利润环比近翻倍 业绩结构性超预期
未知机构2026-08-03
上能电气2025半年报点评:Q2业绩环增,看H2国内外交付加速
中泰证券2025-09-14