猜你想问
名创优品最新业绩表现如何?
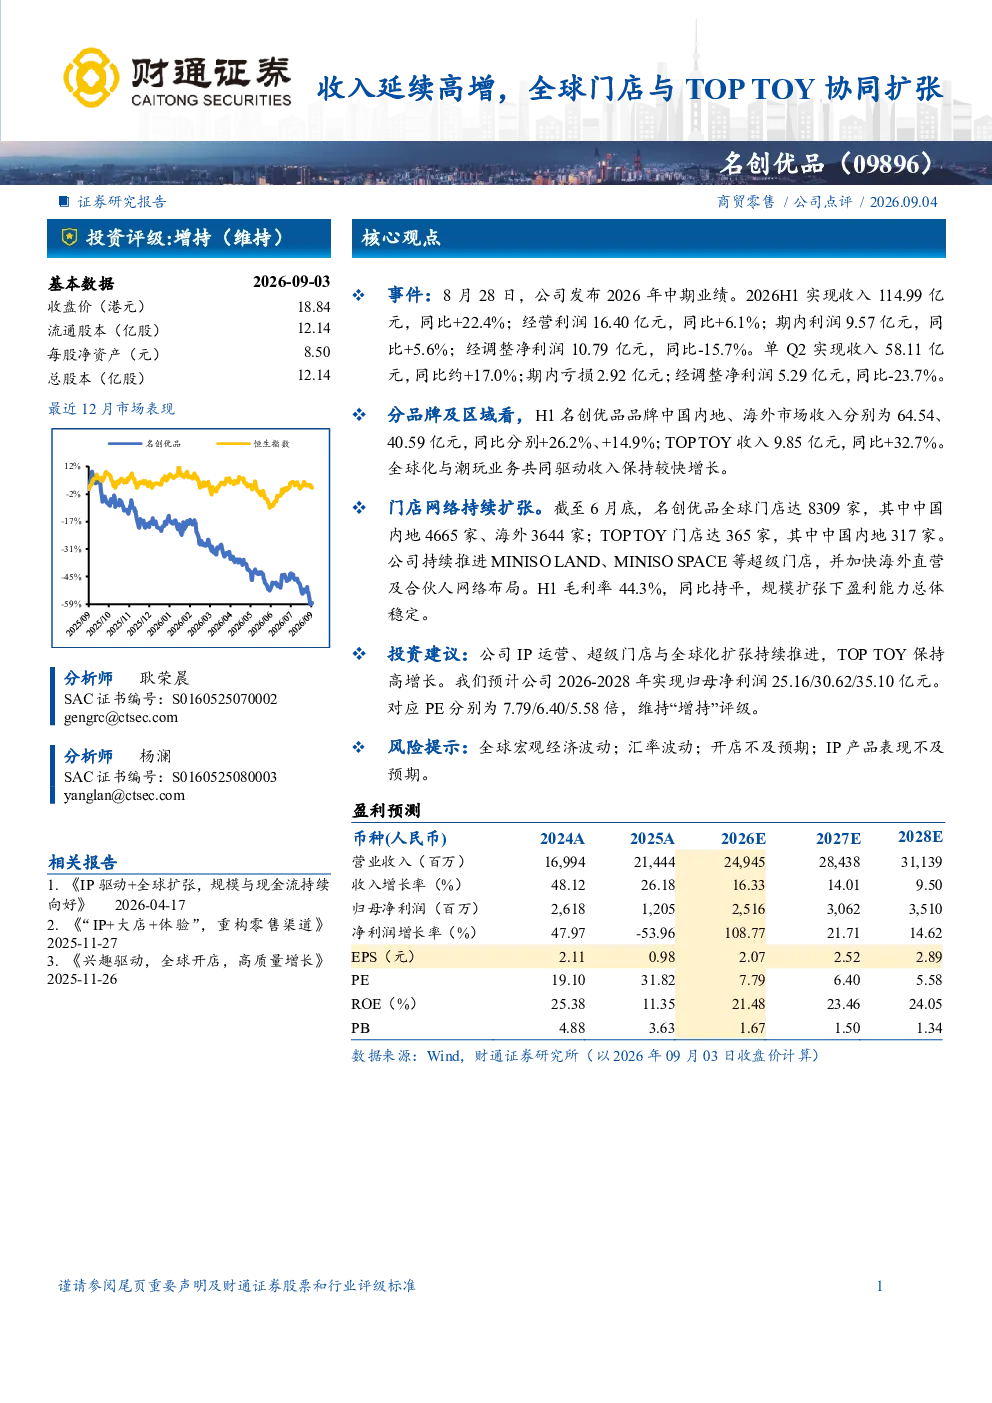
名创优品2026年中期业绩显示,H1实现收入114.99亿元,同比增长22.4%。其中,名创优品品牌在中国内地和海外市场收入分别增长26.2%和14.9%,TOP TOY品牌收入增长32.7%。单季度来看,Q2收入58.11亿元,同比增长约17.0%,但经调整净利润同比下降23.7%。公司整体收入增长强劲,但净利润增速放缓,主要受汇兑损益及费用投入影响。
名创优品的发展趋势和行业前景怎样?
名创优品通过全球化扩张和TOP TOY品牌协同发展,推动收入持续增长。公司持续推进超级门店战略,并加速海外布局,截至6月底全球门店达8309家。未来,IP运营和潮玩业务将成为重要增长点。从行业看,快时尚品牌需应对消费升级和竞争加剧,但全球化、数字化和IP化趋势为行业带来新机遇。
研报对名创优品的核心分析点是什么?
研报重点分析了名创优品的收入增长动力、门店扩张策略及盈利能力。报告指出,名创优品和TOP TOY业务协同驱动收入增长,超级门店模式提升品牌形象和用户体验。同时,报告关注公司毛利率稳定,但净利润增速放缓的问题,认为规模扩张下盈利能力总体稳定。
当前名创优品的市场竞争格局如何?
名创优品在中国快时尚市场占据重要地位,主要竞争对手包括ZARA、H&M等国际品牌及国内新兴品牌。报告显示,名创优品通过多品牌战略和全球化布局增强竞争力。TOP TOY品牌在潮玩市场表现突出,但面临激烈竞争。公司需持续创新和优化运营,以维持市场优势。
研报提示的主要风险有哪些?
研报提示的风险包括全球宏观经济波动可能影响消费需求,汇率波动影响盈利能力,开店速度放缓可能影响增长潜力,以及IP产品表现不及预期。此外,原材料成本上升和供应链稳定性也是潜在风险因素,需持续关注。
你可能感兴趣
商贸零售行业跟踪周报:TOP TOY完成由淡马锡领投的融资,有利于延续高增势头&名创优品价值重估
商贸零售东吴证券2025-08-25
2025三季报点评:同店强劲收入同比+28%,TOP TOY加速成长,期待Q4旺季表现
东吴证券2025-11-25
名创优品(9896.HK):国内同店增长提速,TOP TOY 延续翻倍势头
信达证券2025-11-21
门店扩张驱动收入高增,渠道红利释放成长动能
财通证券2026-08-29
TOP TOY 招股书梳理报告:中国规模最大、增速最快的潮玩集合品牌,产品与渠道双轮驱动
文化传媒国泰海通证券2025-10-10
出入境旅游行业高需求与多维度政策带来上行动能,零售门店扩张预期下业绩有望实现快增
华西证券2025-04-24
业绩延续高增态势,H股上市契机推进全球产能协同布局
东吴证券2026-04-08
2020年三季报点评:Q3收入高增延续,渠道扩张持续推进
食品饮料东方财富2020-10-29
公司动态点评:Q3收入延续高增,产能扩张发展可期
长城证券2022-10-26
2021年三季报点评:Q3收入维持较快增长,门店扩张态势延续
医药生物西部证券2021-10-30