猜你想问
达势股份2026年中期业绩表现如何?
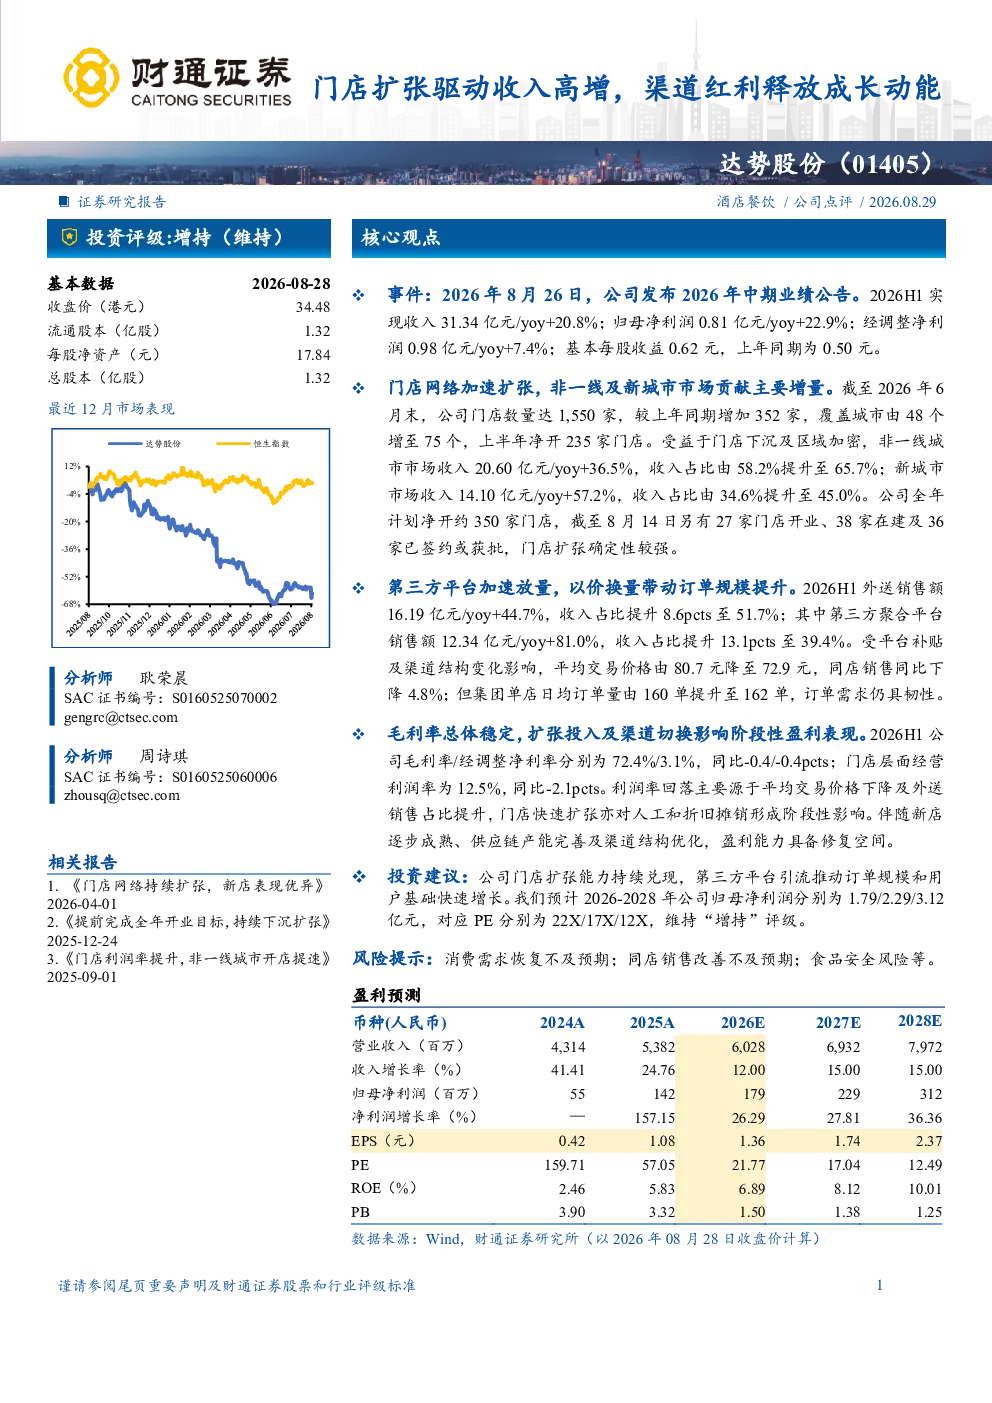
达势股份2026年中期业绩表现强劲,实现收入31.34亿元同比增长20.8%,归母净利润0.81亿元同比增长22.9%。门店网络加速扩张,截至2026年6月末门店数量达1,550家同比增长352家,覆盖城市由48个增至75个。非一线城市市场和新城市市场贡献主要增量,分别占收入65.7%和45.0%。第三方平台加速放量,外送销售额16.19亿元同比增长44.7%,其中第三方聚合平台销售额12.34亿元同比增长81.0%。
达势股份的门店扩张策略有何特点?
达势股份的门店扩张策略聚焦非一线及新城市市场,截至2026年6月末门店数量达1,550家同比增长352家,覆盖城市由48个增至75个。上半年净开235家门店,其中非一线城市市场收入占比65.7%,新城市市场收入占比45.0%。公司计划全年净开约350家门店,截至8月14日已有27家开业、38家在建及36家已签约或获批。这种策略有助于快速提升市场渗透率和收入规模。
达势股份在第三方平台的发展情况怎样?
达势股份在第三方平台的发展迅速,2026H1外送销售额16.19亿元同比增长44.7%,收入占比51.7%。其中第三方聚合平台销售额12.34亿元同比增长81.0%,收入占比39.4%。虽然平均交易价格由80.7元降至72.9元,同店销售同比下降4.8%,但集团单店日均订单量由160单提升至162单,显示用户基础和订单规模持续增长。
达势股份当前面临哪些市场挑战?
达势股份当前面临的主要市场挑战包括盈利能力阶段性承压,2026H1毛利率/经调整净利率分别为72.4%/3.1%同比下滑0.4pcts,门店层面经营利润率12.5%同比下滑2.1pcts。主要原因是平均交易价格下降、外送销售占比提升以及门店快速扩张带来的人工和折旧摊销压力。此外,同店销售同比下降4.8%也反映出市场竞争加剧。
达势股份存在哪些潜在风险?
达势股份存在的主要风险包括消费需求恢复不及预期,可能影响门店扩张和订单增长;同店销售改善不及预期,将拖累盈利能力修复;食品安全风险也可能对品牌声誉和经营造成冲击。这些风险需要持续关注,但报告未提及具体事件或数据支持。