猜你想问
这份研报的核心内容是什么?
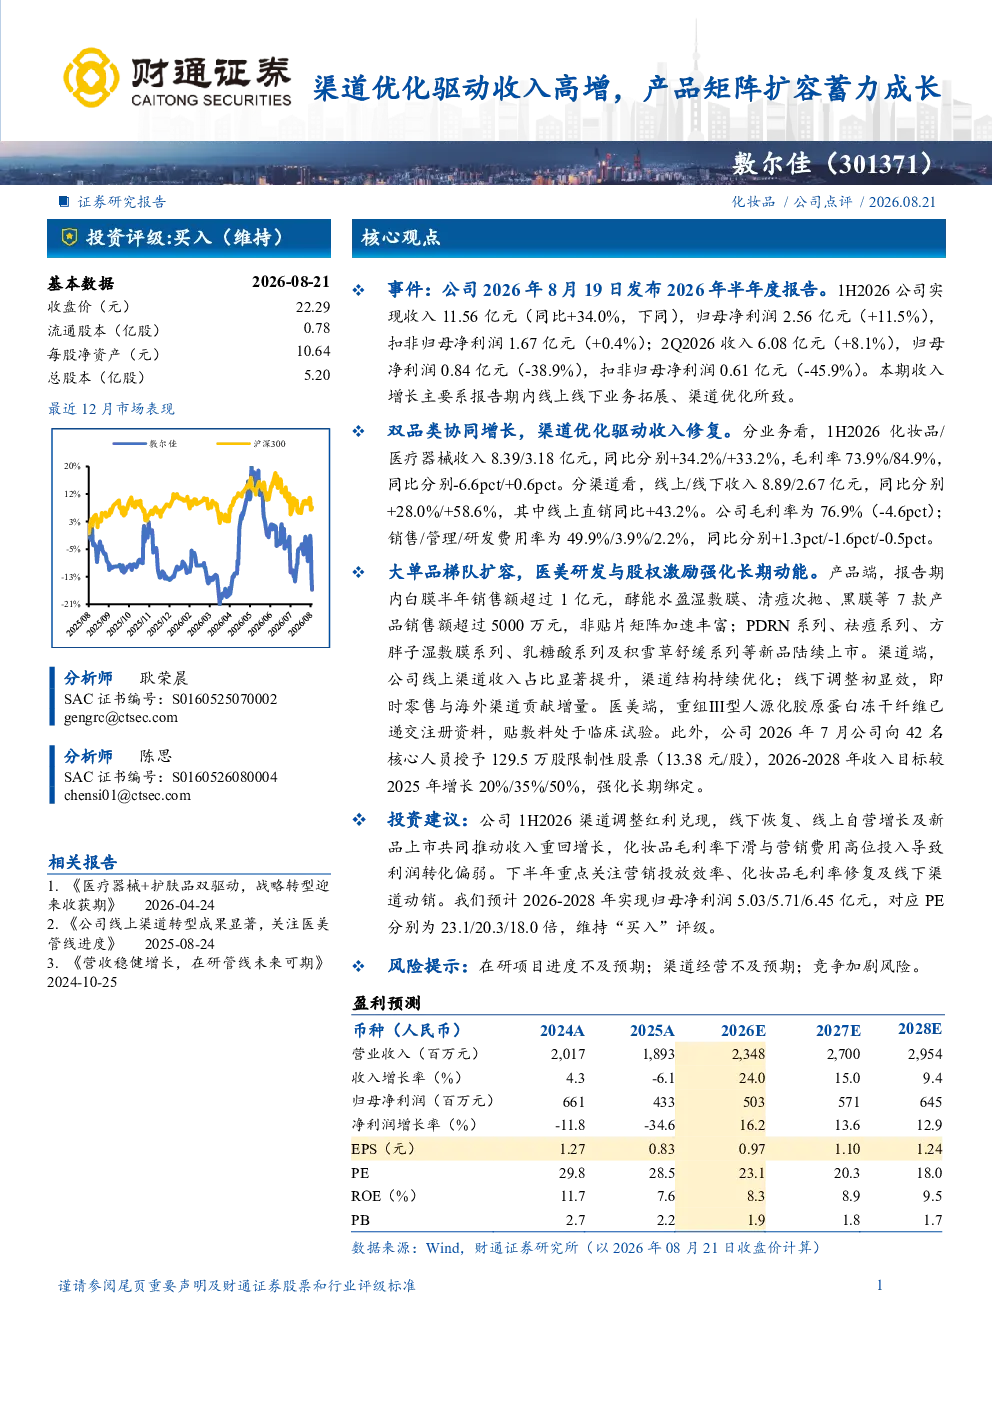
这份研报的核心内容是分析敷尔佳2026年上半年的业绩表现。报告显示,公司1H2026实现收入11.56亿元,同比增长34.0%,归母净利润2.56亿元,同比增长11.5%。收入增长主要得益于线上线下业务拓展和渠道优化。化妆品和医疗器械收入分别同比增长34.2%和33.2%,线上直销收入同比增长43.2%。但化妆品毛利率下滑和营销费用高位投入导致利润转化偏弱。报告还提到,公司推出了多款新品,如白膜、酵能水盈湿敷膜等,以及重组Ⅲ型人源化胶原蛋白冻干纤维等在研项目。
医美赛道目前的发展趋势如何?
医美赛道目前的发展趋势呈现多元化和技术创新的特点。随着消费者对医美服务的需求不断增长,市场逐渐向规范化、专业化方向发展。技术创新是医美赛道的重要驱动力,如重组Ⅲ型人源化胶原蛋白冻干纤维等新技术的应用,为医美行业带来了新的增长点。同时,品牌也在积极拓展线上渠道,提升用户体验。但需要注意的是,市场竞争也在加剧,品牌需要不断提升自身竞争力。
研报重点分析了哪些方面?
研报重点分析了敷尔佳的渠道优化策略和产品矩阵扩容情况。在渠道方面,公司通过线上线下业务拓展和自营增长,实现了收入的显著提升。具体来看,线上直销收入同比增长43.2%,线下渠道也在逐步恢复。在产品方面,公司推出了多款新品,如白膜、酵能水盈湿敷膜等,这些新品的市场表现良好,为公司的收入增长提供了有力支撑。此外,研报还分析了公司的费用率和毛利率情况,指出化妆品毛利率下滑和营销费用高位投入是影响利润转化的主要因素。
根据研报,市场现状如何判断?
根据研报,市场现状呈现增长与挑战并存的态势。一方面,敷尔佳通过渠道优化和产品创新,实现了收入的显著增长,展现出较强的市场竞争力。另一方面,化妆品毛利率下滑和营销费用高位投入也反映出公司在成本控制和利润管理方面面临挑战。整体来看,医美市场仍处于快速发展阶段,但竞争也在加剧,品牌需要不断提升自身竞争力,以应对市场变化。
研报提到了哪些风险提示?
研报提到了几个风险提示,包括在研项目进度不及预期、渠道经营不及预期和竞争加剧风险。在研项目进度不及预期可能导致公司的新品推广计划受阻,影响收入增长。渠道经营不及预期则可能影响公司的市场拓展和销售业绩。此外,医美市场竞争激烈,品牌需要不断提升自身竞争力,以应对市场变化。这些风险因素需要公司密切关注,并采取相应的措施加以应对。