猜你想问
这份研报主要讲了什么内容?
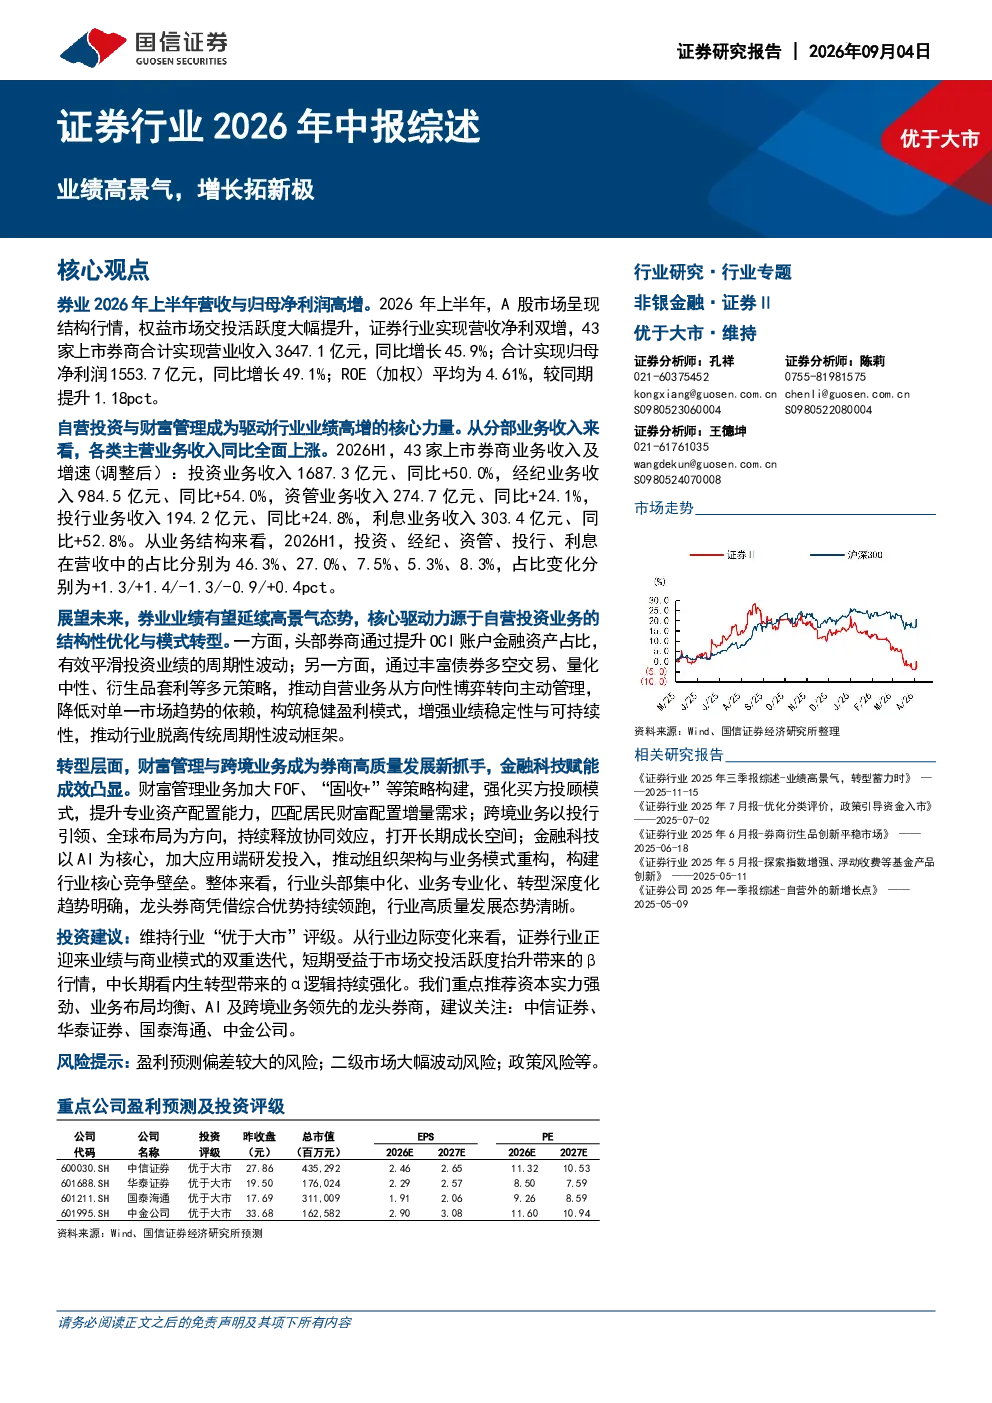
这份研报主要分析了2026年上半年A股证券行业的业绩表现。报告指出,证券行业实现营收净利双增,43家上市券商合计营业收入同比增长45.9%,归母净利润同比增长49.1%。业绩增长主要得益于市场交投活跃,带动经纪业务、信用业务等板块高增长。自营和经纪业务成为主要增长引擎,投资业务收入同比增长50.0%,经纪业务收入同比增长54.0%。此外,跨境业务、财富管理和AI赋能也成为行业亮点,跨境业务收入同比增长约69.9%,财富管理转型深化,AI应用从投入期迈向产出期。报告还分析了行业资产规模扩容、杠杆率提升、双巨头格局稳固、金融投资权益增配以及风控指标充裕等情况。
证券行业未来发展趋势如何?
证券行业未来发展趋势呈现多方面特点。首先,市场交投活跃度持续提升将带动业务增长,尤其是经纪业务和财富管理板块。其次,跨境业务成为业绩“第三极”,头部券商凭借优势持续领跑。财富管理转型深化,买方投顾化、资产配置化、解决方案化趋势明显。AI赋能从技术建设转向业务价值兑换,AIAgent已渗透核心业务场景。行业资产规模稳步扩容,杠杆率提升,但风控指标普遍充裕。投行业务竞争格局马太效应加剧,头部集中度持续强化。金融投资延续权益增配特征,股票资产占比创2018年以来新高。总体来看,证券行业正迎来业绩与商业模式的双重迭代,内生转型带来的α逻辑持续强化。
研报重点分析了哪些方向?
研报重点分析了证券行业2026年上半年的业绩表现和业务亮点。业绩方面,报告详细分析了营收净利增长情况,以及驱动因素如市场交投活跃度提升、各类主营业务收入全面上涨等。业务亮点方面,报告重点介绍了跨境业务发展,指出其已成为业绩“第三极”,头部券商领跑;财富管理转型深化,买方投顾成为核心抓手;AI赋能从投入期迈向产出期,快速渗透核心业务场景。此外,报告还分析了资产规模与风控指标,如行业杠杆率提升、双巨头格局稳固、金融投资权益增配以及风控指标充裕等。
当前证券市场现状如何?
当前证券市场现状呈现活跃与结构性特点。A股市场交投活跃度大幅提升,权益市场交投活跃度创下近年新高,直接驱动券商经纪业务、信用业务等财富管理相关板块实现高增长。证券行业实现营收净利双增,43家上市券商合计营业收入同比增长45.9%,归母净利润同比增长49.1%。行业资产规模稳步扩容,总资产和净资产规模分别增长18.1%和5.6%,平均杠杆倍数升至3.64倍。投行业务竞争格局马太效应加剧,头部券商资本扩张与杠杆运用更积极。金融投资延续权益增配特征,股票资产占比创2018年以来新高。总体来看,证券市场呈现稳健增长态势,行业结构性亮点突出。
研报提示了哪些风险?
研报提示了证券行业面临的主要风险。首先,二级市场大幅波动风险可能影响券商自营业务和投资收益。其次,资本市场全面深化基础性制度改革推进不及预期,可能影响行业长期发展空间。第三,金融监管趋严可能对券商业务创新和扩张带来限制。此外,创新业务推进不及预期也可能影响行业转型效果。这些风险因素需引起关注,投资者在评估行业机会时应充分考虑潜在的不确定性。