猜你想问
这份研报的核心内容是什么?
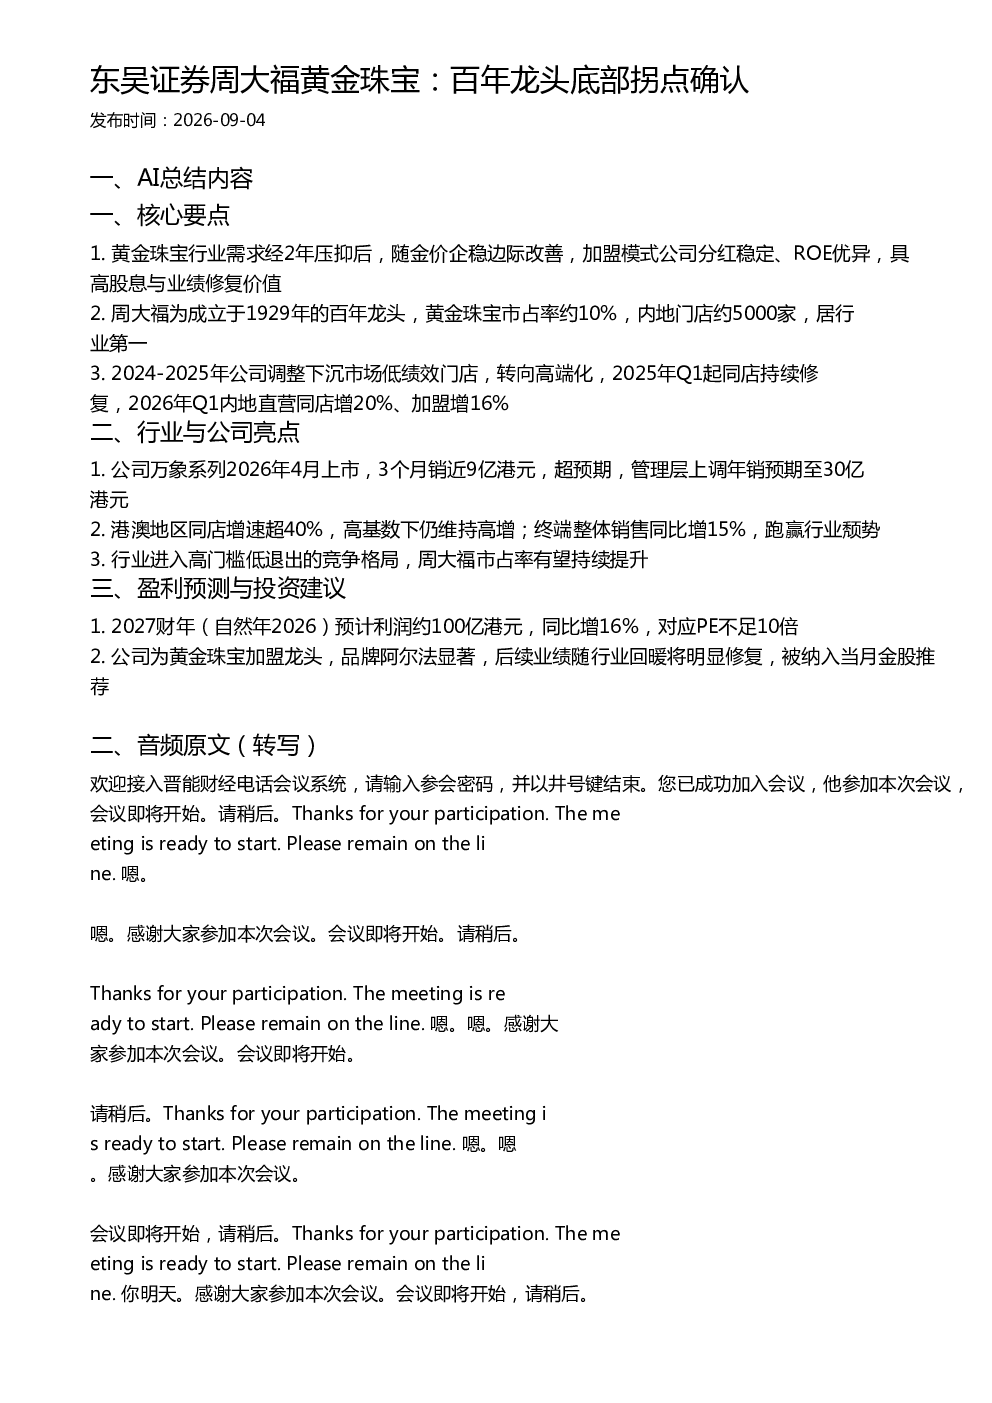
该研报分析黄金珠宝行业需求在压抑后随金价企稳边际改善,加盟模式公司分红稳定、ROE优异,具高股息与业绩修复价值。周大福作为百年龙头,市占率约10%,内地门店约5000家,通过调整下沉市场低绩效门店转向高端化,2026年Q1内地直营同店增20%、加盟增16%。公司万象系列上市即超预期,港澳地区同店增速超40%,终端整体销售同比增15%,跑赢行业颓势,行业进入高门槛低退出的竞争格局,周大福市占率有望持续提升。预计2027财年利润约100亿港元,同比增16%,对应PE不足10倍,公司为黄金珠宝加盟龙头,品牌阿尔法显著,业绩随行业回暖将明显修复。
黄金珠宝行业的发展趋势如何?
黄金珠宝行业需求经2年压抑后,随金价企稳边际改善,加盟模式公司分红稳定、ROE优异,具高股息与业绩修复价值。行业进入高门槛低退出的竞争格局,头部企业如周大福市占率有望持续提升。公司通过调整下沉市场低绩效门店转向高端化,万象系列上市即超预期,港澳地区同店增速超40%,终端整体销售同比增15%,跑赢行业颓势。未来行业竞争将更聚焦品牌与渠道优势,头部企业盈利能力有望持续改善。
研报重点分析了周大福的哪些方面?
研报重点分析了周大福作为百年龙头的历史地位与市场优势,其黄金珠宝市占率约10%,内地门店约5000家,居行业第一。报告关注公司通过调整下沉市场低绩效门店转向高端化的战略,2025年Q1起同店持续修复,2026年Q1内地直营同店增20%、加盟增16%。此外,万象系列上市即超预期,3个月销近9亿港元,管理层上调年销预期至30亿港元,港澳地区同店增速超40%,终端整体销售同比增15%,跑赢行业颓势。公司品牌阿尔法显著,被纳入当月金股推荐。
当前黄金珠宝市场的现状如何?
当前黄金珠宝市场处于需求压抑后的边际改善阶段,金价企稳对行业复苏提供支撑。加盟模式公司分红稳定、ROE优异,展现出高股息与业绩修复价值。头部企业如周大福通过战略调整,已实现同店销售持续修复,港澳地区同店增速超40%,终端整体销售同比增15%,跑赢行业颓势。行业竞争加剧,进入高门槛低退出的格局,头部企业市占率有望持续提升,市场集中度进一步提高。
研报是否存在风险提示?
研报提示黄金珠宝行业受宏观经济与金价波动影响较大,需求恢复存在不确定性。公司战略调整效果可能受市场竞争与消费者偏好变化影响,万象系列销售表现虽超预期但需持续观察。行业竞争加剧可能压缩利润空间,头部企业需持续提升品牌与渠道壁垒。此外,宏观经济环境变化可能影响消费者购买力,进而影响行业整体复苏进程。