猜你想问
这份研报主要分析了房地产板块的哪些情况?
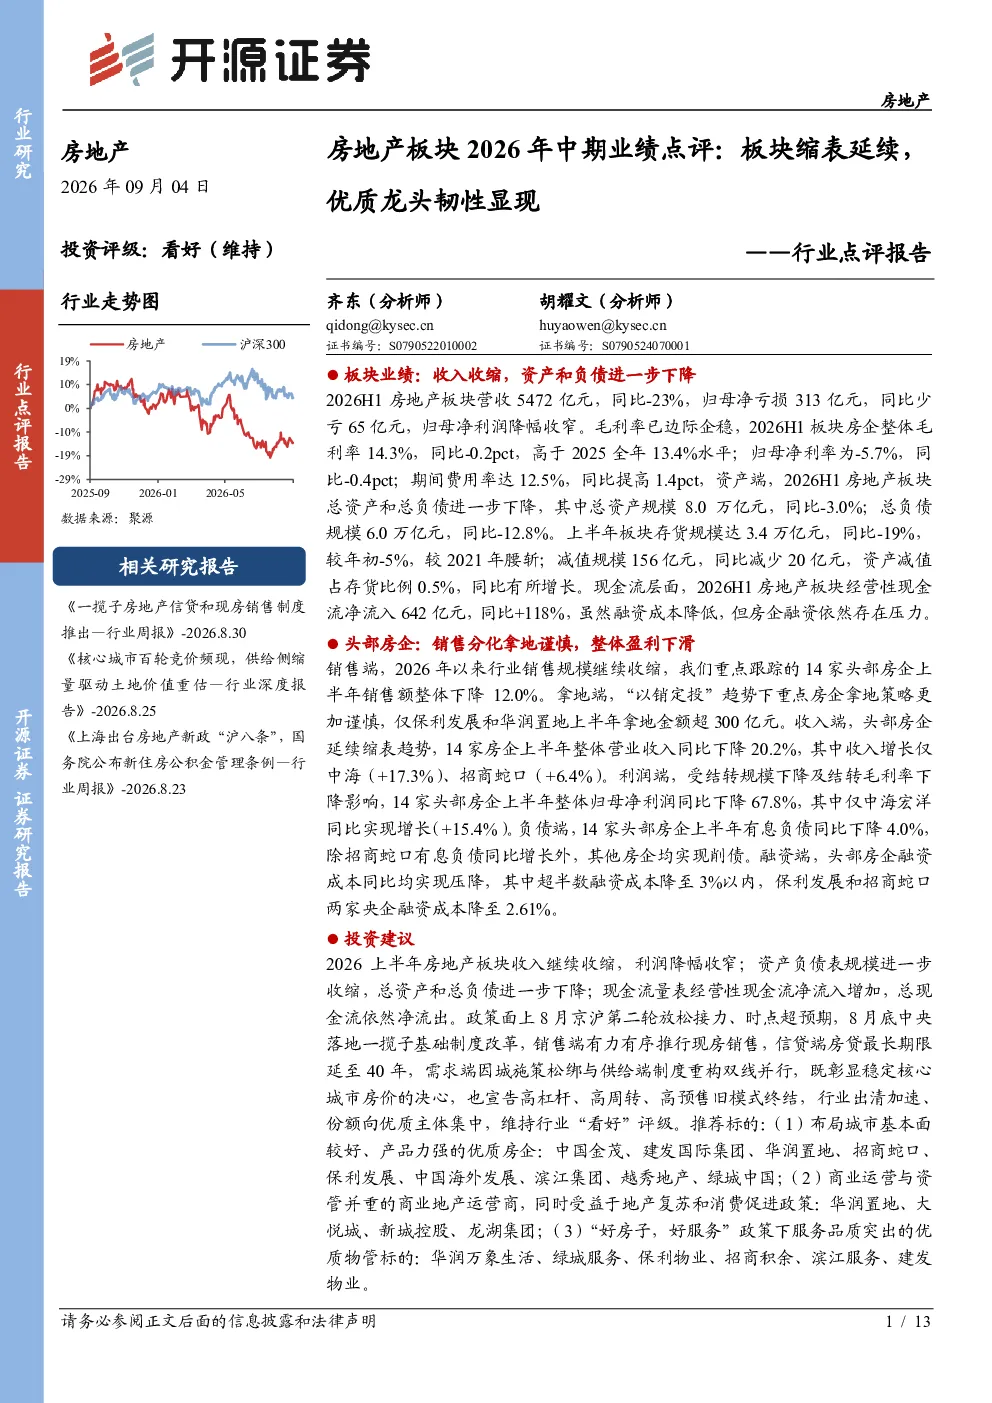
这份研报主要分析了2026年上半年A股房地产板块的整体业绩表现。报告指出板块收入收缩,但利润降幅收窄,资产负债表规模进一步收缩,总资产和总负债下降。经营性现金流净流入增加,但总现金流依然净流出。同时,报告还分析了头部房企的销售、拿地、收入、利润、负债和融资情况,指出行业销售规模继续收缩,头部房企销售额整体下降,但部分房企如中海、招商蛇口等实现了收入增长。此外,报告还分析了行业发展趋势和投资建议,指出行业出清加速,份额向优质主体集中,并推荐了布局城市基本面较好、产品力强的优质房企、商业地产运营商以及服务品质突出的优质物管标的。
房地产板块未来的发展趋势如何?
根据研报分析,房地产板块未来发展趋势呈现行业出清加速、份额向优质主体集中的特点。政策面上,因城施策松绑与供给端制度重构双线并行,既彰显稳定核心城市房价的决心,也宣告高杠杆、高周转、高预售旧模式终结。这意味着行业将加速洗牌,优质房企凭借较强的产品力和稳健的经营策略将获得更多市场份额。同时,报告也指出,市场信心恢复和政策影响仍存在不确定性,需要持续关注行业动态。
研报重点分析了哪些方向?
研报重点分析了房地产板块2026年上半年的业绩表现,包括板块整体营收、利润、毛利率、净利率、期间费用率、资产负债表、存货、减值、现金流等关键指标。此外,报告还重点分析了14家头部房企的销售、拿地、收入、利润、负债和融资情况,并对比分析了不同房企的表现差异。最后,报告从投资建议角度出发,推荐了布局城市基本面较好、产品力强的优质房企、商业地产运营商以及服务品质突出的优质物管标的。
当前房地产市场现状如何?
当前房地产市场现状表现为收入收缩,但利润降幅收窄,资产负债表规模收缩,总资产和总负债下降,经营性现金流净流入增加,但总现金流依然净流出。行业销售规模继续收缩,头部房企销售额整体下降,但部分房企如中海、招商蛇口等实现了收入增长。同时,头部房企融资成本同比均实现压降,但融资依然存在压力。政策面上,因城施策松绑与供给端制度重构双线并行,旨在稳定核心城市房价,加速行业出清。
研报提示了哪些风险?
研报提示的主要风险包括市场信心恢复不及预期和政策影响不及预期。当前房地产市场仍处于调整期,市场信心恢复需要时间,如果市场信心恢复不及预期,可能会对行业复苏造成影响。此外,政策效果也存在不确定性,如果政策影响不及预期,也可能会对行业复苏造成阻碍。因此,投资者需要密切关注市场动态和政策变化,谨慎评估投资风险。