猜你想问
水羊股份二季度业绩下滑的主要原因是什么?
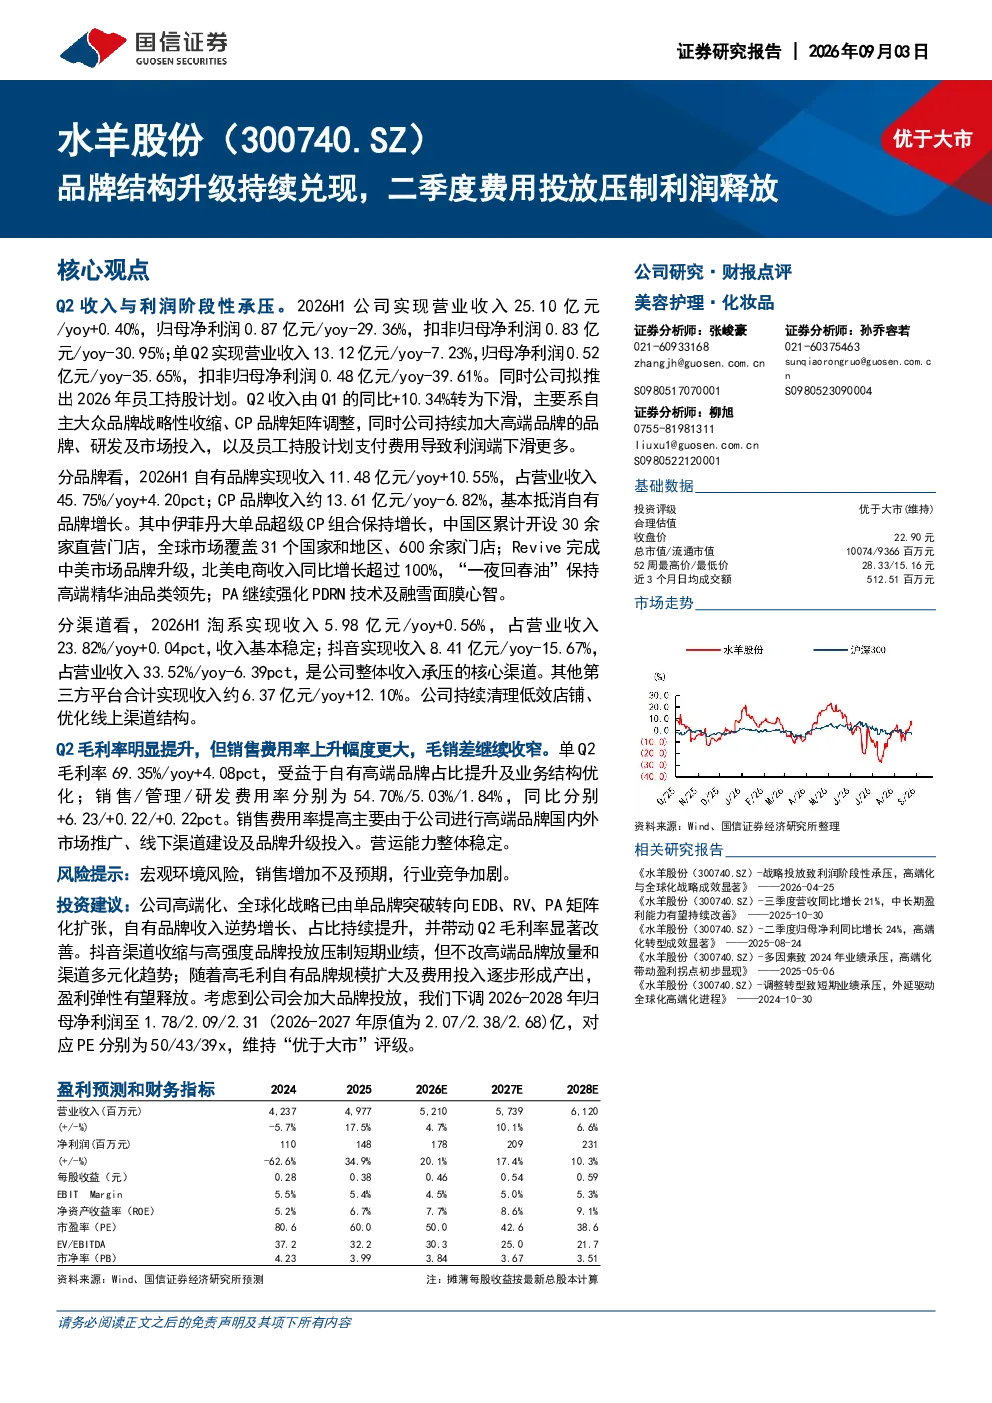
水羊股份2026H1实现营业收入25.10亿元,同比增长0.40%,归母净利润0.87亿元,同比下降29.36%。Q2收入同比下滑7.23%,归母净利润同比下降35.65%。主要原因是自主大众品牌战略性收缩、CP品牌矩阵调整,以及高端品牌品牌、研发及市场投入加大,同时员工持股计划支付费用导致利润端下滑。
水羊股份品牌结构升级的具体表现是什么?
公司高端化、全球化战略已由单品牌突破转向EDB、RV、PA矩阵化扩张,自有品牌收入逆势增长、占比持续提升,并带动Q2毛利率显著改善。自有品牌实现收入11.48亿元,同比增长10.55%,占营业收入45.75%,占比提升4.20个百分点;CP品牌收入约13.61亿元,同比下降6.82%,基本抵消自有品牌增长。
水羊股份未来发展趋势如何?
随着高毛利自有品牌规模扩大及费用投入逐步形成产出,盈利弹性有望释放。抖音渠道收缩与高强度品牌投放压制短期业绩,但不改高端品牌放量和渠道多元化趋势。公司会加大品牌投放,下调2026-2028年归母净利润至1.78/2.09/2.31亿元,对应PE分别为50/43/39倍,维持“优于大市”评级。
水羊股份当前市场表现如何?
2026H1公司实现营业收入25.10亿元,同比增长0.40%;归母净利润0.87亿元,同比下降29.36%。Q2实现营业收入13.12亿元,同比下降7.23%;归母净利润0.52亿元,同比下降35.65%。淘系收入5.98亿元,同比增长0.56%;抖音收入8.41亿元,同比下降15.67%;其他第三方平台收入约6.37亿元,同比增长12.10%。
水羊股份面临哪些风险?
风险提示包括宏观环境风险,销售增加不及预期,行业竞争加剧。公司加大品牌投放可能导致短期利润压力,同时需要关注市场竞争对盈利能力的影响。
你可能感兴趣
品牌结构升级持续兑现,二季度费用投放压制利润释放
国信证券2026-09-03
水羊股份26H1点评聚焦高端品牌费用扰动利润表现
未知机构2026-08-31
加大投放致利润短期调整,品牌结构持续优化
华西证券2026-09-04
瑞尔特2024年中报点评:自主品牌延续增长,费用投放压制盈利
轻工制造国泰君安证券2024-09-08
改革逐步兑现收入高增,费用投放助力品牌提升
食品饮料安信证券2022-04-28
2021年年报及2022年一季报点评:21年收入稳健增长,市场费用投放压制短期利润
民生证券2022-04-28
会稽山(601579)2026年中报点评:结构持续升级,利润弹性释放
华创证券2026-08-24
结构升级推进,利润有望持续释放
食品饮料国泰君安证券2021-03-28
公司信息更新报告:加大费用投放致H1利润下滑,看好后续效果释放
基础化工开源证券2024-07-31
期间费用小幅攀升压制利润,品牌授权快速增长
文化传媒广证恒生2017-10-25