猜你想问
药明合联2026年中报的主要业绩表现如何?
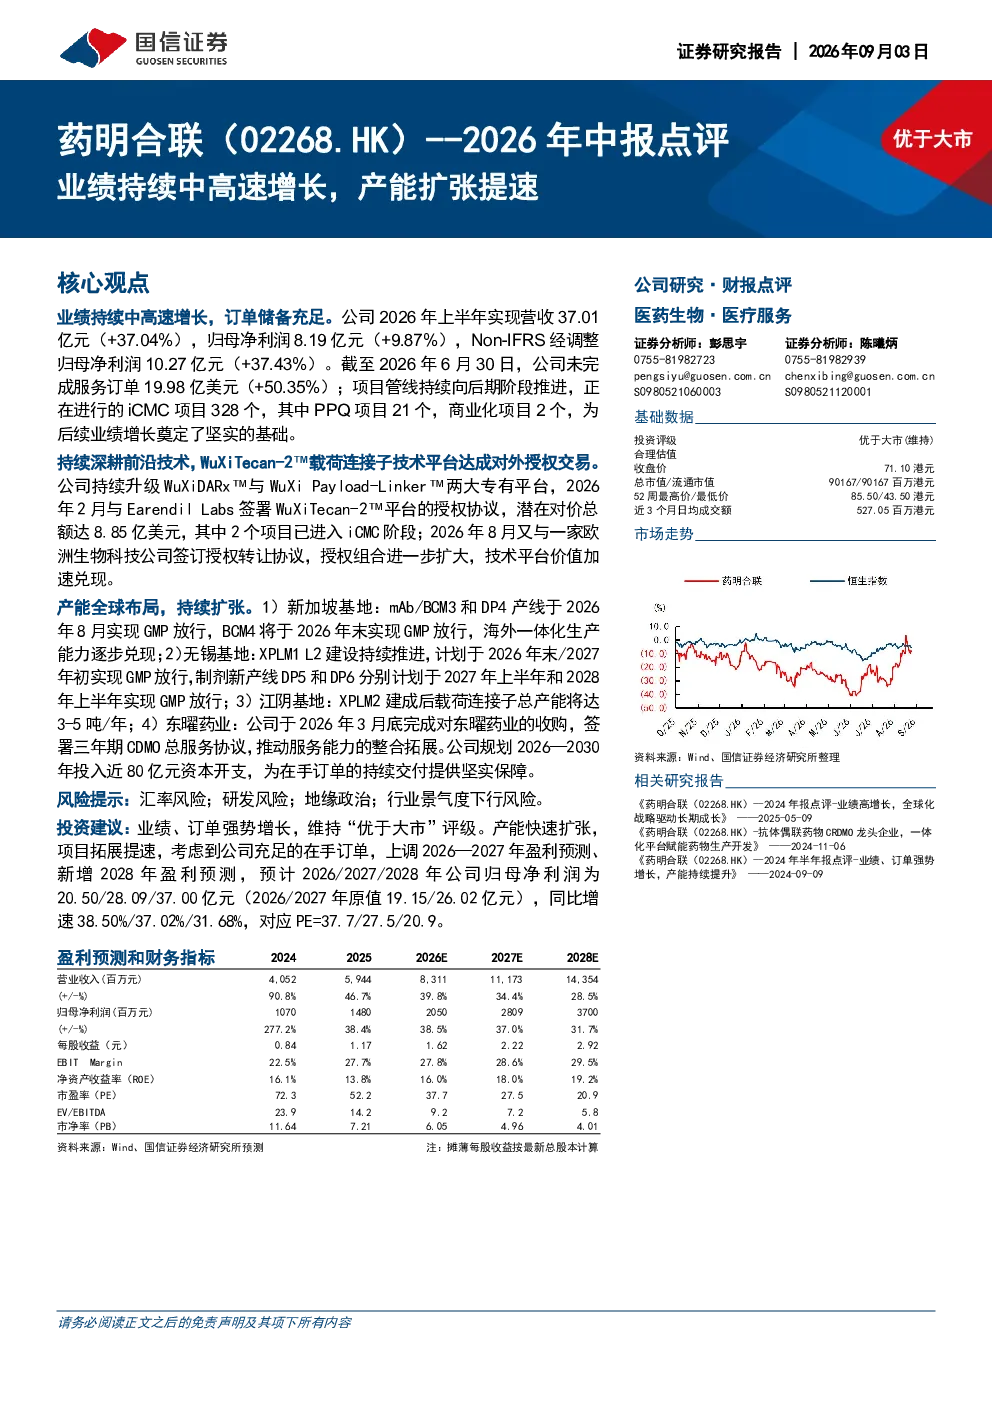
药明合联2026年上半年实现营收37.01亿元,同比增长37.04%,归母净利润8.19亿元,同比增长9.87%。Non-IFRS经调整归母净利润10.27亿元,同比增长37.43%。公司未完成服务订单达到19.98亿美元,同比增长50.35%,显示出强劲的业务增长势头。
药明合联的技术平台授权情况及其意义是什么?
药明合联持续深耕前沿技术,其WuXiTecan-2™载荷连接子技术平台已达成对外授权交易。2026年2月与EarendilLabs签署授权协议,潜在对价总额8.85亿美元,其中2个项目已进入iCMC阶段。2026年8月与欧洲生物科技公司签订授权转让协议,加速技术平台价值兑现,体现了公司技术实力的市场认可。
药明合联的产能扩张计划及其进展如何?
药明合联在全球范围内持续扩张产能。新加坡基地mAb/BCM3和DP4产线于2026年8月实现GMP放行,BCM4将于2026年末实现GMP放行。无锡基地XPLM1L2建设持续推进,计划于2026年末/2027年初实现GMP放行,制剂新产线DP5和DP6分别计划于2027上半年和2028上半年实现GMP放行。江阴基地XPLM2建成后载荷连接子总产能将达3-5吨/年。公司还收购了东曜药业,并签署三年期CDMO总服务协议,规划2026-2030年投入近80亿元资本开支。
药明合联的市场现状和行业发展趋势如何?
药明合联在生物制药外包服务行业保持领先地位,其业绩和订单的持续增长反映了行业对CDMO服务的强劲需求。公司产能的快速扩张和项目管线的推进,显示出其在行业中的竞争优势。未来,随着生物制药技术的不断进步,CDMO行业预计将持续增长,药明合联有望受益于这一趋势。
药明合联研报中提示的主要风险有哪些?
药明合联研报中提示的主要风险包括市场竞争加剧、技术更新迭代快带来的挑战、以及产能扩张带来的财务压力。此外,全球生物制药行业的政策变化和宏观经济波动也可能对公司业务产生影响。投资者需关注这些风险因素,综合评估公司的发展前景。