猜你想问
药明合联2026年中报核心内容有哪些?
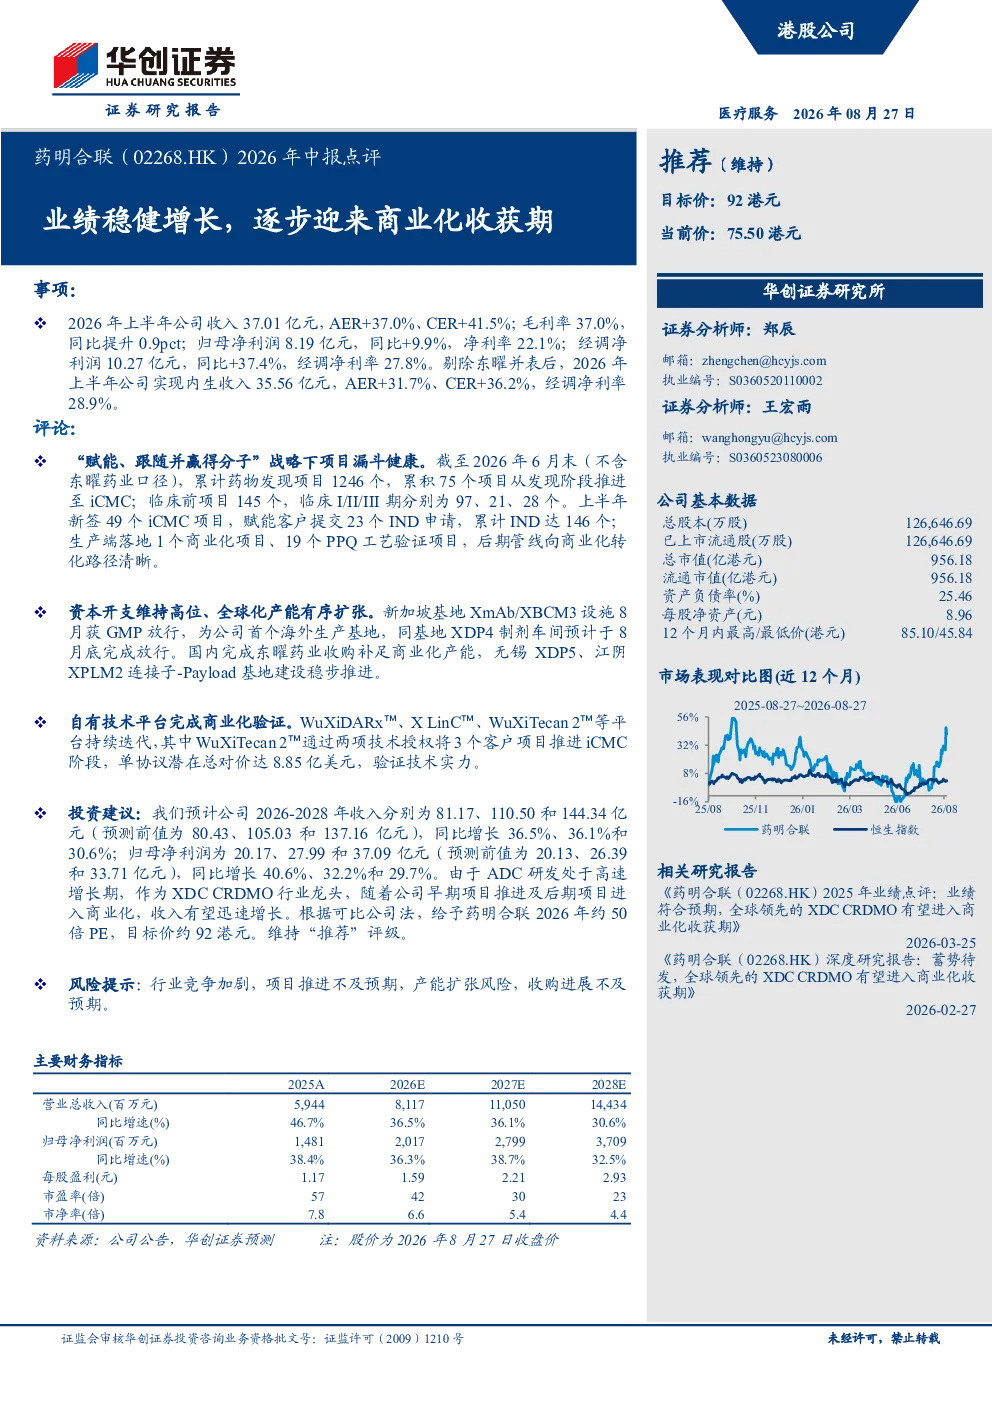
药明合联2026年上半年业绩稳健增长,收入和利润均实现双位数增长。公司战略“赋能、跟随并赢得分子”下项目漏斗健康,资本开支维持高位,全球化产能有序扩张,自有技术平台完成商业化验证,技术实力获市场认可。
XDC CRDMO赛道行业发展趋势如何?
XDC CRDMO赛道行业发展趋势向好,药明合联作为行业龙头,随着早期项目推进及后期项目进入商业化,收入有望迅速增长。公司项目漏斗健康,新签iCMC项目及赋能客户提交IND申请均表现强劲,行业竞争加剧但公司技术实力获市场认可。
药明合联报告中重点分析了哪些方向?
报告重点分析了药明合联的业绩增长、商业化收获期、项目漏斗健康、全球化产能扩张及自有技术平台商业化验证。公司上半年收入37.01亿元,同比增长37.0%;归母净利润8.19亿元,同比增长9.9%。剔除东曜并表后,内生收入35.56亿元,AER+31.7%,CER+36.2%。
当前XDC CRDMO市场现状如何?
当前XDC CRDMO市场现状竞争激烈,但药明合联凭借其技术实力和产能扩张优势保持领先。公司上半年新签49个iCMC项目,赋能客户提交23个IND申请,累计IND达146个;生产端落地1个商业化项目、19个PPQ工艺验证项目。预计2026-2028年收入将保持高速增长。
药明合联研报中提示了哪些风险?
药明合联研报提示了行业竞争加剧、项目推进不及预期、产能扩张风险及收购进展不及预期等风险。公司资本开支维持高位以支持全球化产能扩张,需关注执行效率。同时,行业竞争加剧可能影响项目推进速度和盈利能力,收购进展不及预期也可能影响未来增长潜力。
你可能感兴趣
药明合联业绩持续高增长,商业化有望逐步迎来收获期
国金证券2026-08-24
药明合联(02268.HK)2026年中报点评:业绩持续中高速增长,产能扩张提速
国信证券2026-09-03
华创医药深度早班车药明合联蓄势待发全球领先的XDC CRDMO有望进入商业化收获期
未知机构2026-09-03
华创医药药明合联蓄势待发全球领先的XDCCRDMO有望进入商业化收获期
未知机构2026-03-02
药明合联2026年中报业绩公告整理
未知机构2026-08-25
太阳 药明合联 2026年中报业绩公告整理
未知机构2026-08-24
天风医药杨松团队 药明合联中报业绩点评 收入利润订单均高增 ADC景气持续兑现
未知机构2026-08-24
天风医药杨松团队 药明合联中报业绩点评
未知机构2026-08-24
药明合联:业绩延续高增长,商业化项目持续增厚
国泰海通证券2026-09-16
药明合联(02268):2024年半年报点评:业绩、订单强劲增长,产能释放下盈利能力显著改善
民生证券2024-08-22