猜你想问
这份研报主要讲了什么内容?
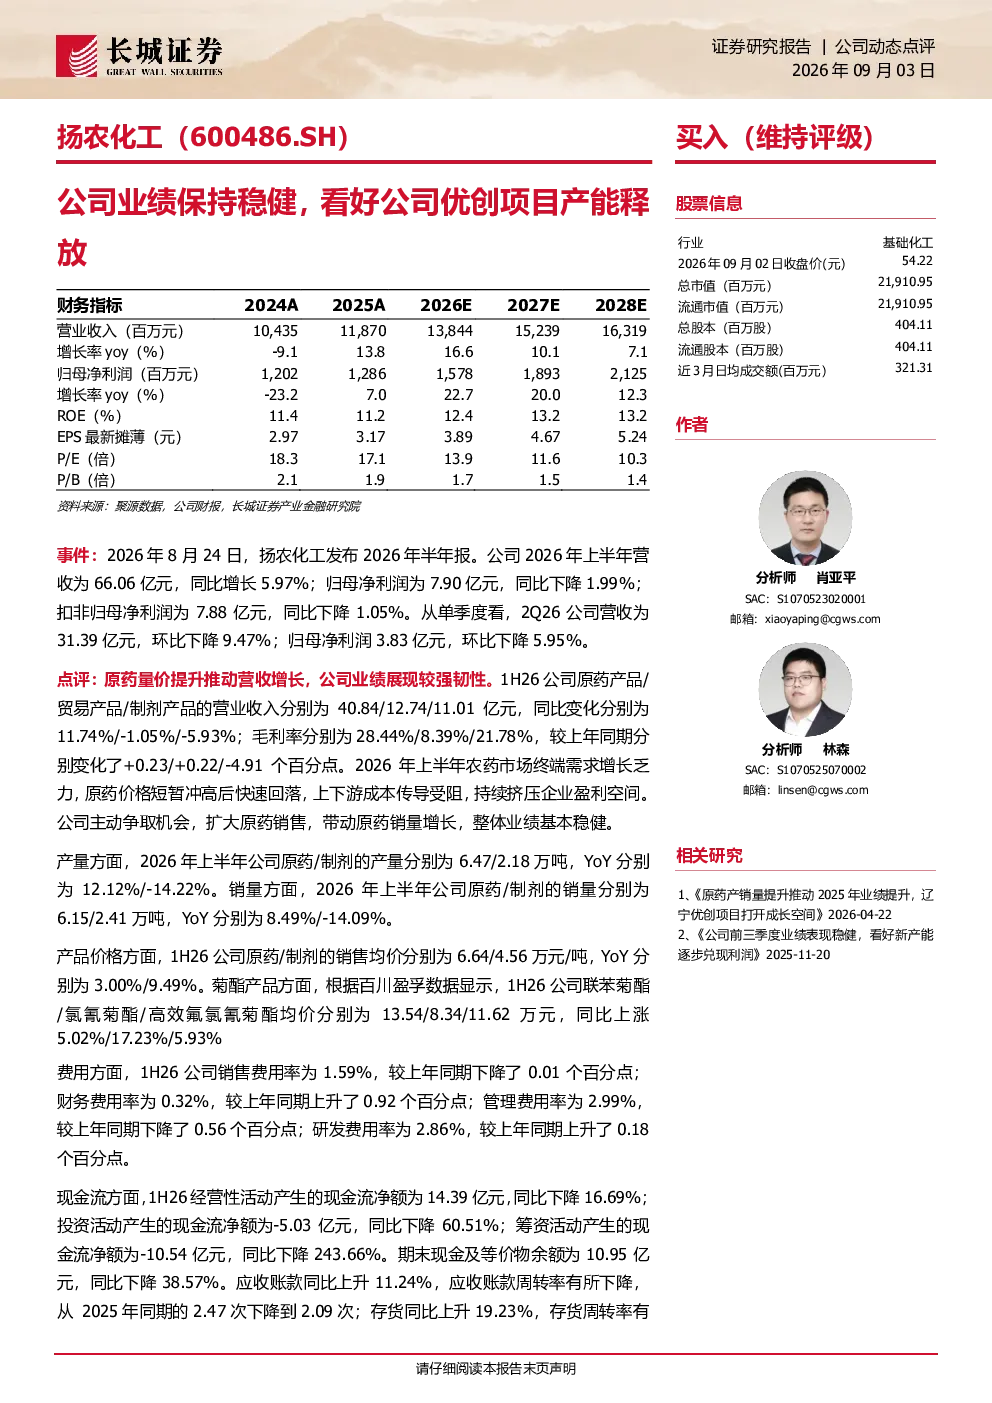
这份研报主要分析了扬农化工2026年上半年的业绩表现,包括营收、利润、产品结构、市场环境、产量与销量、费用与现金流、市场与项目进展等方面。报告指出公司整体业绩保持稳健,通过扩大原药销售带动销量增长,同时优创项目产能已释放,二阶段产品调试合格,二期项目已启动报批,多项重点项目稳步推进。
农药行业目前的发展趋势如何?
农药行业目前处于传统需求淡季,新周期备货仍在盘整,终端市场以消耗库存为主。价格指数同比下跌4.53%。预计旺季价格有望改善,厄尔尼诺现象或推动农药需求提升。公司通过扩大原药销售带动销量增长,整体业绩保持稳健,显示出行业在挑战中仍具备发展潜力。
报告中重点分析了哪些方面?
报告中重点分析了扬农化工的产品结构变化,原药、贸易、制剂营收分别为40.84/12.74/11.01亿元,同比变化11.74%/-1.05%/-5.93%。同时关注了公司重点项目优创项目的进展,一期一阶段产能已释放,二阶段产品调试合格,二期项目已启动报批,显示出公司在产能扩张和产品升级方面的努力。
当前农药市场的情况怎么样?
当前农药市场处于需求淡季,终端市场主要消耗库存,价格指数有所下跌。但预计旺季价格有望改善,厄尔尼诺现象可能推动农药需求提升。公司通过扩大原药销售保持业绩稳健,菊酯产品均价同比上涨,显示出部分细分领域仍具备价格弹性。市场整体处于盘整期,企业需积极应对库存和需求波动。
这份研报提到了哪些风险?
这份研报提示了宏观经济波动、环保安全、产品价格波动、原材料价格波动、研发风险等主要风险。宏观经济波动可能影响市场需求和成本,环保安全要求提高可能增加运营压力,产品价格和原材料价格波动直接影响企业盈利能力,研发风险则关系到公司长期竞争力。投资者需关注这些风险因素对公司经营的影响。
你可能感兴趣
公司优创项目产能释放
长城证券2026-09-04
公司业绩保持稳健,看好高压导电炭黑产能逐步释放
长城证券2026-08-19
2025年中报点评公司经营稳健,辽宁优创项目贡献重要增量
太平洋证券2025-09-05
公司信息更新报告:业绩符合预期,看好辽宁优创项目放量
农林牧渔开源证券2025-10-28
3Q25公司业绩保持稳健 看好高压导电炭黑二期项目开工建设
长城证券2025-11-03
以量补价,公司1H25业绩稳中有进,看好辽宁优创产能爬坡
长城证券2025-09-01
产能释放推动公司业绩稳步增长,看好公司海外产能建设
长城证券2026-09-10
医药CDMO和新能源材料业务发力,公司业绩同比高增,看好公司小核酸产能建设及新能源产能释放
长城证券2026-08-28
农化行业去库拖累公司业绩,优创项目稳步推进
农林牧渔国信证券2024-03-26
2019年三季报点评:农化市场景气下滑,公司保持稳健增长,看好一体化布局逐渐完备及精细化工品项目落地
农林牧渔华创证券2019-10-29