猜你想问
赛轮轮胎上半年业绩增长的主要驱动因素是什么?
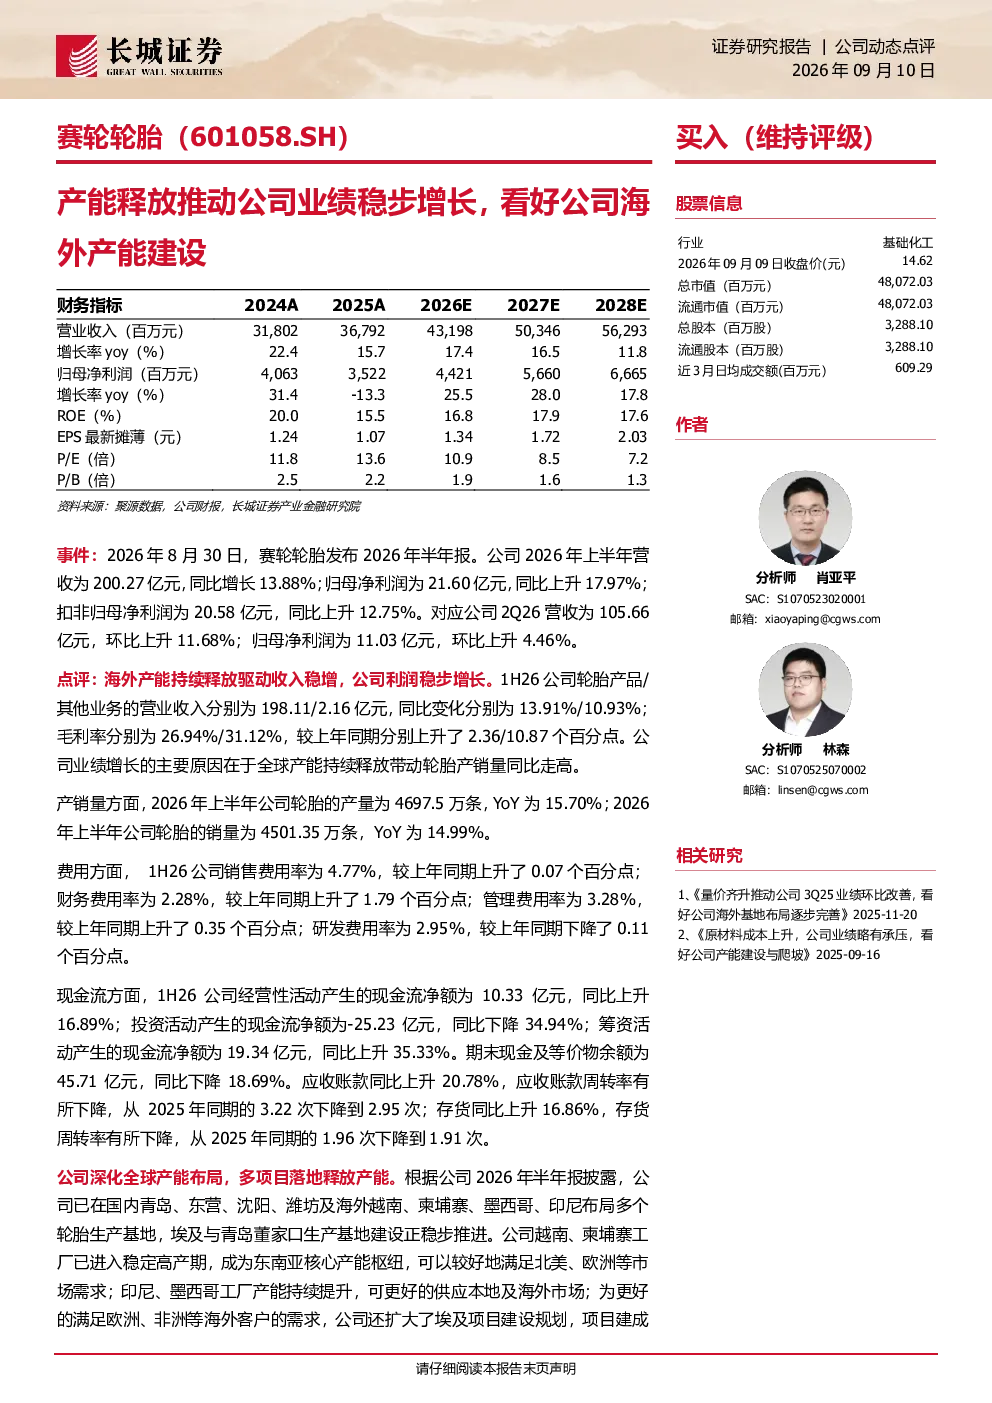
赛轮轮胎上半年业绩增长主要得益于全球产能持续释放带动轮胎产销量提升。公司上半年营收200.27亿元,同比增长13.88%;归母净利润21.60亿元,同比上升17.97%。轮胎产品收入198.11亿元,同比增长13.91%;毛利率26.94%,较上年同期上升2.36个百分点。产量4697.5万条,同比增长15.70%;销量4501.35万条,同比增长14.99%。
赛轮轮胎的全球产能布局情况如何?
赛轮轮胎已在国内青岛、东营、沈阳、潍坊及海外越南、柬埔寨、墨西哥、印尼布局生产基地,埃及与青岛董家口生产基地建设正稳步推进。越南、柬埔寨工厂进入稳定高产期,印尼、墨西哥工厂产能持续提升,埃及项目建成后将成为重要战略支点。公司通过全球化产能布局,有助于进一步抢占海外市场。
赛轮轮胎所在轮胎行业的未来发展趋势是什么?
轮胎行业未来发展趋势将更加注重全球化产能布局和技术创新。随着全球市场需求增长,企业通过海外产能建设提升竞争力成为重要方向。赛轮轮胎的全球产能布局战略,有助于其进一步拓展海外市场份额,提升行业竞争力。同时,技术创新和产品升级也是行业发展的关键驱动力。
赛轮轮胎当前的市场表现如何?
赛轮轮胎当前市场表现良好,上半年营收和净利润均实现同比增长。公司轮胎产品收入198.11亿元,同比增长13.91%;毛利率26.94%,较上年同期上升2.36个百分点。产量和销量分别同比增长15.70%和14.99%,显示出较强的市场需求和产能释放能力。
赛轮轮胎面临的主要风险有哪些?
赛轮轮胎面临的主要风险包括宏观经济波动、环保安全、原材料价格波动和研发风险。宏观经济波动可能影响市场需求和公司业绩;环保安全要求提高可能增加运营成本;原材料价格波动直接影响生产成本;研发风险则关系到产品竞争力和技术领先性。公司需密切关注这些风险并采取相应措施应对。
你可能感兴趣
医药CDMO和新能源材料业务发力,公司业绩同比高增,看好公司小核酸产能建设及新能源产能释放
长城证券2026-08-28
产能释放推动公司海外产能建设
长城证券2026-09-11
长城证券_公司报告_产品价格提升推动公司业绩稳步增长,关注公司锂盐产能投产_钾肥_肖亚平,林森
基础化工长城证券2025-11-13
产品价格提升推动公司业绩稳步增长,关注公司锂盐产能投产
长城证券2025-11-14
原材料成本上升,公司业绩略有承压,看好公司产能建设与爬坡
长城证券2025-09-16
1H24公司业绩同比高增,看好轮胎行业景气持续和公司海外基地建设
轻工制造长城证券2024-09-19
公司业绩保持稳健,看好公司优创项目产能释放
长城证券2026-09-03
需求向好带动公司业绩高增长,看好公司海外产能布局
轻工制造长城证券2024-05-31
金鄂博产能释放推动利润增长,看好公司液冷赛道布局
长城证券2026-06-23
产能逐步释放推动利润提升,看好公司光学膜及电子材料布局
长城证券2026-06-24