猜你想问
林清轩2026年中期业绩具体表现如何?
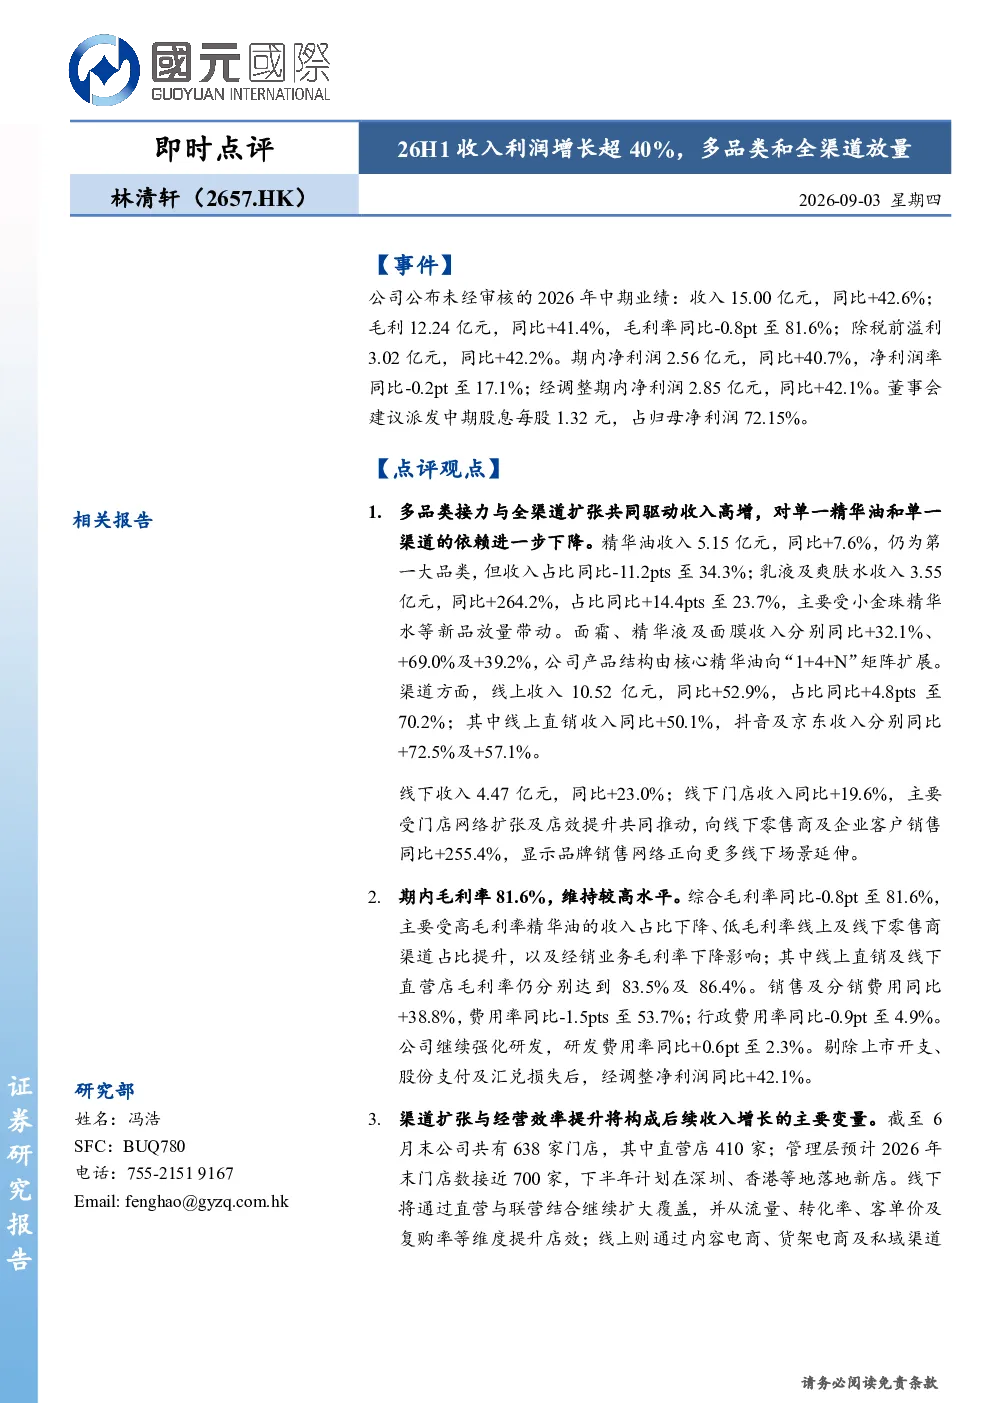
林清轩2026年中期业绩显示,公司收入达到15.00亿元,同比增长42.6%;毛利为12.24亿元,同比增长41.4%,毛利率维持在81.6%;净利润为2.56亿元,同比增长40.7%,净利润率达到17.1%。经调整净利润为2.85亿元,同比增长42.1%。公司董事会建议派发中期股息每股1.32元,显示出公司良好的盈利能力和股东回报意愿。
林清轩的增长主要来自哪些方面?
林清轩的增长主要得益于多品类和全渠道的放量。在产品方面,精华油收入5.15亿元,同比增长7.6%;乳液及爽肤水收入3.55亿元,同比增长264.2%;面霜、精华液及面膜收入分别同比增长32.1%、69.0%和39.2%。产品结构由核心精华油向“1+4+N”矩阵扩展,实现了多元化发展。在渠道方面,线上收入10.52亿元,同比增长52.9%,占比达到70.2%;线下收入4.47亿元,同比增长23.0%。线上渠道的强劲增长表明公司对电商市场的重视和有效布局。
林清轩未来发展趋势如何?
林清轩未来发展趋势主要集中在渠道扩张和经营效率提升。公司预计2026年末门店数将接近700家,通过线下直营与联营结合的方式扩大覆盖范围。线上渠道将通过差异化定位与协同降低单一渠道依赖,进一步提升线上市场份额。此外,韶华子品牌预计2026年收入将超过7,000万元,未来几年综合毛利率预计保持在80%以上,将成为公司新的增长点。这些举措将有助于公司实现持续稳健的增长。
当前林清轩的市场表现如何?
当前林清轩的市场表现强劲,公司上半年收入和净利润均实现超40%的增长,显示出公司强大的市场竞争力和品牌影响力。多品类战略的成功实施,使得增长已由核心精华油扩散至多个品类,产品矩阵更加完善。线上线下渠道的同步扩张,进一步巩固了公司的市场地位。综合毛利率保持80%以上,费用率得到改善,经调整净利润增速与收入基本匹配,反映了公司良好的经营效率和成本控制能力。
林清轩存在哪些风险提示?
林清轩面临的主要风险包括市场竞争加剧、原材料成本波动以及渠道扩张带来的管理挑战。随着护肤市场竞争日益激烈,公司需要持续创新产品以保持竞争优势。原材料成本的不确定性也可能对毛利率产生一定影响。此外,快速扩张线下门店和线上渠道需要更强的管理能力,如何平衡规模扩张与运营效率是公司需要关注的问题。这些因素可能对公司未来的业绩表现产生一定影响。