猜你想问
这份研报主要讲了什么内容?
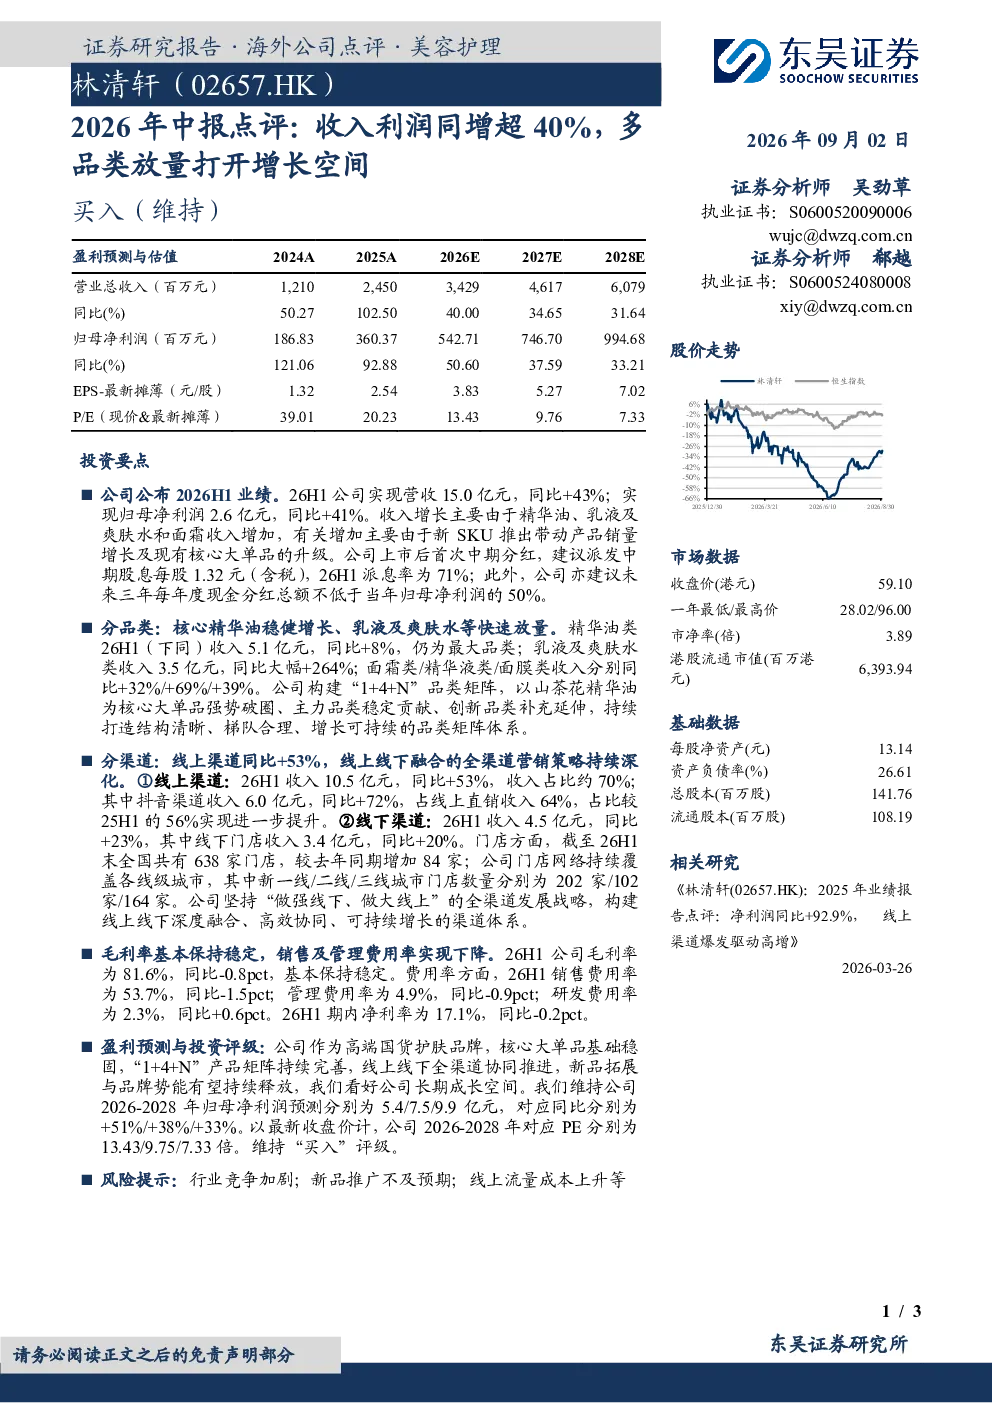
这份研报主要分析了2026年中报数据,指出公司营收和净利润均实现超40%的同比增长。增长主要来自精华油、乳液及爽肤水、面霜等品类的销量提升,以及新SKU推出和核心大单品升级。报告还提到公司上市后首次中期分红,每股派息1.32元,未来三年每年现金分红总额不低于当年归母净利润的50%。
当前护肤品行业的发展趋势如何?
当前护肤品行业呈现多品类发展的趋势,公司构建了“1+4+N”品类矩阵,以山茶花精华油为核心,主力品类稳定贡献,创新品类补充延伸。线上渠道占比约70%,其中抖音渠道增长显著,线下门店网络持续扩张,覆盖各线级城市。行业竞争加剧,但创新品类和线上渠道提供了新的增长空间。
研报重点分析了哪些方面?
研报重点分析了公司多品类放量的增长空间,特别是乳液及爽肤水类收入同比增长264%,快速放量。同时关注了公司分渠道表现,线上渠道收入占比约70%,线下渠道收入同比增长23%。此外,报告还分析了公司费用结构,毛利率保持稳定,销售和管理费用率下降,研发费用率略有上升。
从市场现状来看,公司处于什么位置?
从市场现状来看,公司核心品类精华油保持稳定增长,但创新品类如乳液及爽肤水增长迅猛,显示出较强的市场竞争力。公司线上渠道占比高,抖音等新兴渠道表现突出,线下门店网络持续扩张,覆盖广泛。整体来看,公司在多品类发展和渠道拓展方面表现积极,但需关注行业竞争加剧带来的挑战。
研报提示了哪些风险?
研报提示了行业竞争加剧、新品推广不及预期、线上流量成本上升等风险。行业竞争日益激烈,可能影响公司市场份额和利润率。新品推广需要时间和资源投入,若不及预期可能影响增长。线上流量成本上升会增加营销费用,影响盈利能力。此外,还需关注宏观经济环境变化对消费的影响。
你可能感兴趣
26H1收入利润增长超40%,多品类和全渠道放量
国元国际2026-09-03
2026年中报点评:26H1利润短期承压,精密传动全品类打开机器人空间
机械设备西南证券2026-08-30
柏楚电子(688188.SH)2026年中报点评:主业稳健增长,品类拓展打开新空间
国信证券2026-08-22
2022年年报及2023年一季报点评:新能源驱动收入增长,多品类布局打开空间
电子设备东吴证券2023-05-28
2026年中报点评:数据中心交换机放量驱动业绩增长,AI算力需求打开成长空间
西南证券2026-09-03
2020Q3点评:利润增长超预期,品类协同打开成长空间
轻工制造中泰证券2020-10-29
2025年报及2026年一季报点评:多因素致业绩短期承压,新品放量+全球化打开成长空间
东吴证券2026-05-06
2026年中报点评:2026H1海外收入同比+21%,新能源与矿山机械打开成长空间
机械设备东吴证券2026-08-31
2026年中报点评:营收高增利润承压,FPC+能源管理打开新空间
电子设备东吴证券2026-08-30
深信服2026年中报点评 收入提速 业绩创Q2历史最佳 Agent基础设施打开成长空间
未知机构2026-08-23