猜你想问
林清轩2026年中期业绩表现如何?
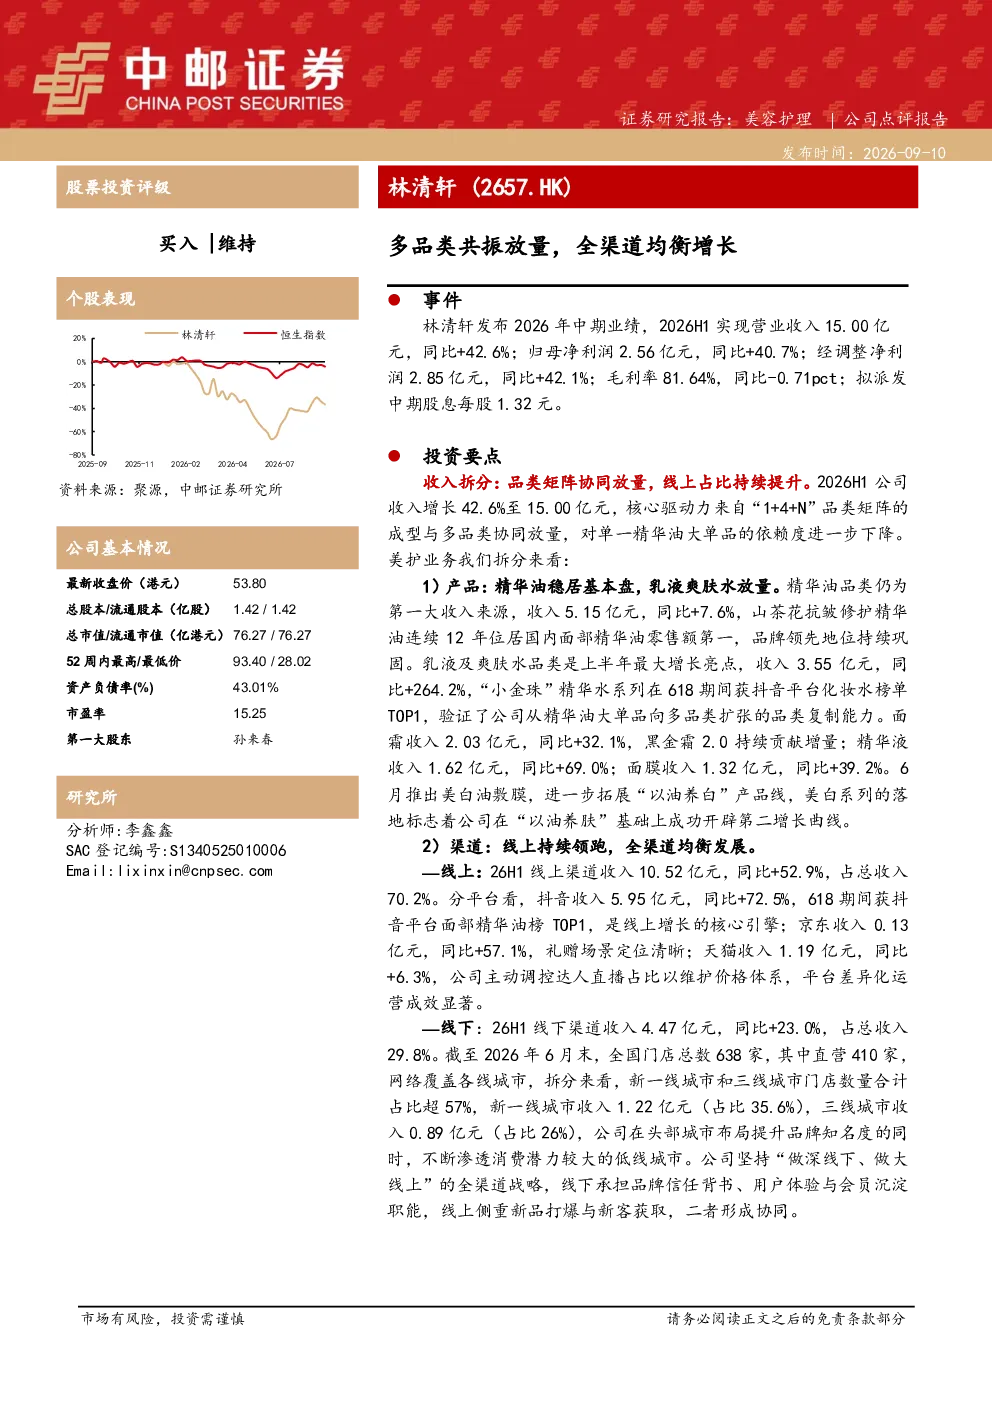
林清轩2026年中期业绩表现强劲,多品类共振放量,全渠道均衡增长。公司“1+4+N”品类矩阵成型,对单一精华油大单品的依赖度下降,线上线下渠道协同发展,盈利能力稳健。营业收入15.00亿元,同比+42.6%;归母净利润2.56亿元,同比+40.7%;经调整净利润2.85亿元,同比+42.1%。线上渠道收入10.52亿元,同比+52.9%,占总收入70.2%;线下渠道收入4.47亿元,同比+23.0%,占总收入29.8%。毛利率81.64%,同比-0.71pct,仍处行业领先水平。销售及分销费用率53.7%,同比-1.5pct;行政费用率4.9%,同比-0.9pct。精华油收入5.15亿元,同比+7.6%;乳液及爽肤水收入3.55亿元,同比+264.2%;面霜收入2.03亿元,同比+32.1%;精华液收入1.62亿元,同比+69.0%;面膜收入1.32亿元,同比+39.2%
林清轩的产品线发展有何亮点?
林清轩产品线发展呈现多品类共振放量的趋势。公司“1+4+N”品类矩阵已成型,不仅巩固了山茶花抗皱修护精华油连续12年位居国内面部精华油零售额第一的市场地位,还显著拓展了新品类。乳液及爽肤水收入同比激增264.2%,达到3.55亿元;面霜收入同比+32.1%,达到2.03亿元;精华液收入同比+69.0%,达到1.62亿元;面膜收入同比+39.2%,达到1.32亿元。此外,6月推出的美白油敷膜拓展了“以油养白”产品线,展现了公司通过IPD集成产品开发体系提升新品成功率的决心。这些数据表明林清轩正逐步降低对单一精华油大单品的依赖,产品结构持续优化,市场竞争力增强。
林清轩的渠道布局有何特点?
林清轩渠道布局呈现全渠道均衡增长的特点。线上渠道收入10.52亿元,同比+52.9%,占总收入70.2%,其中抖音收入5.95亿元,同比+72.5%;京东收入0.13亿元,同比+57.1%;天猫收入1.19亿元,同比+6.3%。线下渠道收入4.47亿元,同比+23.0%,占总收入29.8%,线下门店总数638家,其中直营410家。渠道策略上,公司新一线城市和三线城市门店数量合计占比超57%,显示出对下沉市场的重视。同时,线下加密高端商圈与低线空白市场,线上深耕多平台差异化运营,全球化进入实质性推进阶段,渠道协同效应显著。
林清轩的盈利能力如何?
林清轩盈利能力保持稳健,毛利率81.6%,同比-0.8pct,仍处行业领先水平。经调整净利润2.85亿元,同比+42.1%,归母净利润2.56亿元,同比+40.7%。费用管控表现优异,销售及分销费用率53.7%,同比-1.5pct;行政费用率4.9%,同比-0.9pct。这些数据表明公司成本控制得当,盈利质量持续提升。尽管毛利率略有下降,但仍高于行业平均水平,显示出强大的品牌溢价能力。未来随着产品结构持续优化和规模效应显现,盈利能力有望保持稳定增长。
林清轩面临哪些风险?
林清轩面临的主要风险包括市场竞争加剧、全球局势变化超预期、政策超预期、原材料价格波动、海外政策与法规变动以及汇率波动等。市场竞争方面,护肤品行业竞争激烈,新兴品牌和传统巨头都在积极布局,林清轩需持续保持产品创新和品牌差异化优势。全球局势变化可能影响供应链稳定和海外市场拓展。政策风险包括广告法、化妆品监管等政策调整,需密切关注并及时应对。原材料价格波动可能影响成本控制,需加强供应链管理。海外市场拓展中需关注当地政策法规差异,汇率波动也可能影响财务表现。公司需制定完善的风险管理措施,确保稳健经营。