猜你想问
这份研报主要分析了哪些核心内容?
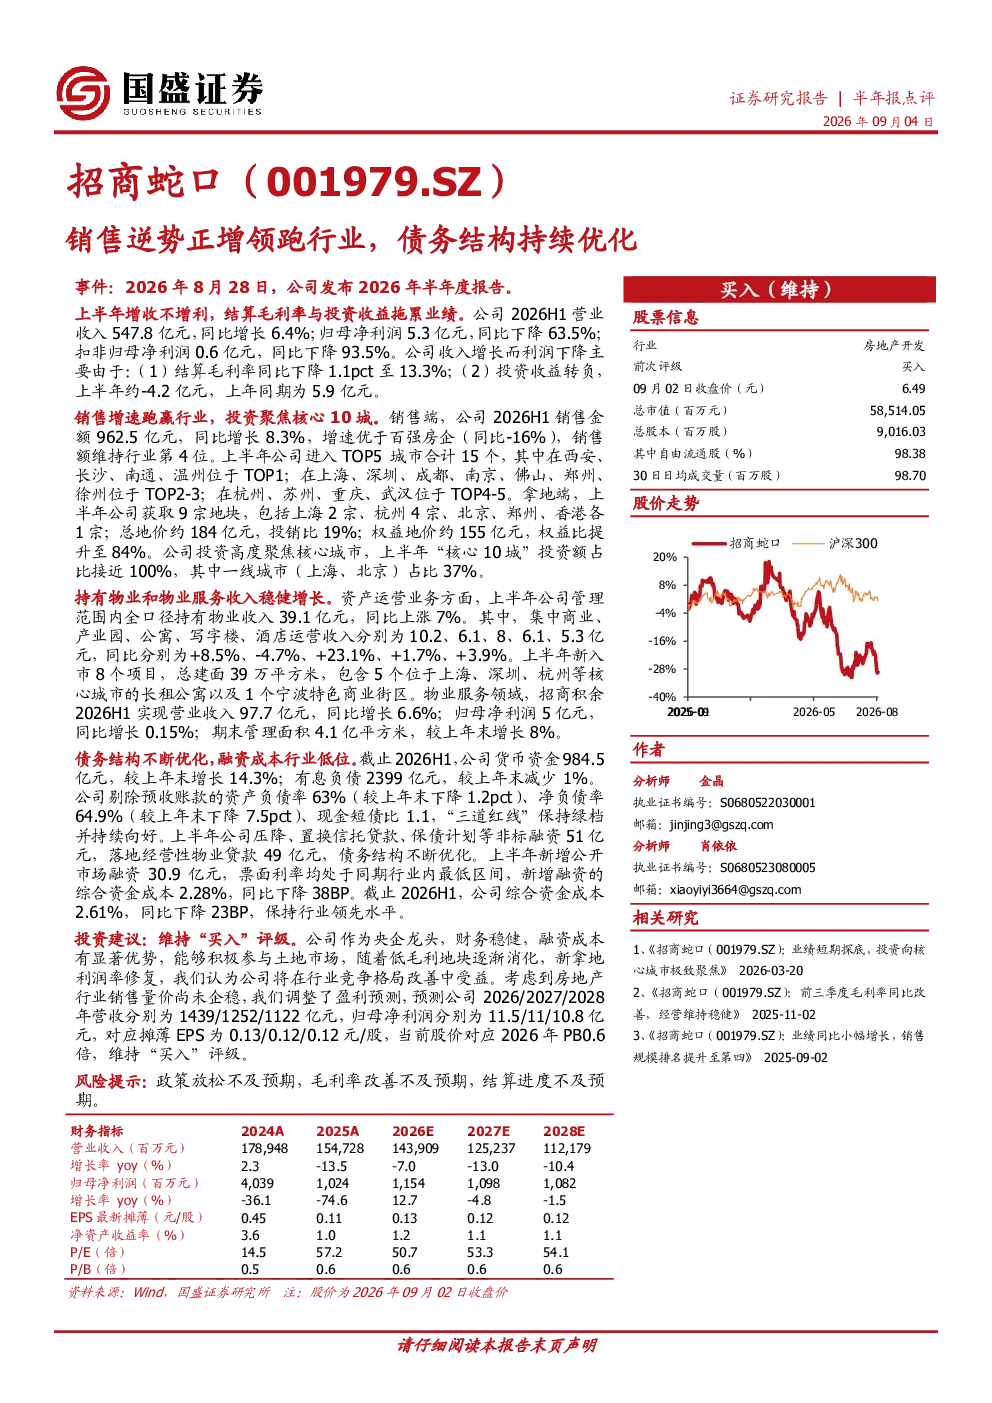
这份研报主要分析了招商蛇口2026年上半年的经营情况,包括营业收入和净利润的变动、销售端表现、持有物业和物业服务收入、财务状况以及投资建议。报告指出公司收入增长但利润下降,销售增速优于百强房企,保持行业第4位,且债务结构持续优化,财务稳健。
当前房地产赛道的发展趋势如何?
当前房地产赛道中,头部房企销售增速普遍放缓,但部分领先企业仍能保持增长。报告显示招商蛇口销售金额同比增长8.3%,增速优于百强房企。行业趋势显示,房企正聚焦核心城市土地市场,提升权益比,同时优化债务结构以增强抗风险能力。
研报重点分析了招商蛇口的哪些方面?
研报重点分析了招商蛇口的销售业绩、城市布局、拿地策略、持有物业和物业服务发展、财务健康状况及投资价值。报告强调公司销售端表现突出,权益地价占比提升,财务指标持续改善,且融资成本保持行业领先,具备较强的市场竞争力。
当前市场环境下,房地产企业面临哪些现状?
当前市场环境下,房地产企业普遍面临结算毛利率下降、投资收益转负等挑战,但头部企业通过优化债务结构和聚焦核心城市,展现出较强的韧性。报告指出招商蛇口资产负债率和净负债率持续下降,现金短债比健康,“三道红线”保持绿档,显示出稳健的经营现状。
研报中提示了哪些主要风险?
研报提示的主要风险包括政策放松不及预期可能导致市场改善不及预期,毛利率改善可能面临挑战,以及项目结算进度可能不及预期。这些风险与当前房地产市场的政策敏感性、行业竞争格局以及企业自身经营效率密切相关,需要持续关注。
你可能感兴趣
中国联塑2024年半年报点评:管道业务销售转型,持续优化债务结构
国泰君安证券2024-09-09
同店销售正增,利润率持续优化
国泰海通证券2025-08-08
机械设备周专题:我国检验检测行业年度总结:逆势增速可观,结构持续优化
机械设备信达证券2021-07-24
2022年报&2023年一季度简报点评:2023产量、销售开门红,2022结构优化逆势增长
民生证券2023-04-06
业绩正增长符合预期,逆势拿地增储保障后续销售
房地产国盛证券2022-08-31
2025年半年报点评商管运营收入稳增,债务结构优化
华创证券2025-08-31
季报点评:业绩逆势稳增凸显韧性,基建订单亮眼房建结构优化
建筑建材国盛证券2025-04-28
优势产品持续领跑,股东结构优化
信息技术万联证券2018-04-25
结构持续优化,美妆领跑线上主导-跟踪点评
西部证券2025-11-30
订单高增结构优化,现金流回正显著改善
建筑建材安信证券2023-08-31