猜你想问
这份研报主要分析了什么内容?
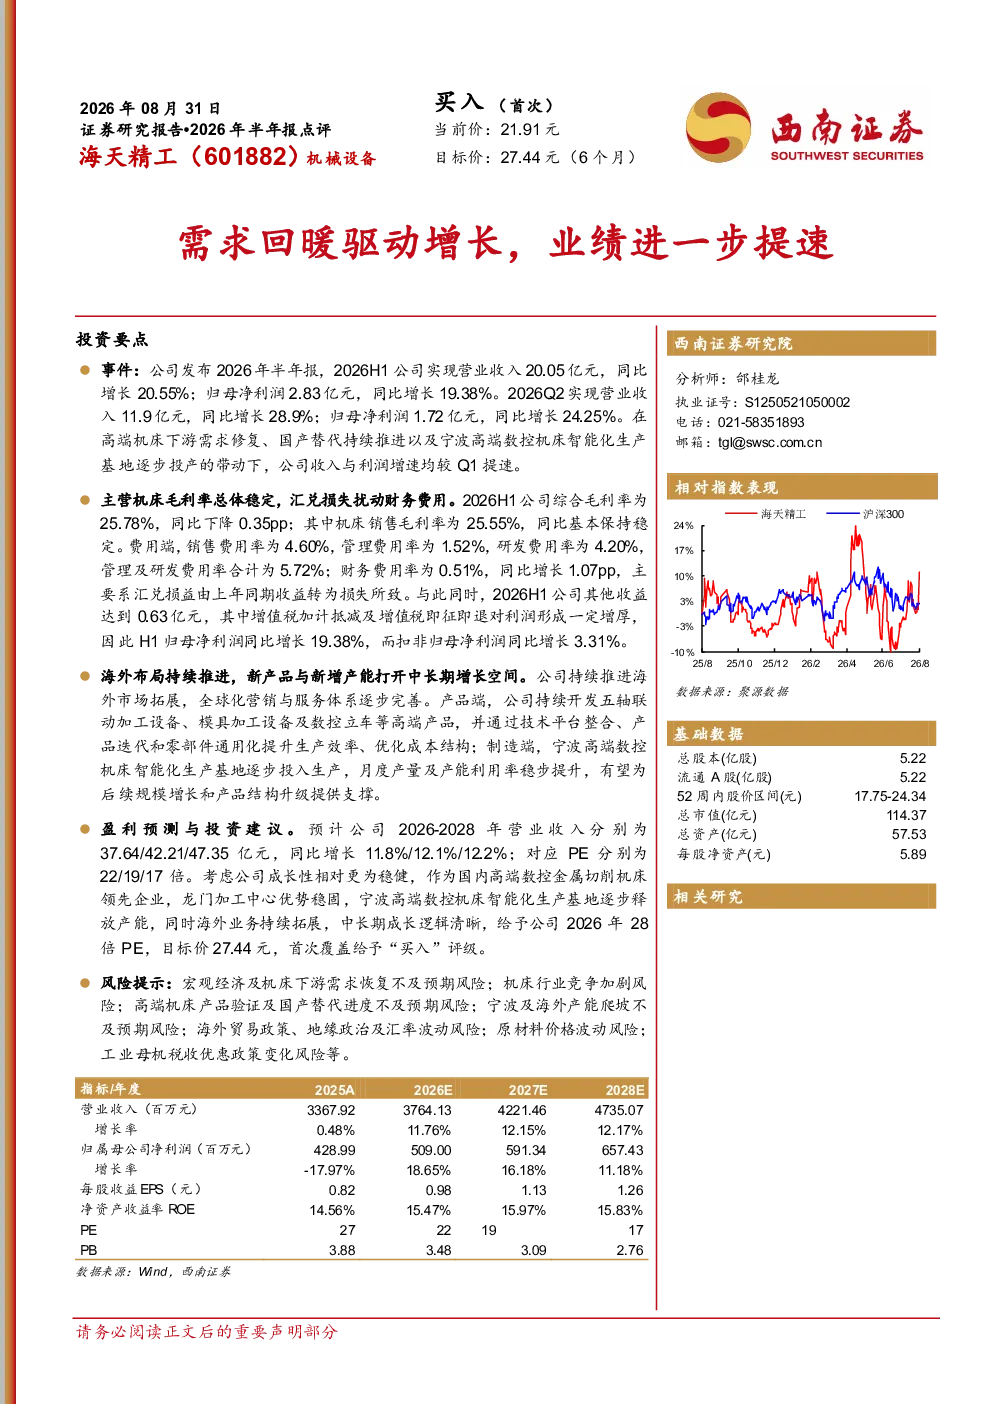
这份研报主要分析了海天精工业绩及未来增长逻辑。报告指出,公司主营机床毛利率总体稳定,2026H1综合毛利率为25.78%,同比下降0.35pp;机床销售毛利率为25.55%,同比基本保持稳定。费用端,销售费用率为4.60%,管理费用率为1.52%,研发费用率为4.20%,财务费用率因汇兑损益由上年同期收益转为损失而同比增长1.07pp。归母净利润同比增长19.38%,扣非归母净利润同比增长3.31%。报告还分析了公司海外市场拓展、新产品开发及新增产能情况,预测2026-2028年营业收入及归母净利润增长情况,并给予公司2026年28倍PE,目标价27.44元,首次覆盖给予“买入”评级。
机械设备行业未来发展趋势如何?
机械设备行业未来发展趋势向好。报告指出,海天精工持续推进海外市场拓展,全球化营销与服务体系逐步完善,新产品开发包括五轴联动加工设备、模具加工设备及数控立车等高端产品,通过技术平台整合、产品迭代和零部件通用化提升生产效率、优化成本结构。宁波高端数控机床智能化生产基地逐步投入生产,月度产量及产能利用率稳步提升,为后续规模增长和产品结构升级提供支撑。这些举措表明行业向高端化、智能化、全球化方向发展,市场空间广阔。
研报重点分析了哪些方面?
研报重点分析了海天精工的业绩表现及未来增长逻辑。在业绩方面,报告详细分析了公司2026H1的综合毛利率、机床销售毛利率、各项费用率及净利润情况,指出虽然毛利率基本稳定,但财务费用率因汇兑损益波动有所上升。在增长逻辑方面,报告强调了公司持续推进海外市场拓展、新产品开发及新增产能的举措,认为这些将为公司中长期增长提供支撑。此外,报告还预测了公司未来几年的营业收入及归母净利润增长情况,并给出了估值和评级。
当前市场对海天精工的评价如何?
当前市场对海天精工的评价较为积极。报告指出,海天精工作为国内高端数控金属切削机床领先企业,龙门加工中心优势稳固,宁波高端数控机床智能化生产基地逐步释放产能,同时海外业务持续拓展,中长期成长逻辑清晰。西南证券研究院给予公司2026年28倍PE,目标价27.44元,首次覆盖给予“买入”评级。这些评价表明市场认可公司的行业地位、增长潜力及未来发展前景。
研报提到了哪些风险提示?
研报提到了多项风险提示,包括宏观经济及机床下游需求恢复不及预期风险;机床行业竞争加剧风险;高端机床产品验证及国产替代进度不及预期风险;宁波及海外产能爬坡不及预期风险;海外贸易政策、地缘政治及汇率波动风险;原材料价格波动风险;工业母机税收优惠政策变化风险等。这些风险提示涵盖了宏观经济、行业竞争、产品开发、产能扩张、国际贸易、原材料价格及政策变化等多个方面,提醒投资者需关注潜在的不确定性因素。