猜你想问
PVC日报核心内容是什么?
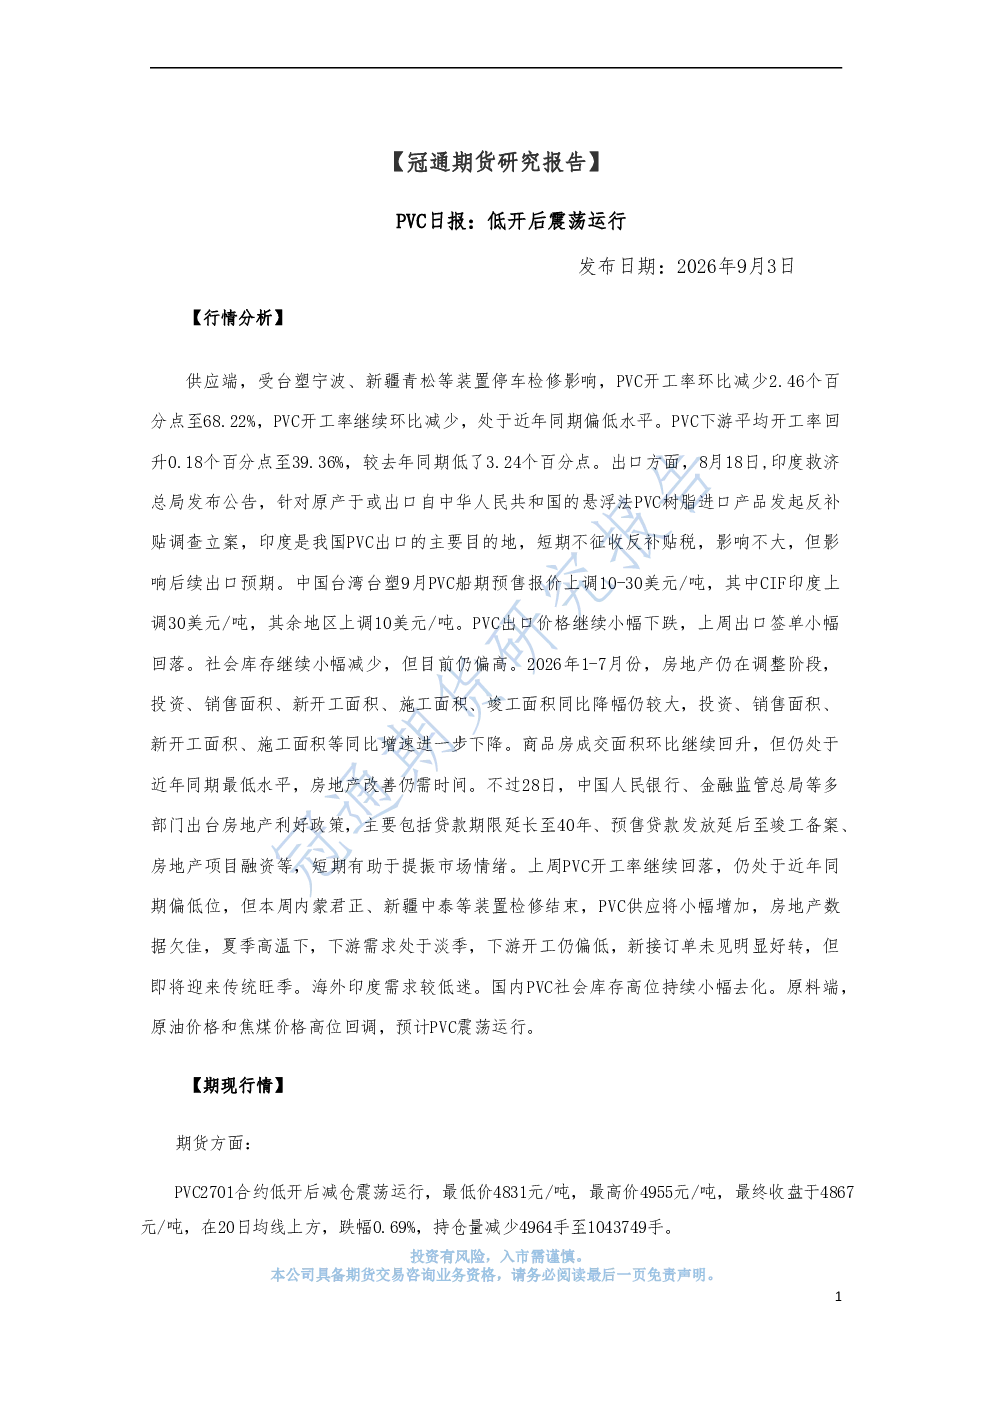
本报告分析PVC市场低开后震荡运行态势。供应端,台塑宁波、新疆青松检修致开工率降至68.22%,台塑9月船期报价上调,印度反补贴调查短期影响有限。需求端,下游开工率回升至39.36%,但受房地产疲软影响,开工率仍较去年同期低3.24个百分点。社会库存小幅减少但整体偏高。原料端,原油和焦煤价格高位回调。期货方面,PVC2701合约减仓震荡,收盘4867元/吨,跌幅0.69%。基差走弱至-187元/吨。供应端短期压力不大,但新增产能逐步释放。下游需求受房地产影响开工率偏低,即将迎来传统旺季。库存高位但持续去化,基差偏低。原料价格高位回调,预计PVC震荡运行。
PVC行业发展趋势如何?
PVC行业短期震荡运行。供应端,台塑宁波、新疆青松检修支撑开工率,但万华化学、天津渤化等新增产能将于2025年下半年释放。需求端,房地产投资、销售、新开工、施工、竣工面积同比降幅较大,但30大中城市商品房成交面积环比回升15.20%。社会库存高位但持续小幅去化。基差处于偏低水平。原料价格高位回调。预计PVC震荡运行,供应端短期压力不大,但新增产能逐步释放。下游需求受房地产影响开工率偏低,即将迎来传统旺季。库存高位但持续去化,基差偏低。原料价格高位回调。
报告重点分析了哪些方向?
报告重点分析了PVC供应、需求、库存及期现行情。供应端,台塑宁波、新疆青松检修致开工率降至68.22%,台塑9月船期报价上调,印度反补贴调查短期影响有限。需求端,下游开工率回升至39.36%,但受房地产疲软影响,开工率仍较去年同期低3.24个百分点。库存端,社会库存环比减少1.41%至115.59万吨,比去年同期增加28.96%。期现方面,PVC2701合约减仓震荡,收盘4867元/吨,跌幅0.69%。基差走弱至-187元/吨。供应端短期压力不大,但新增产能逐步释放。下游需求受房地产影响开工率偏低,即将迎来传统旺季。库存高位但持续去化,基差偏低。原料价格高位回调。预计PVC震荡运行。
当前PVC市场现状如何判断?
当前PVC市场低开后震荡运行。供应端,台塑宁波、新疆青松检修支撑开工率,但万华化学、天津渤化等新增产能将于2025年下半年释放。需求端,下游开工率回升至39.36%,但受房地产疲软影响,开工率仍较去年同期低3.24个百分点。库存端,社会库存环比减少1.41%至115.59万吨,比去年同期增加28.96%,仍偏高。期现方面,PVC2701合约减仓震荡,收盘4867元/吨,跌幅0.69%。基差走弱至-187元/吨。供应端短期压力不大,但新增产能逐步释放。下游需求受房地产影响开工率偏低,即将迎来传统旺季。库存高位但持续去化,基差偏低。原料价格高位回调。预计PVC震荡运行。
PVC市场有哪些风险提示?
PVC市场短期震荡运行风险需关注。供应端,台塑宁波、新疆青松检修支撑开工率,但新增产能逐步释放将带来长期压力。需求端,房地产投资、销售、新开工、施工、竣工面积同比降幅较大,改善仍需时间。库存端,社会库存仍偏高,去化速度需持续关注。期现方面,基差处于偏低水平,需警惕价格进一步走弱。原料端,原油和焦煤价格高位回调,但需关注价格反弹风险。预计PVC震荡运行,但供应端和需求端均存在不确定性,需持续跟踪市场变化。供应端短期压力不大,但新增产能逐步释放。下游需求受房地产影响开工率偏低,即将迎来传统旺季。库存高位但持续去化,基差偏低。原料价格高位回调。