猜你想问
这份报告的核心内容是什么?
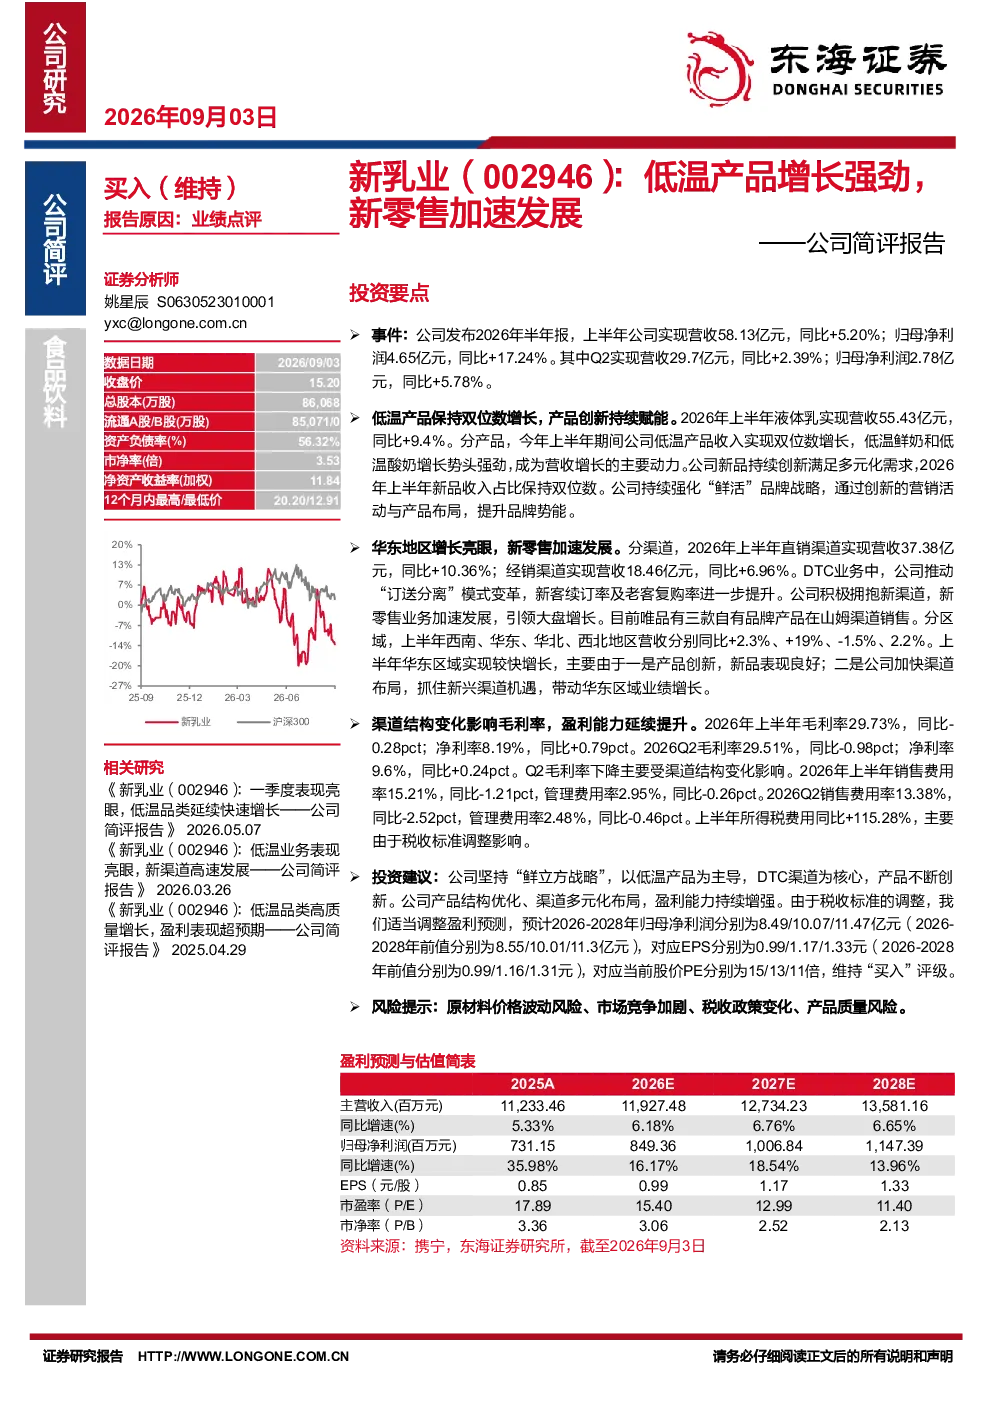
报告指出公司2026年上半年业绩稳健增长,低温产品表现亮眼,产品创新与渠道多元化持续驱动增长,盈利能力提升。具体数据显示,上半年营收58.13亿元(同比+5.20%),归母净利润4.65亿元(同比+17.24%)。低温产品收入同比+9.4%,其中低温鲜奶和酸奶增长强劲,新品收入占比保持双位数。直销渠道同比+10.36%,经销渠道同比+6.96%,华东地区同比+19%。毛利率29.73%(同比-0.28pct),净利率8.19%(同比+0.79pct),Q2毛利率受渠道结构影响下降。
食品饮料行业的发展趋势如何?
食品饮料行业正经历数字化转型与新零售加速发展的阶段,低温产品成为重要增长点。报告显示,低温产品收入同比+9.4%,其中低温鲜奶和酸奶增长强劲,新品收入占比保持双位数,反映市场对新鲜、高品质产品的需求提升。同时,直销渠道同比+10.36%,经销渠道同比+6.96%,华东地区同比+19%,表明渠道多元化是行业趋势,有助于企业触达更广泛的消费群体。
报告重点分析了哪些方向?
报告重点分析了公司低温产品的增长逻辑及新零售渠道的拓展成效。核心观点在于低温产品表现亮眼,产品创新与渠道多元化持续驱动增长,盈利能力提升。具体分析包括营收、净利润、低温产品收入占比、渠道结构变化等关键数据,并指出公司坚持“鲜立方战略”,低温产品主导,DTC渠道为核心,产品创新驱动增长。
当前市场对食品饮料行业的现状如何判断?
当前市场对食品饮料行业的判断是,低温产品成为行业增长的重要引擎,新零售渠道加速渗透。报告数据显示,低温产品收入同比+9.4%,直销渠道同比+10.36%,反映消费者对新鲜、便捷产品的偏好增强。同时,渠道结构优化与新零售加速发展,推动企业盈利能力持续增强,但毛利率受渠道结构影响有所波动,需关注成本控制。
报告中提到了哪些风险提示?
报告中提示了原材料价格波动、市场竞争、税收政策变化、产品质量风险等主要风险。原材料价格波动可能影响成本控制,市场竞争加剧可能压缩利润空间,税收政策变化可能带来合规压力,产品质量风险则直接关系到品牌声誉。企业需加强供应链管理、提升产品竞争力、关注政策动态及质量管控,以应对潜在风险。