猜你想问
孩子王2026年半年业绩表现如何?
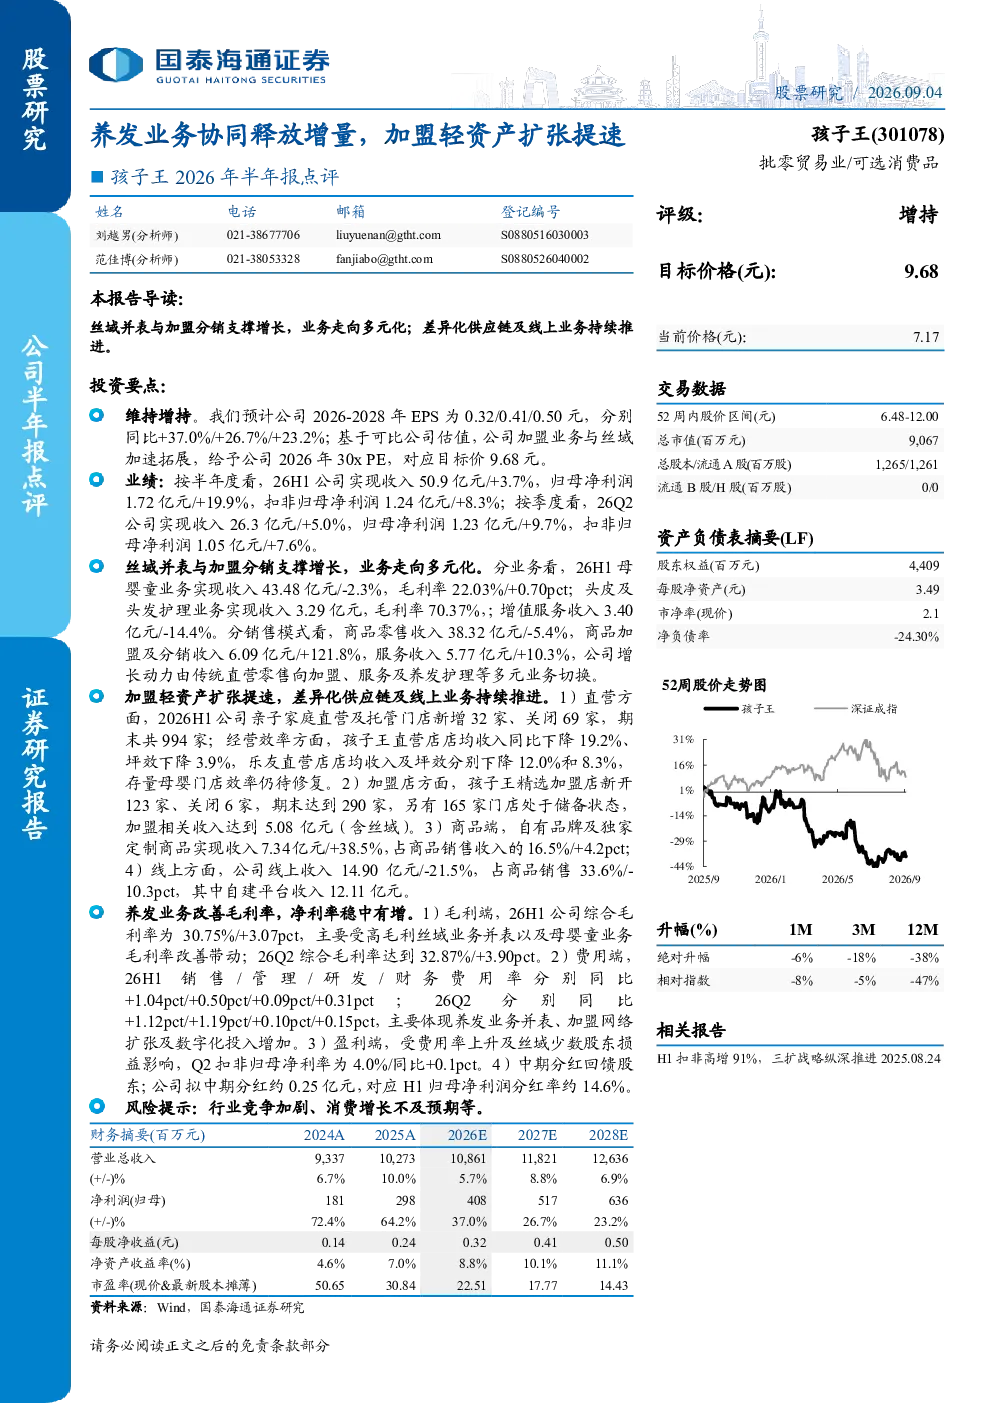
孩子王2026年半年报显示,公司实现收入50.9亿元,同比增长3.7%;归母净利润1.72亿元,同比增长19.9%;扣非归母净利润1.24亿元,同比增长8.3%。季度数据方面,26Q2实现收入26.3亿元,同比增长5.0%;归母净利润1.23亿元,同比增长9.7%;扣非归母净利润1.05亿元,同比增长7.6%。主要增长动力来自丝域业务并表和加盟分销的支撑。
孩子王业务多元化趋势如何?
孩子王业务多元化趋势明显,增长动力由传统直营零售向加盟、服务及养发护理等多元业务切换。具体表现为:加盟店新开123家,期末达到290家,加盟相关收入5.08亿元;服务收入5.77亿元,同比增长10.3%;养发业务收入3.29亿元,毛利率高达70.37%。公司正通过三扩战略纵深推进业务多元化。
孩子王加盟轻资产扩张有何特点?
孩子王加盟轻资产扩张提速,新开123家加盟店,期末达到290家,储备165家,加盟相关收入5.08亿元。相比直营模式,加盟模式更具扩张效率和灵活性,有助于快速覆盖市场。公司通过储备加盟商和提升加盟网络质量,实现轻资产下的规模化扩张。同时,自有品牌及独家定制商品收入7.34亿元,同比增长38.5%,提升供应链差异化竞争力。
孩子王市场现状如何判断?
孩子王市场现状表现为收入和利润稳健增长,但增速有所放缓。母婴童业务收入43.48亿元,同比下降2.3%,毛利率提升0.70pct;线上业务收入14.90亿元,同比下降21.5%,但线上自建平台收入12.11亿元。公司正通过多元化业务和差异化供应链应对市场变化,同时加强加盟和服务业务,提升综合竞争力。
孩子王研报有哪些风险提示?
孩子王研报提示的主要风险包括:行业竞争加剧可能导致市场份额下降;消费增长不及预期可能影响收入扩张;加盟网络扩张和数字化投入增加可能带来费用压力。此外,养发业务虽然改善毛利率,但仍需持续观察其长期盈利能力。公司需关注这些风险因素,保持战略灵活性以应对市场变化。