猜你想问
蒙特利尔银行新发行票据的核心内容是什么?
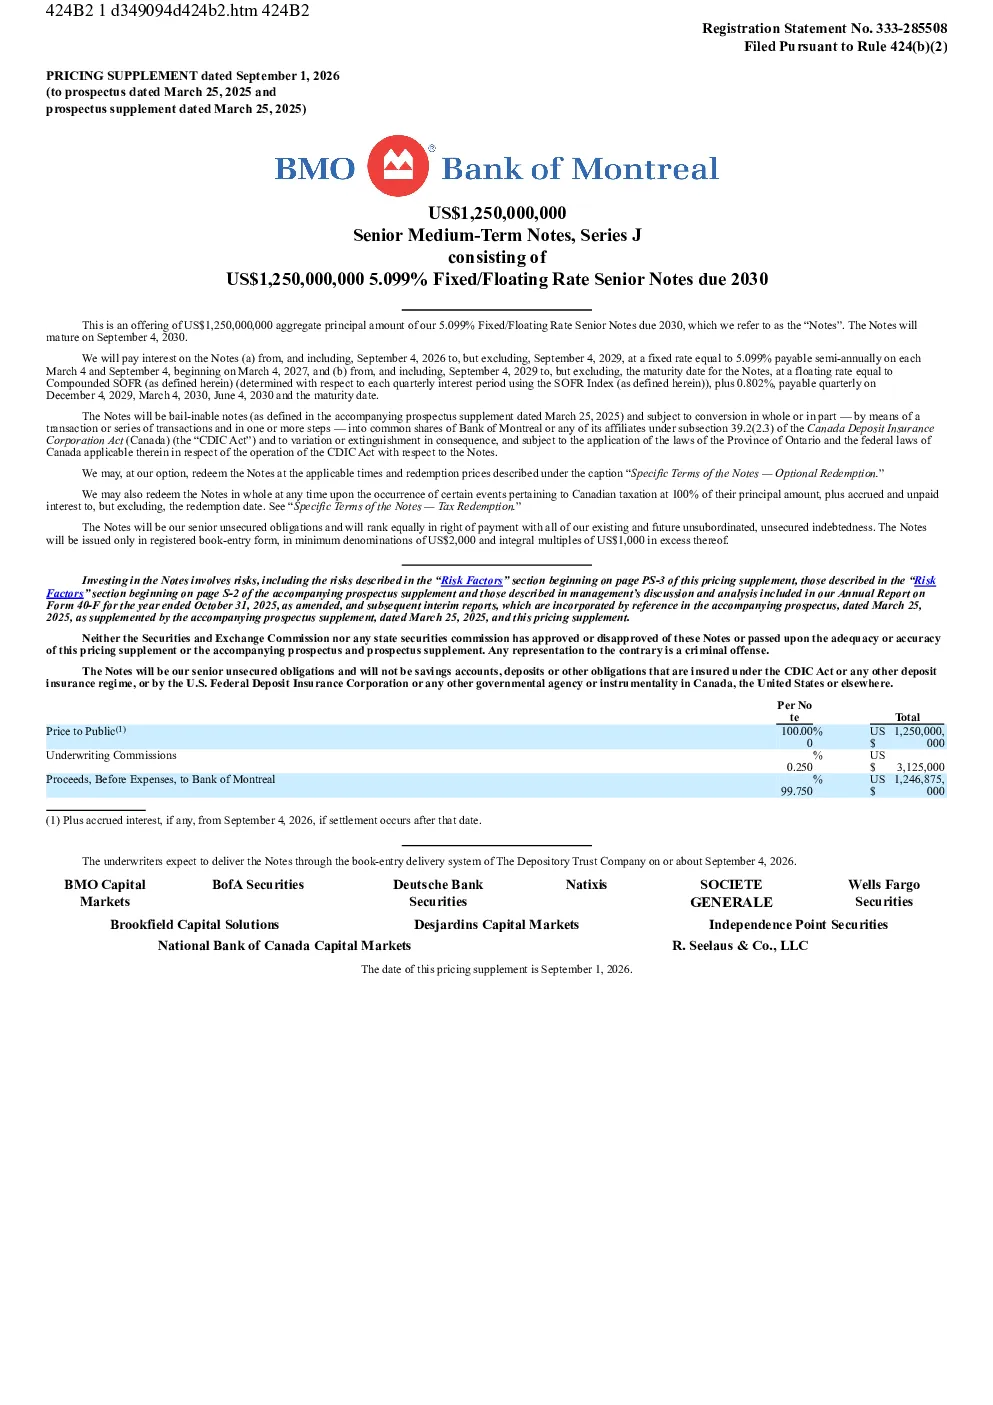
本研报介绍了蒙特利尔银行即将发行的 Senior Medium-Term Notes, Series J 和 Series K,两种高级中期票据,总发行规模可达 750 亿美元。Series J 票据在 2026 年 9 月 4 日至 2029 年 9 月 4 日期间以 5.099% 的固定利率支付利息,之后将以 Compounded SOFR 利率支付利息。Series K 票据则采用基于多种利率基准的浮动利率,包括商业票据利率、美国基准利率、欧元区利率、Compounded SOFR、国债利率、CMT 利率、CMS 利率和消费者价格指数等。两种票据的最终到期日均为 2030 年 9 月 4 日。投资者需关注票据的利率基准、期限、赎回条款和税务影响等因素。
当前高级中期票据市场的发展趋势如何?
当前高级中期票据市场的发展趋势显示,金融机构通过发行此类票据进行中长期融资,为投资者提供了多样化的固定利率和浮动利率产品选择。蒙特利尔银行的发行案例表明,市场对高质量信用等级的金融机构发行的票据需求稳定,尤其是在利率环境复杂多变的背景下,浮动利率票据因其利率敏感性而受到关注。投资者需关注宏观经济环境对利率基准的影响,以及金融机构的信用状况变化。
本研报重点分析了哪些方向?
本研报重点分析了蒙特利尔银行发行的两款高级中期票据的条款细节,包括发行规模、利率结构、到期日、赎回条款和税务影响。报告详细解析了 Series J 和 Series K 票据的利率机制差异,以及非居民持有人的税务责任。此外,报告还强调了投资者在评估票据投资价值时需综合考虑票据的利率基准选择、期限匹配度、信用风险和税务成本等因素。
当前高级中期票据市场的市场现状如何?
当前高级中期票据市场的市场现状表现为,随着全球金融机构对中长期资金的需求增加,高级中期票据成为重要的融资工具。蒙特利尔银行的此次发行规模达 750 亿美元,反映了市场对大型金融机构发行票据的接受度较高。市场利率方面,固定利率与浮动利率产品的选择取决于投资者的风险偏好和利率预期。投资者需关注不同利率基准的走势,以及金融机构的信用评级变化。
本研报提示了哪些投资风险?
本研报提示的主要投资风险包括利率风险、信用风险和税务风险。利率风险方面,浮动利率票据的收益受利率基准波动影响,投资者需评估自身对利率变化的承受能力。信用风险方面,尽管蒙特利尔银行为高信用等级机构,但任何金融机构均存在违约可能性。税务风险方面,非居民持有人需承担加拿大和非美国联邦所得税,具体税负取决于其居民身份和持股情况,建议咨询税务顾问以充分了解税务责任。