猜你想问
兴证策略日历效应研究框架核心内容是什么?
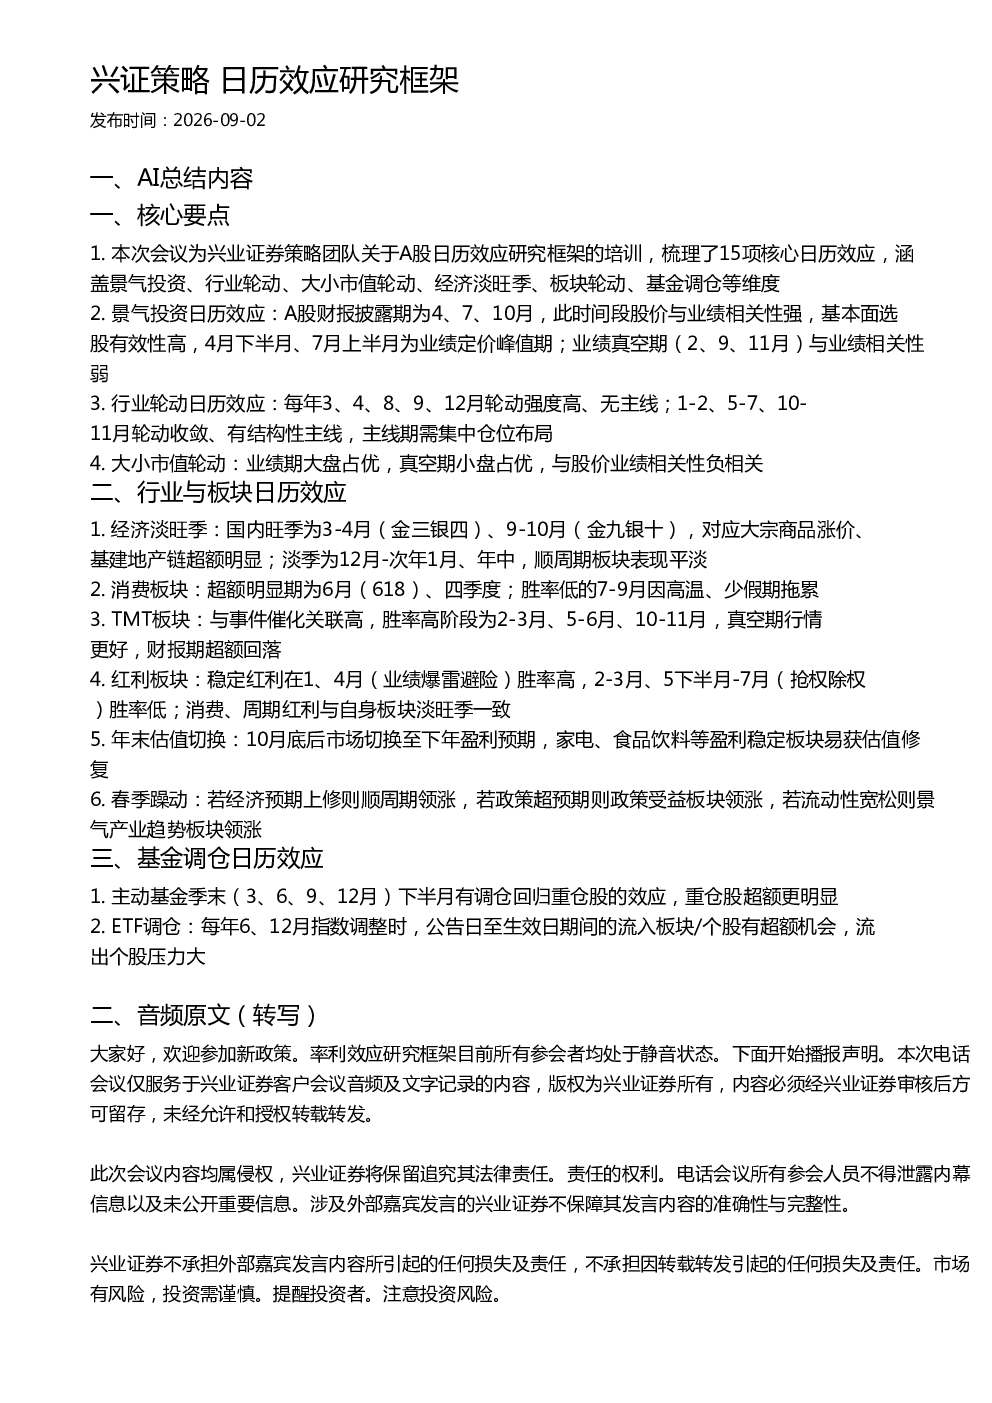
该研报梳理了A股市场的15项核心日历效应,涵盖景气投资、行业轮动、大小市值轮动、经济淡旺季、板块轮动、基金调仓等维度。景气投资与财报披露规则强相关,业绩期(4、7、10月)股价与业绩相关性强,真空期(2、9、11月)相关性弱。行业轮动在年内有季节性规律,3、4、8、9、12月无主线,1-2、5-7、10-11月有主线。大小市值轮动与股价业绩相关性负相关,业绩期大盘占优,真空期小盘占优。经济预期和实体经济运行在年内有季节性规律,三四月份预期最高,五六月份预期下滑,七八十月份预期边际上修。经济淡旺季规律与价格和股价有强关联,三四月和七八九十月份为旺季,对应大宗商品、基建地产、资源品超额,淡季反之。消费板块超额明显期在6月和四季度,7-9月胜率低。TMT板块胜率高阶段为2-3月、5-6月、10-11月,真空期行情更好,财报期超额回落。红利板块胜率高的阶段为1、4月和2-3月、5下半月-7月外的时期。年末估值切换效应下,家电、食品饮料等盈利稳定板块易获估值修复。春季躁动行情中,领涨板块风格因年份而异,经济预期上修则顺周期领涨,政策超预期则政策受益板块领涨,流动性宽松则景气产业趋势板块领涨。主动基金季末下半月有调仓回归重仓股的效应,ETF调仓时公告日至生效日期间的流入板块/个股有超额机会,流出个股压力大。
A股市场赛道/行业发展趋势如何体现日历效应?
A股市场赛道/行业发展趋势体现为明显的日历效应。经济淡旺季规律显示,国内旺季为3-4月(金三银四)、9-10月(金九银十),对应大宗商品涨价、基建地产链超额明显;淡季为12月-次年1月、年中,顺周期板块表现平淡。消费板块超额明显期在6月(618)和四季度,7-9月因高温、少假期拖累。TMT板块胜率高阶段为2-3月、5-6月、10-11月,真空期行情更好,财报期超额回落。红利板块胜率高的阶段为1、4月和2-3月、5下半月-7月外的时期。年末估值切换效应下,家电、食品饮料等盈利稳定板块易获估值修复。春季躁动行情中,领涨板块风格因年份而异,经济预期上修则顺周期领涨,政策超预期则政策受益板块领涨,流动性宽松则景气产业趋势板块领涨。这些规律为投资者提供了行业轮动和赛道布局的参考依据。
该报告重点分析了哪些投资方向?
该报告重点分析了景气投资、行业轮动、大小市值轮动、经济淡旺季、板块轮动、基金调仓等投资方向。景气投资方面,强调了A股财报披露期(4、7、10月)股价与业绩相关性强,基本面选股有效性高,4月下半月、7月上半月为业绩定价峰值期;业绩真空期(2、9、11月)与业绩相关性弱。行业轮动方面,指出每年3、4、8、9、12月轮动强度高、无主线;1-2、5-7、10-11月轮动收敛、有结构性主线,主线期需集中仓位布局。大小市值轮动方面,业绩期大盘占优,真空期小盘占优。经济淡旺季方面,国内旺季为3-4月、9-10月,对应大宗商品、基建地产超额;淡季为12月-次年1月、年中。板块轮动方面,消费板块超额明显期在6月和四季度,TMT板块胜率高阶段为2-3月、5-6月、10-11月。基金调仓方面,主动基金季末下半月有调仓回归重仓股的效应,ETF调仓时公告日至生效日期间的流入板块/个股有超额机会。
当前市场现状下如何判断投资机会?
当前市场现状下,可依据日历效应判断投资机会。首先,关注经济预期周期,三四月份预期最高,七八十月份预期边际上修,可关注顺周期板块在预期上修期的表现。其次,结合行业轮动规律,1-2、5-7、10-11月有结构性主线,可集中仓位布局。再次,根据大小市值轮动规律,业绩期(4、7、10月)关注大盘,真空期(2、9、11月)关注小盘。此外,消费板块在6月和四季度超额明显,TMT板块胜率高阶段为2-3月、5-6月、10-11月。最后,基金调仓效应下,主动基金季末下半月重仓股超额更明显,ETF调仓时流入板块/个股有超额机会。需结合具体市场环境综合判断。
该研报提示哪些投资风险?
该研报提示的主要投资风险包括:一是日历效应规律可能因市场环境变化而减弱,需动态跟踪调整。二是不同板块胜率周期存在不确定性,如消费板块7-9月胜率低可能因高温假期拖累,TMT板块财报期超额回落需警惕业绩兑现风险。三是经济预期周期波动可能影响顺周期板块表现,需关注预期差变化。四是基金调仓和ETF调仓的时点效应可能受市场情绪影响,流入流出板块的超额机会并非必然。五是行业轮动规律中主线板块的选择需结合基本面和估值,避免追涨杀跌。投资者应结合多维度信息综合判断,控制仓位分散风险。