猜你想问
这份研报的核心内容是什么?
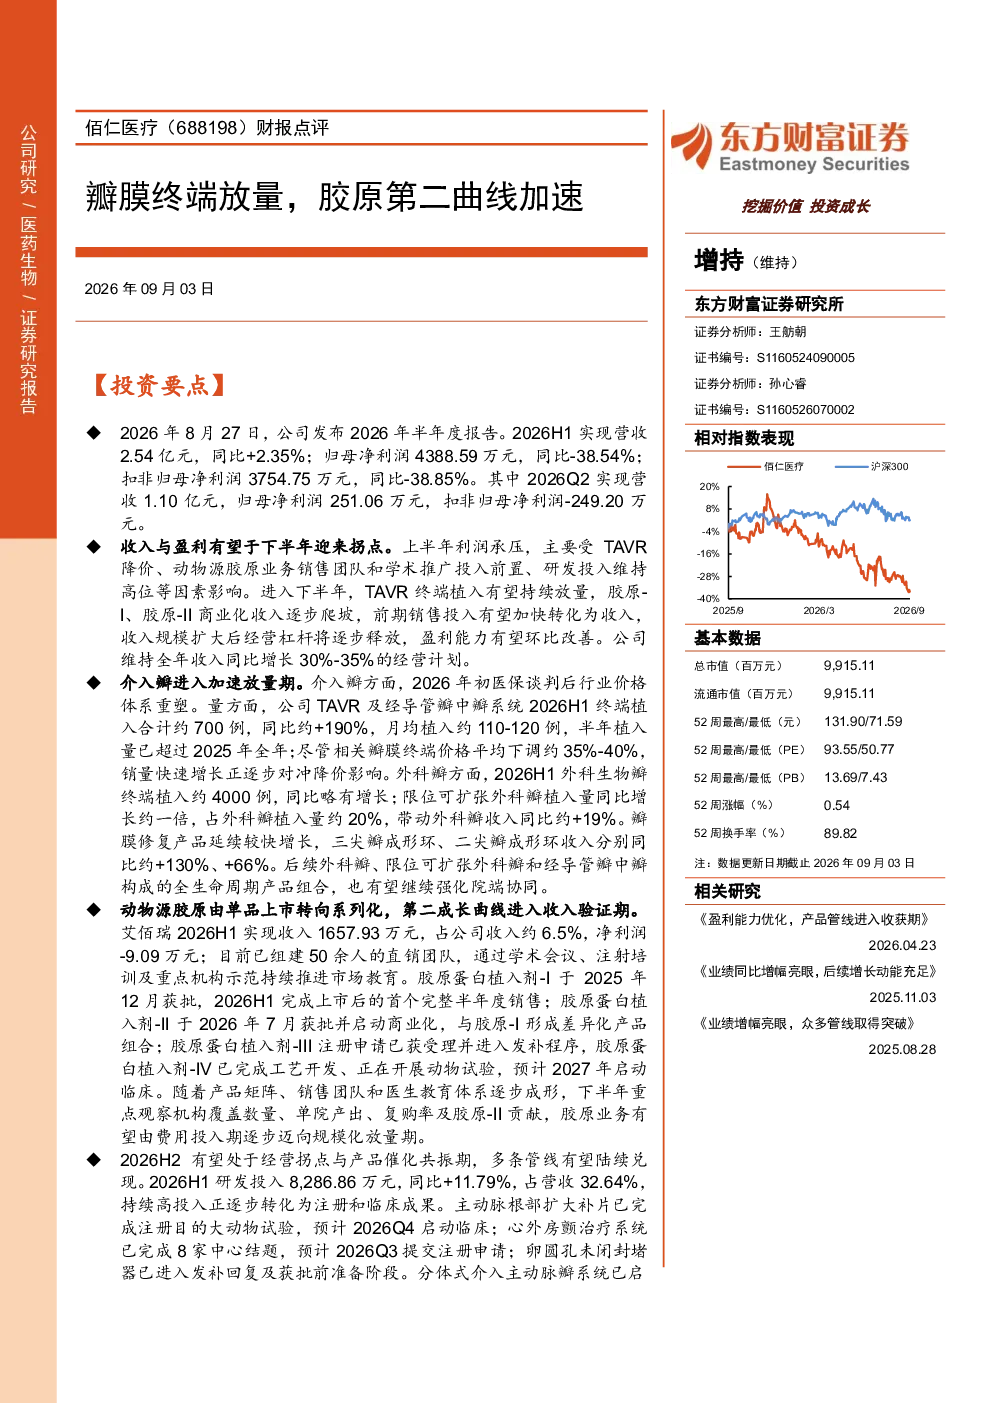
本报告点评了瓣膜终端放量及胶原第二曲线加速的业绩表现。2026年上半年公司营收同比增长2.35%,但归母净利润同比下滑38.54%,主要受TAVR降价、胶原业务前期投入增加及研发高投入影响。下半年预计迎来经营拐点,TAVR终端放量、胶原-I和-II商业化爬坡、销售投入转化将改善盈利能力,全年收入目标同比增长30%-35%
介入瓣膜赛道的发展趋势如何?
介入瓣膜赛道呈现技术迭代加速和市场竞争加剧的趋势。TAVR及经导管瓣中瓣系统H1终端植入约700例,同比+190%,价格平均下调35%-40%,销量增长对冲降价影响。外科瓣植入量略增,限位可扩张瓣增长约1倍,带动外科瓣收入同比+19%。瓣膜修复产品(三尖瓣/二尖瓣成形环)收入分别同比+130%/+66%,显示细分领域需求持续释放
报告中重点分析了哪些方向?
报告重点分析了介入瓣膜业务及胶原第二成长曲线。介入瓣膜方面,关注TAVR终端放量、外科瓣增长及瓣膜修复产品发展。胶原业务方面,分析H1收入1657.93万元(占收入6.5%)、胶原-I和-II商业化进展、产品管线推进情况,以及直销团队组建等市场教育投入。同时评估了研发管线进展,包括主动脉根部扩大补片、心外房颤治疗系统等产品的临床及注册状态
当前介入瓣膜市场的现状如何?
当前介入瓣膜市场呈现供需两旺但价格承压的格局。一方面,技术进步推动产品迭代,如TAVR及经导管瓣中瓣系统植入量大幅增长,外科瓣及瓣膜修复产品收入显著提升。另一方面,市场竞争加剧导致价格下调,TAVR及经导管瓣中瓣系统价格平均下调35%-40%。同时,带量采购政策对价格形成影响,企业需平衡销量与盈利,通过产品创新和成本控制提升竞争力
研报提示了哪些风险?
研报提示的主要风险包括新产品研发不及预期、销售不及预期、带量采购政策变动。具体而言,胶原业务目前仍处于商业化初期,收入占比仅6.5%,但已组建50余人直销团队推进市场教育,需关注机构覆盖、单院产出及胶原-II贡献能否实现规模化放量。此外,主动脉根部扩大补片、心外房颤治疗系统等研发管线仍需经历临床及注册阶段,存在研发失败或进度不及预期的风险。同时,带量采购政策的调整可能对产品定价和市场份额产生影响