猜你想问
2025年1月基建市场主要中标项目有哪些?
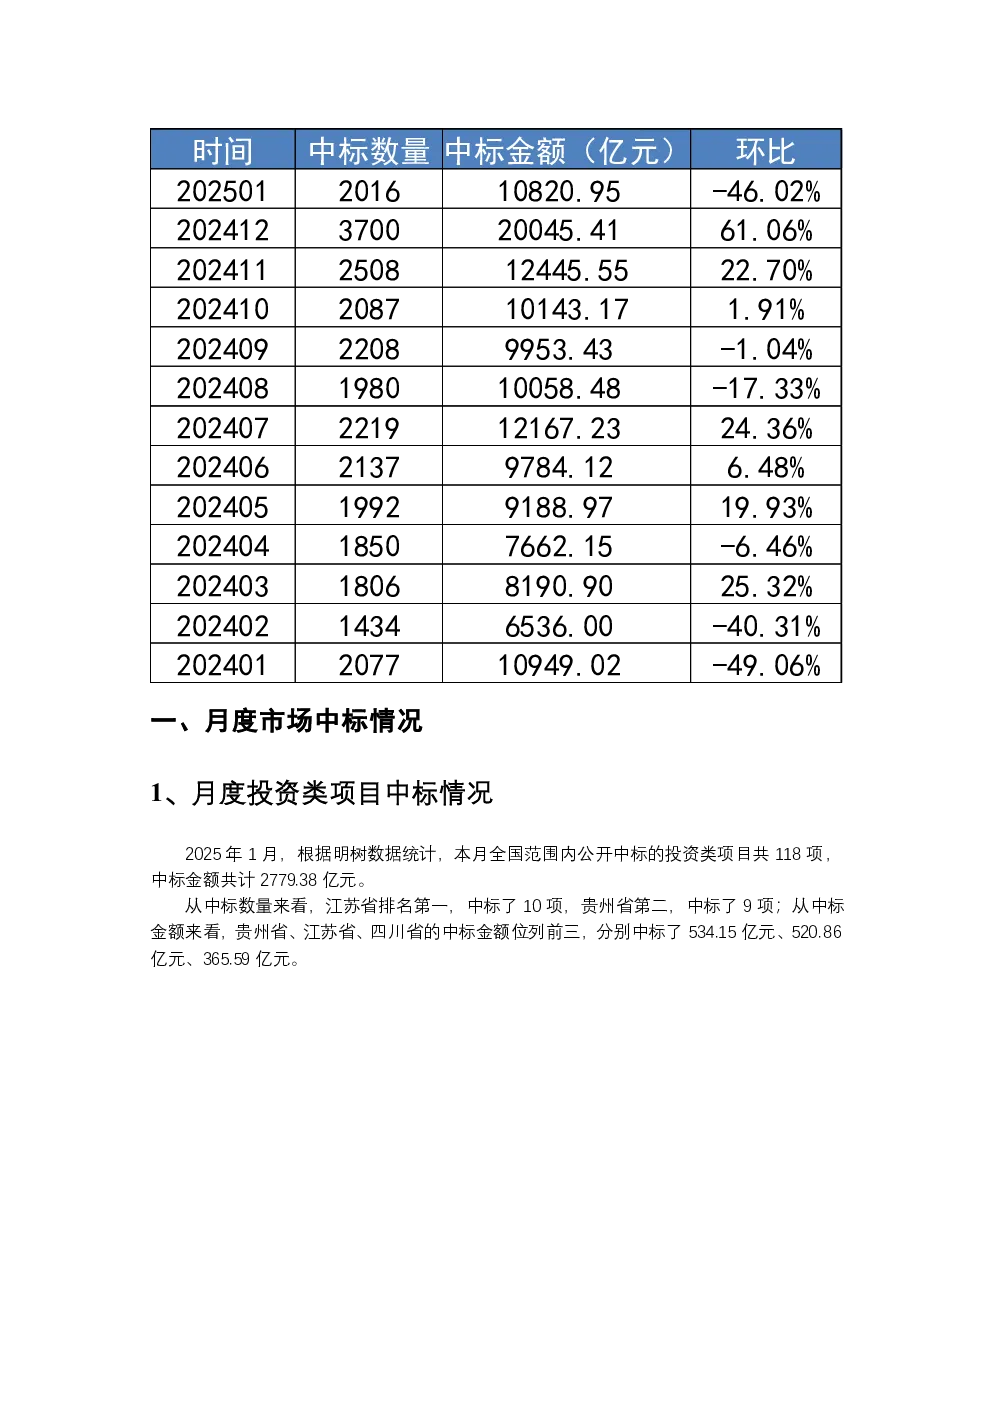
2025年1月全国公开中标的投资类项目共118项,中标金额2779.38亿元,环比下降46.02%;非投资类项目共1898项,中标金额8041.57亿元。江苏省和贵州省在投资类项目中中标数量领先,贵州省和江苏省、四川省在金额上位列前三。山东省在非投资类项目中中标数量最多,金额方面山东省、湖北省、广东省位列前三。这些数据反映了不同地区在基建领域的活跃程度和项目分布情况。
八大央企在1月基建市场中的表现如何?
中国建筑等八大央企本月参与中标项目823项,中标金额4095.50亿元,占总中标金额的37.85%。这表明央企在基建市场中仍占据重要地位,其中标项目和金额对整体市场具有显著影响力。央企的参与通常意味着项目的规模和稳定性,但也可能存在资源集中和竞争格局的问题。
哪些企业在高速公路、轨道交通和城镇综合开发领域表现突出?
四川藏区高速公路有限责任公司在高速公路、轨道交通、城镇综合开发领域以344.31亿元中标金额领先。在高速公路投资类项目中,中国电建、中国中铁等企业中标金额较高;非投资类项目中,四川藏区高速公路有限责任公司牵头中标金额最高。城镇综合开发投资类项目中,中交一公局、山东鲁中公路建设有限公司等企业中标金额较高;非投资类项目中,中国电力建设股份有限公司牵头中标金额最高。这些企业的表现反映了不同细分赛道的发展趋势和竞争格局。
1月基建市场整体呈现哪些特点?
2025年1月基建市场呈现投资类项目数量和金额双降的趋势,环比下降46.02%。非投资类项目数量增加但金额相对稳定。地区分布上,江苏、贵州、山东等地表现突出。央企仍占据主导地位,但市场份额有所变化。整体来看,市场活跃度下降,但结构性机会依然存在,不同地区和细分赛道的发展差异较大。
基建市场存在哪些潜在风险?
当前基建市场面临的主要风险包括政策调整带来的不确定性、地方政府债务压力、市场竞争加剧等。投资类项目金额下降可能反映了资金面或政策面的变化,需要关注后续政策动向。非投资类项目虽然数量增加,但可能存在盈利能力或回款风险。此外,央企主导地位可能带来的资源错配和效率问题也值得关注。市场参与者需要密切关注政策变化和行业动态。