猜你想问
2025年4月基建市场主要中标项目有哪些?
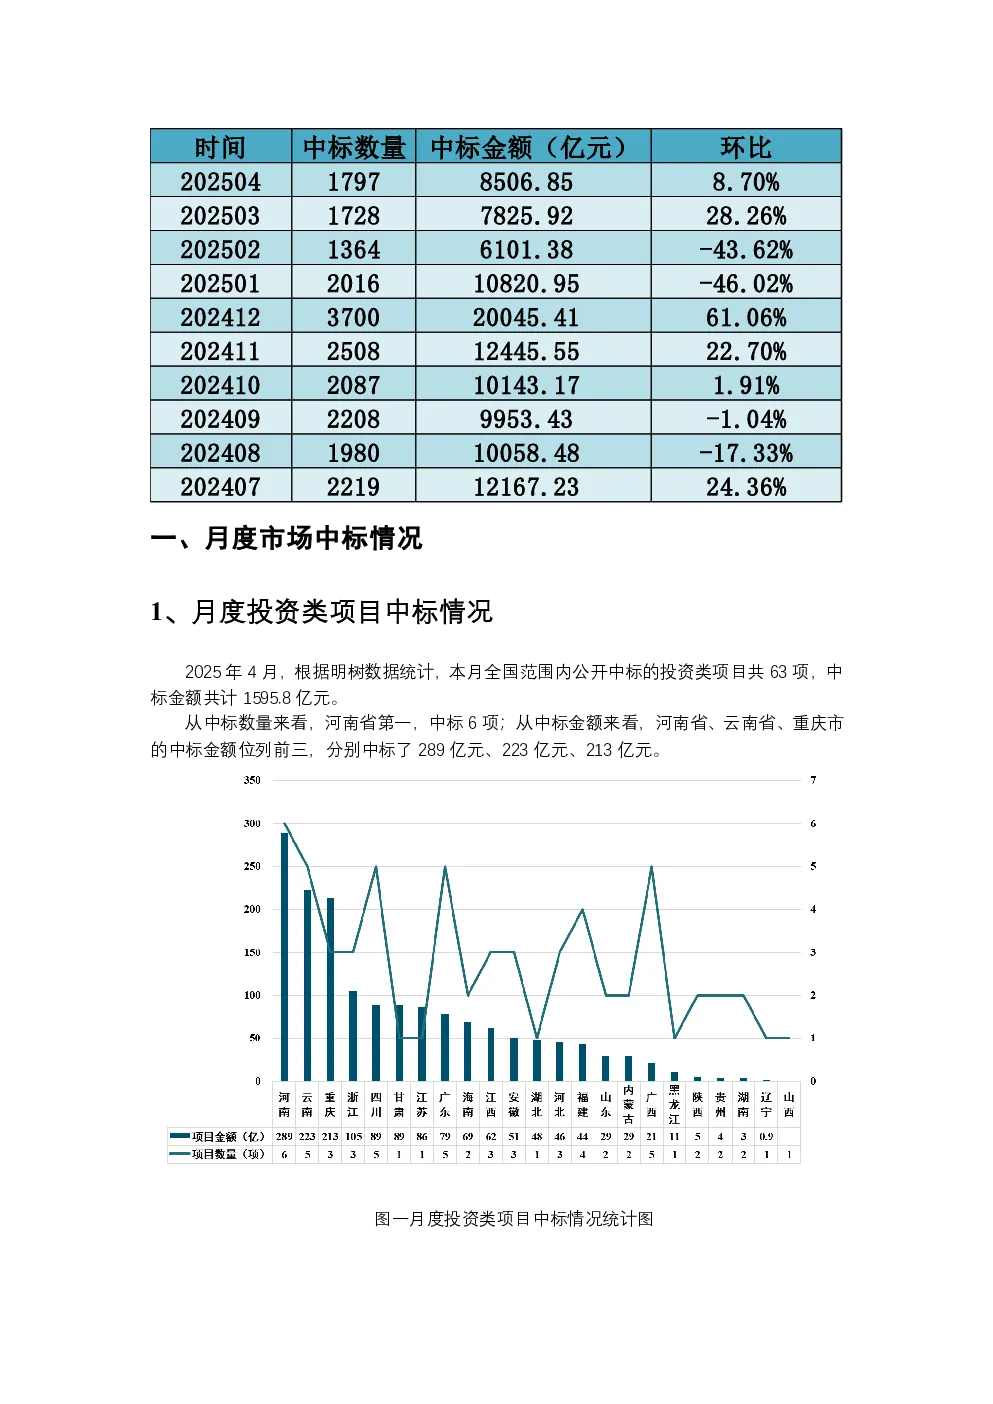
2025年4月,全国范围内公开中标的投资类项目共63项,中标金额1595.8亿元,环比增长58.70%;非投资类项目共1734项,中标金额6911.02亿元。河南省在投资类项目中中标数量最多(6项),云南省、重庆市、河南省在非投资类项目中中标金额位列前三(分别为223亿元、213亿元、289亿元)。中国建筑等八大央企本月参与中标项目710项,合计中标金额3565.70亿元,占总中标金额的41.92%。
基建赛道行业发展趋势如何?
2025年4月基建市场呈现显著增长态势,非投资类项目数量及金额均大幅提升,显示行业需求持续释放。云南省交通投资建设集团有限公司在高速公路、轨道交通、城镇综合开发等领域表现突出,中标金额211.06亿元,反映重点领域投资力度加大。八大央企合计中标金额占比41.92%,表明央企在基建市场中的主导地位稳固。整体来看,基建行业投资结构持续优化,重点领域和区域布局特征明显,未来增长潜力仍存。
本报告重点分析了哪些方向?
本报告重点分析了2025年4月基建市场的中标情况、央企表现、行业龙头企业动态及十大中标项目。报告显示,投资类项目中标金额环比增长58.70%,非投资类项目规模持续扩大。云南省交通投资建设集团有限公司在高速公路、轨道交通等细分领域表现亮眼,成为行业标杆。新建焦作至平顶山铁路工程总承包JPEPC-I标段以276.34亿元中标金额位列十大项目之首,凸显大型基建项目对市场的重要性。
当前基建市场现状如何判断?
2025年4月基建市场呈现总量增长与结构优化的双重特征。全国范围内非投资类项目数量达1734项,中标金额6911.02亿元,显示市场活跃度提升。河南省在投资类项目中中标数量领先,云南省、重庆市、河南省在非投资类项目中中标金额居前,反映区域市场分化明显。八大央企合计中标金额占比41.92%,市场集中度较高,央企仍是基建投资的主力军。整体来看,基建市场保持较高景气度,但区域和主体间存在结构性差异。
本报告有哪些风险提示?
本报告数据来源于公共资源交易服务平台等公开渠道,但中标金额仅反映项目中标时的投资总额,未包含后续融资、建设进度等不确定性因素。基建项目投资规模大、周期长,受政策调整、资金到位情况、施工进度等多重因素影响,存在一定执行风险。此外,市场集中度高可能导致部分企业竞争压力增大,需关注行业龙头企业的经营稳定性。投资者应结合宏观经济环境及政策变化综合判断。