猜你想问
这份研报的核心内容是什么?
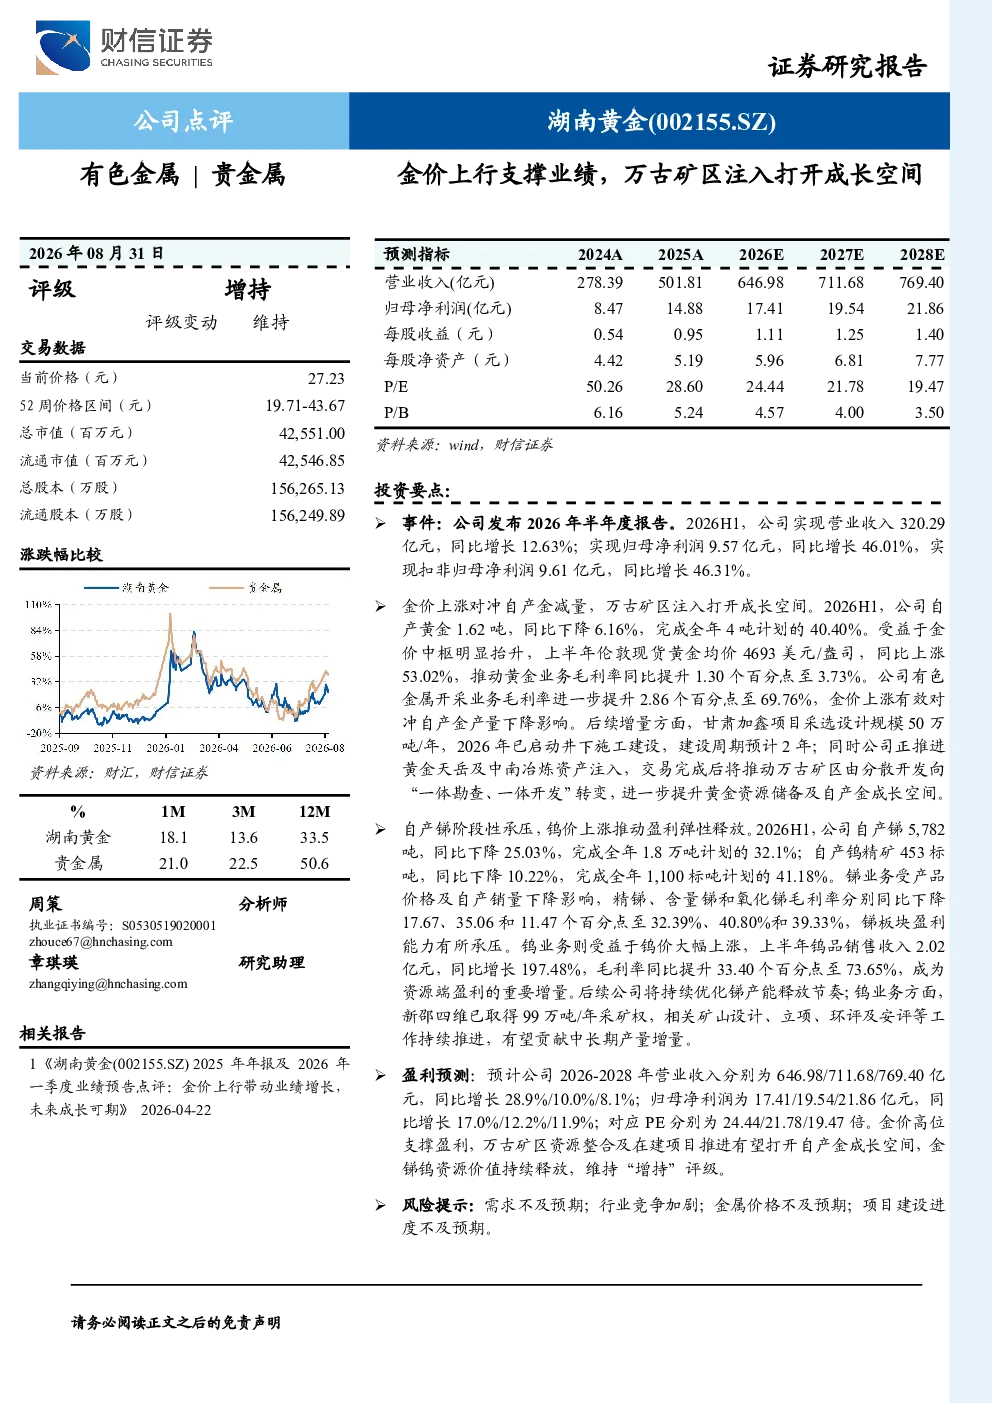
这份研报分析了公司2026年半年度业绩,指出营业收入320.29亿元同比增长12.63%,归母净利润9.57亿元同比增长46.01%。核心看点包括金价上涨对冲自产金减量,黄金业务毛利率提升;自产锑业务阶段性承压但钨价上涨驱动盈利弹性;以及万古矿区资源整合和在建项目推进打开自产金空间,维持“增持”评级。
当前黄金行业的发展趋势如何?
当前黄金行业的发展趋势显示金价中枢抬升,伦敦现货均价同比上涨53.02%至4693美元/盎司,推动黄金业务毛利率提升。同时,甘肃加鑫项目启动建设,黄金天岳及中南冶炼资产注入将提升黄金储备及自产金成长空间,行业整体受益于金价高位支撑。
研报重点分析了哪些方向?
研报重点分析了金价上涨对冲自产金减量的影响,指出黄金业务毛利率提升有效对冲产量下降。此外,还分析了自产锑业务受价格及销量下降影响导致盈利承压,以及钨价上涨驱动盈利弹性的情况,并强调了万古矿区资源整合和在建项目推进对自产金成长空间的打开作用。
当前市场对黄金行业的现状判断是什么?
当前市场对黄金行业的现状判断显示,金价上涨为黄金业务带来积极影响,但自产金产量有所下降。同时,锑业务面临阶段性压力,钨业务则因价格大幅上涨而盈利弹性增强。整体来看,黄金行业受益于金价高位支撑,但需关注自产金产量恢复和资源整合的进展。
研报提到了哪些风险提示?
研报提到了几项风险提示,包括需求不及预期可能导致金价和金属价格下跌,进而影响盈利;行业竞争加剧可能压缩利润空间;金属价格不及预期会削弱资源端价值;以及项目建设进度不及预期可能影响未来产量和收入增长。这些风险因素需关注,但研报未对具体投资时机做出判断。
你可能感兴趣
2025年报&2026年一季报点评金价上行驱动业绩高增,资源注入打开成长空间
华创证券2026-05-01
业绩符合预期,关注锑价回升和万古矿区整合进展件
有色金属国金证券2026-04-10
量价齐升业绩再攀新高,资产注入打开成长空间
化石能源国盛证券2021-08-06
成本支撑化肥景气上行,新能源打开成长空间
中泰证券2022-04-19
所得税减少增厚业绩,资产注入预期打开成长空间
化石能源天相投顾2011-03-30
业绩符合预期,高分红价值凸显,资产注入打开成长空间
开源证券2026-04-02
矿金产量稳步提升,金价上行打开业绩空间
有色金属国盛证券2019-08-30
业绩超预期,资产注入打开成长空间
化石能源国盛证券2021-10-28
2026年半年报点评:TV SoC驱动业绩上行,端侧AI打开成长空间
电子设备财信证券2026-08-24
业绩点评报告:运价上行兑现盈利弹性,绿色运力升级打开成长空间
同花顺2026-08-13