猜你想问
这份研报主要分析了哪些公司的核心数据和观点?
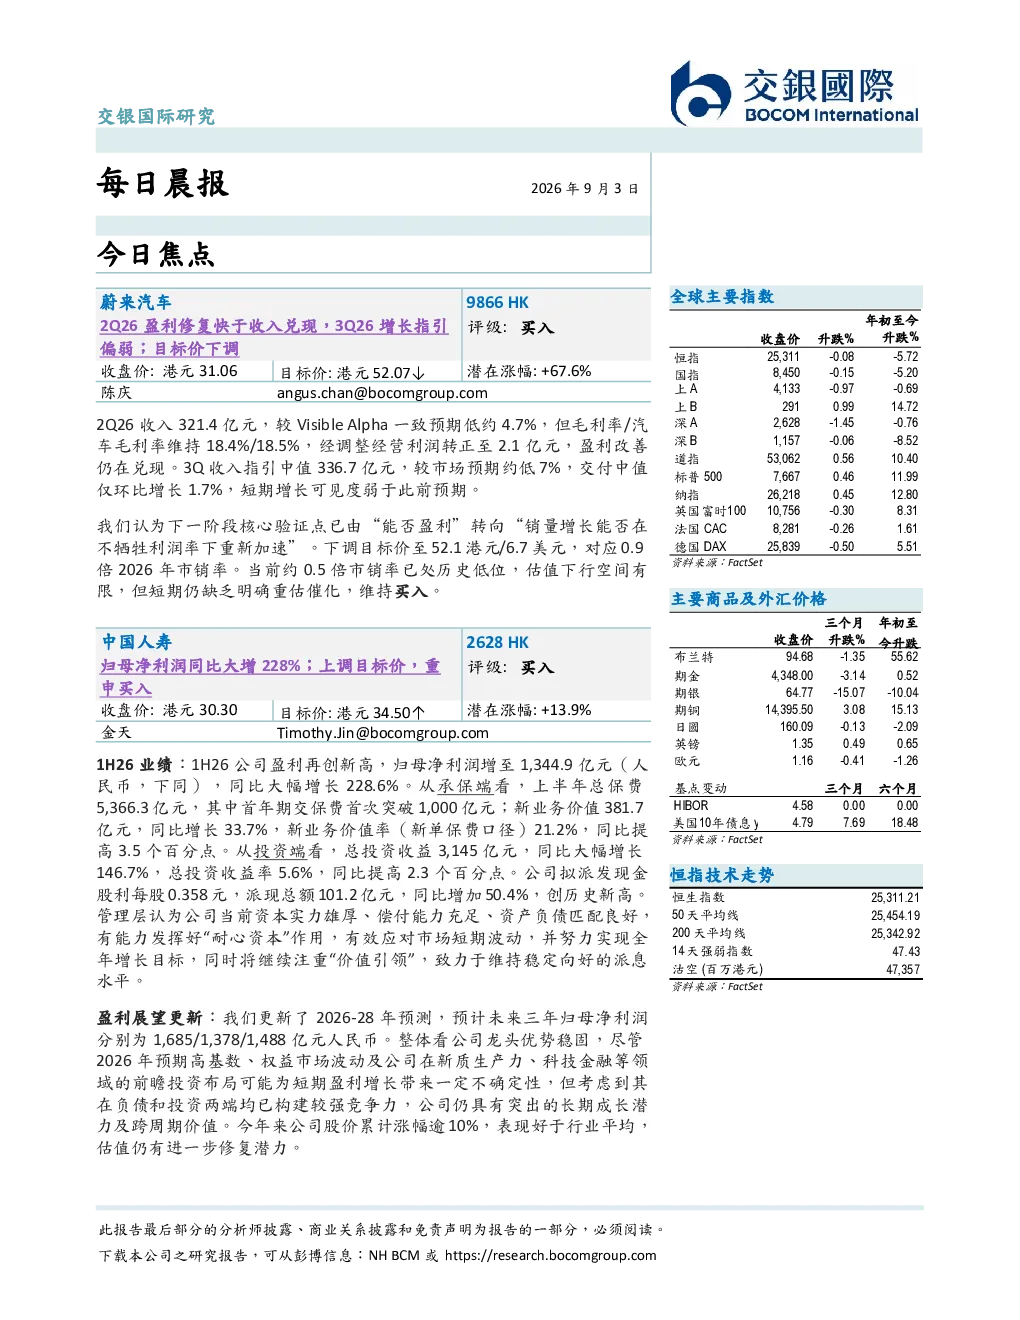
本研报重点分析了蔚来汽车、中国人寿、新意网集团、中海物业和卓胜微等公司的核心数据和观点。蔚来汽车2Q26盈利修复快于收入兑现,毛利率/汽车毛利率维持18.4%/18.5%,经调整经营利润转正至2.1亿元,但3Q26收入指引低于市场预期。中国人寿1H26归母净利润大幅增长228.6%,总保费首年期交保费首次突破1,000亿元,新业务价值同比增长33.7%。新意网集团2026财年收入同比增长6.1%,经调整EBITDA利润率上升至73.8%。中海物业2026年上半年营收同比增长4.5%,但毛利率同比下跌2.0个百分点至14.9%。卓胜微2Q26营收同比增长6.2%,但单季毛利率同比下降约12.3个百分点。
研报中提到的赛道/行业发展趋势有哪些?
研报中涉及的赛道/行业发展趋势包括汽车行业的盈利修复与销量增长挑战,保险行业的数字化转型与新业务价值提升,数据中心行业的电力容量扩张与AI应用增长,物业服务行业的盈利能力变化,以及半导体行业的战略延伸与利润压力。这些趋势反映了各行业在技术变革、市场需求和竞争格局中的动态变化。
研报重点分析了哪些方向?
研报重点分析了各公司的财务表现、盈利能力、市场份额、战略布局和估值水平。例如,蔚来汽车的关注点在于盈利修复与收入增长可见度,中国人寿在于归母净利润与新业务价值,新意网集团在于数据中心出租率与电力容量,中海物业在于营收增长与毛利率变化,卓胜微在于利润压力与战略延伸。这些分析方向旨在揭示各公司在各自行业中的竞争地位和发展潜力。
当前市场对这些公司的现状判断如何?
市场对报告中的公司现状判断呈现分化。蔚来汽车和中国人寿被视为行业龙头,分别面临短期增长挑战和长期成长潜力。新意网集团和中海物业在各自领域展现稳健发展,但面临盈利能力波动。卓胜微则处于转型期,短期利润端压力较大。这些判断基于各公司的财务数据、战略方向和行业趋势,反映了市场对不同公司发展前景的预期。
研报中提示了哪些风险?
研报提示的风险包括蔚来汽车短期增长可见度弱于预期,可能影响市场对其未来发展的信心;中国人寿短期盈利增长可能受高基数和权益市场波动影响;新意网集团和中海物业的盈利能力可能面临行业竞争加剧的挑战;卓胜微在向光互联领域战略延伸的同时,短期利润端压力可能持续。这些风险主要与公司自身经营状况、行业竞争格局和宏观经济环境相关。