猜你想问
这份研报主要分析了祥生医疗的哪些核心内容?
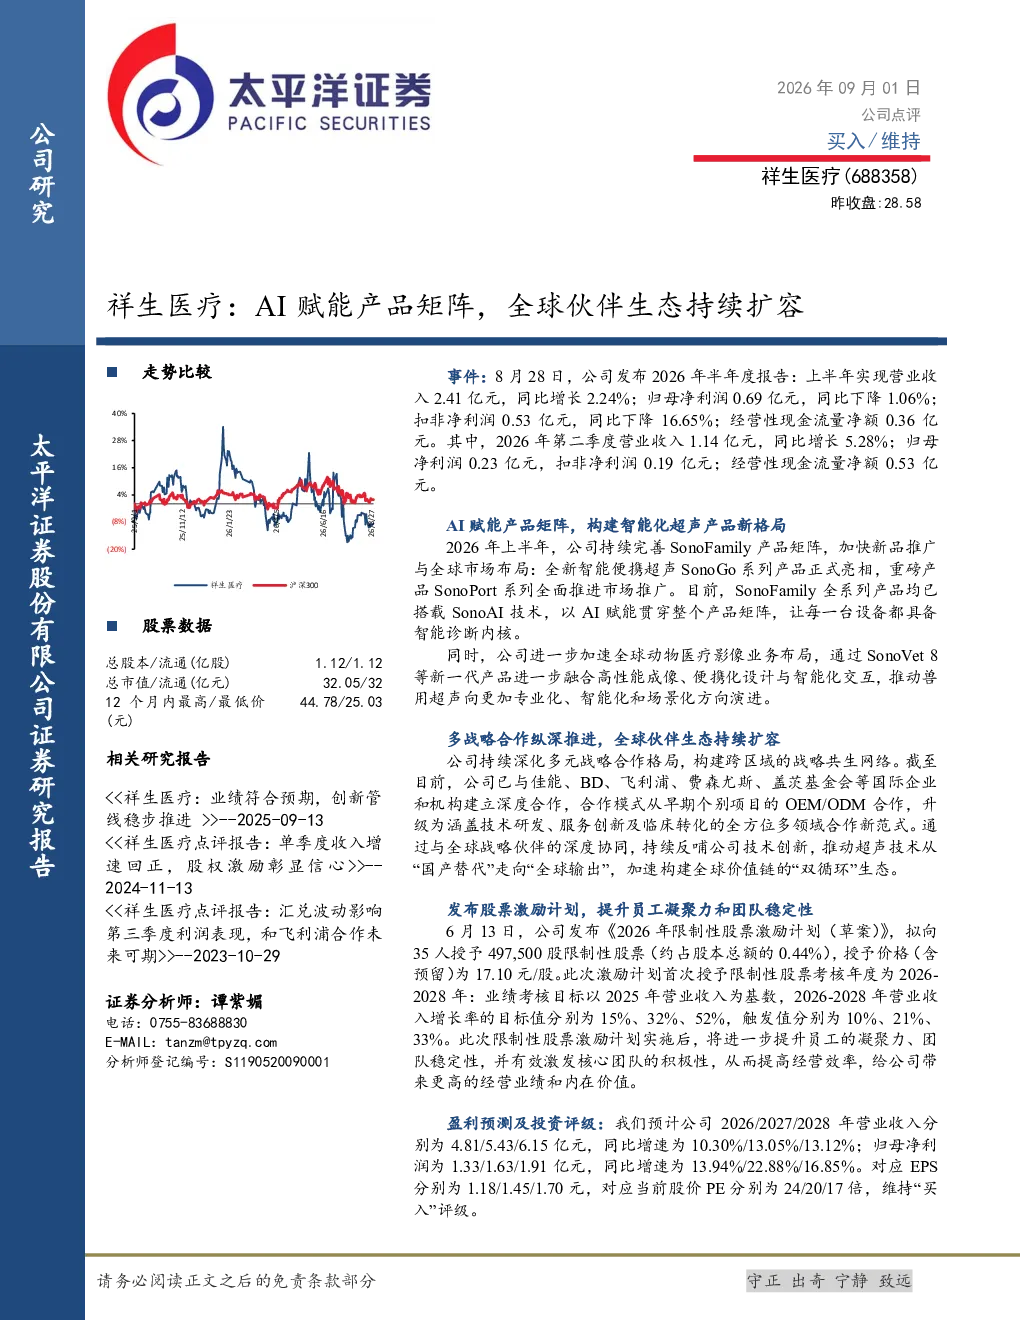
这份研报主要分析了祥生医疗2026年上半年的业绩表现,包括营业收入2.41亿元同比增长2.24%,归母净利润0.69亿元同比下降1.06%,扣非净利润0.53亿元同比下降16.65%,以及经营性现金流量净额0.36亿元。同时,报告重点介绍了公司持续完善SonoFamily产品矩阵,推出全新智能便携超声SonoGo系列产品,并全面推进SonoPort系列市场推广,全系列产品均搭载SonoAI技术。此外,报告还分析了公司深化与佳能、BD、飞利浦等国际企业和机构的合作,以及发布的限制性股票激励计划。最后,报告预测了公司2026/2027/2028年的营业收入和归母净利润增速,并维持“买入”评级。
AI技术在医疗设备行业的赛道发展趋势如何?
AI技术在医疗设备行业的赛道发展趋势显著,正推动行业向智能化、专业化和场景化方向演进。以祥生医疗为例,其推出的SonoGo和SonoPort系列超声设备均搭载SonoAI技术,实现了AI赋能贯穿产品矩阵。这种趋势不仅提升了设备的诊断效率和准确性,还推动了兽用超声等细分领域的发展。此外,AI技术的应用还促进了医疗设备企业与国际企业和机构的全方位合作,从OEM/ODM模式升级为涵盖技术研发、服务创新及临床转化的合作模式,加速了技术的全球输出。未来,AI技术将在医疗设备行业持续发挥重要作用,推动行业创新和发展。
研报重点分析了祥生医疗的哪些方面?
研报重点分析了祥生医疗的产品与技术方面,包括其持续完善SonoFamily产品矩阵,推出全新智能便携超声SonoGo系列产品,并全面推进SonoPort系列市场推广。全系列产品均搭载SonoAI技术,以AI赋能贯穿产品矩阵。此外,报告还分析了公司加速全球动物医疗影像业务布局,通过SonoVet8等产品推动兽用超声向专业化、智能化和场景化方向演进。同时,报告重点介绍了公司深化与佳能、BD、飞利浦等国际企业和机构的合作,合作模式从OEM/ODM升级为涵盖技术研发、服务创新及临床转化的全方位合作,推动超声技术从“国产替代”走向“全球输出”。
当前医疗设备市场的现状如何?
当前医疗设备市场正处于快速发展阶段,技术创新和产业升级成为主要趋势。以祥生医疗为例,其通过AI技术赋能产品矩阵,推动兽用超声等细分领域的发展,展现了医疗设备行业的智能化和专业化趋势。同时,医疗设备企业与国际企业和机构的合作日益紧密,合作模式从OEM/ODM升级为涵盖技术研发、服务创新及临床转化的全方位合作,加速了技术的全球输出。此外,医疗设备市场的竞争格局也在不断变化,国内企业正逐步从“国产替代”走向“全球输出”。这些变化表明,医疗设备市场正处于一个充满机遇和挑战的阶段。
研报提到了哪些风险提示?
研报提到了祥生医疗面临的一些风险提示,包括客户拓展不及预期、汇率波动和地缘政治波动。客户拓展不及预期可能导致公司业绩增长不及预期,而汇率波动和地缘政治波动可能对公司国际业务造成影响。此外,医疗设备行业的技术更新换代较快,公司需要持续投入研发以保持技术领先地位。这些风险提示提醒投资者在关注公司业绩增长的同时,也要关注其面临的风险因素。