猜你想问
LeadsBio LBL-024研报核心内容是什么?
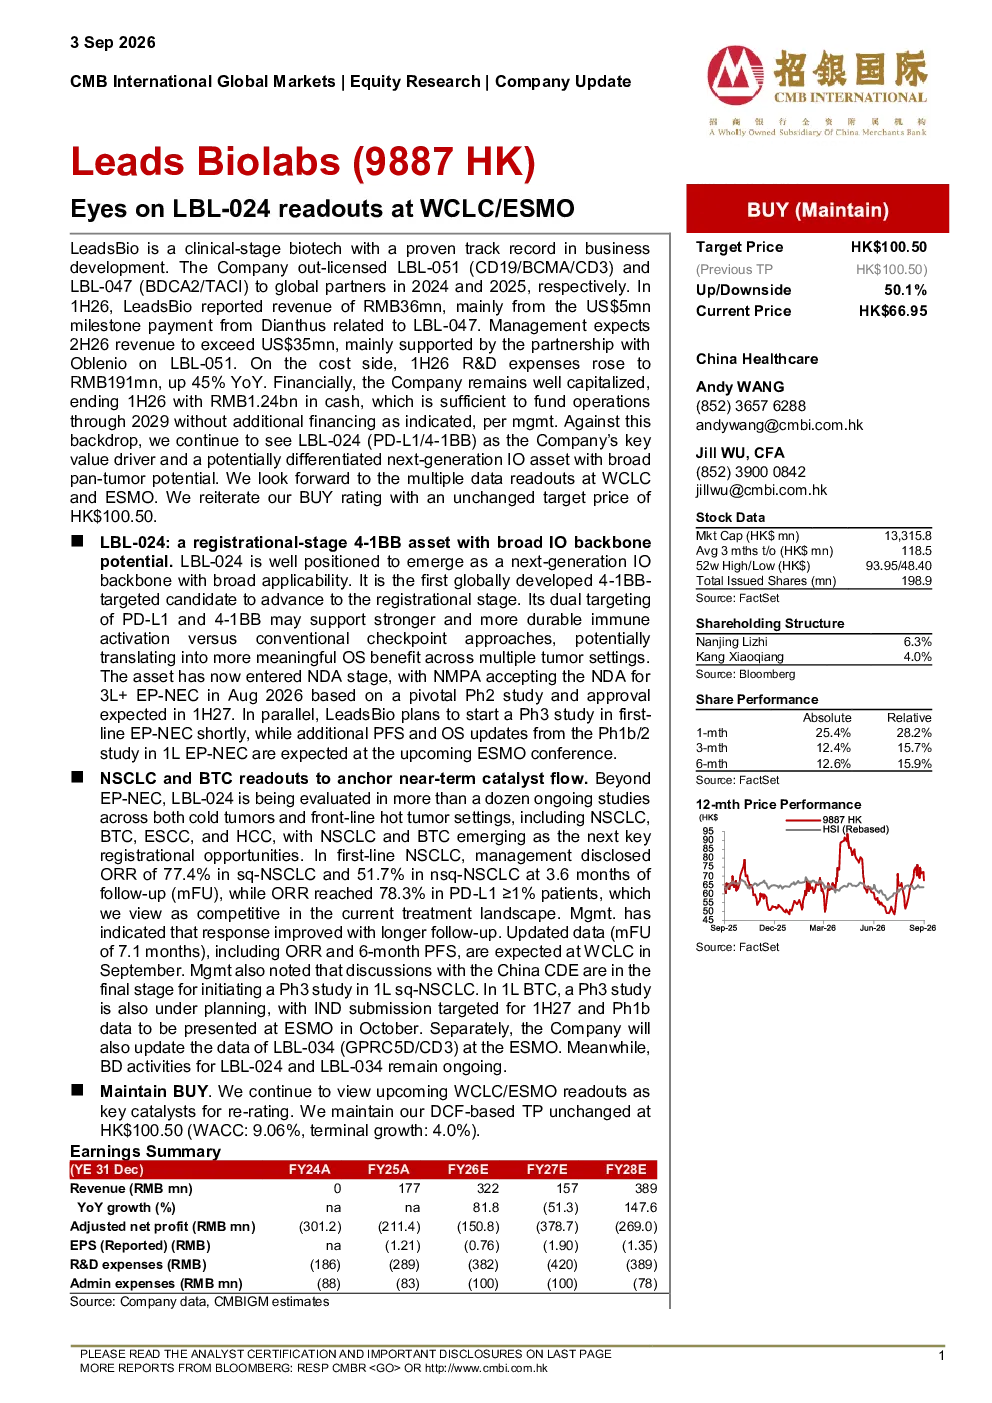
LeadsBio的LBL-024(PD-L1/4-1BB)是公司的关键价值驱动因素,被视为具有广泛肿瘤适用性的潜在差异化下一代IO资产。该资产已进入NDA阶段,国家药监局于2026年8月受理其3L+ EP-NEC的NDA申请,预计2027年上半年获批。ESMO会议上将公布I期研究中的额外PFS和OS数据更新。
生物技术赛道IO发展趋势如何?
生物技术赛道IO领域竞争激烈,LeadsBio通过LBL-024的全球开发针对4-1BB的候选药物进入注册阶段,展现了对下一代IO的布局。公司已将LBL-051和LBL-047许可给全球合作伙伴,显示其业务拓展能力。未来IO领域的发展将取决于创新药物的临床效果和市场接受度。
研报重点分析了哪些方向?
研报重点分析了LeadsBio的LBL-024在非小细胞肺癌(NSCLC)和胆道癌(BTC)的读数。一线NSCLC中,sq-NSCLC的ORR为77.4%,nsq-NSCLC为51.7%,PD-L1 ≥1%患者的ORR达到78.3%,更新数据预计将在WCLC大会上公布。一线BTC的3期研究也在规划中,1b期数据计划于ESMO大会上呈现。
当前市场对LeadsBio的判断是什么?
LeadsBio资本实力雄厚,现金余额12.4亿元人民币,足以支持运营至2029年。研发费用增至1.91亿元人民币,同比增长45%,显示公司对研发的投入。公司维持买入评级,目标价维持在100.50港元。市场关注其即将到来的WCLC/ESMO发布结果。
研报提示了哪些风险?
研报提示的风险包括下一代IO领域竞争加剧和LBL-024在大适应症上的临床数据不确定性。此外,公司研发费用大幅增长可能影响短期盈利能力。LeadsBio需要持续证明LBL-024的临床优势以应对市场竞争。
你可能感兴趣
新药周观点:WCLC、ESMO即将召开,多个数据披露催化值得关注
医药生物国投证券2025-08-24
医药生物行业跟踪周报:国产创新药闪耀WCLC、ESMO,关注康方生物、信达生物、恒瑞医药等
医药生物东吴证券2024-09-17
医药行业周报:创新药板块即将迎来新一轮催化,关注WCLC、ESMO等研究成果揭晓
医药生物爱建证券2025-08-18
医药行业周报:WCLC/ESMO会议结束,关注医保谈判,看好创新药
医药生物德邦证券2024-09-22
医药健康行业研究:中国创新药从可选到必选,WCLC/ESMO或催化第二波交易浪潮
医药生物国金证券2026-07-04
2024半年报点评:收入快速增长,WCLC/ESMO数据更新值得期待
西南证券2024-08-29
医药生物行业周报:多个重磅数据读出,中国创新药企闪耀WCLC、ESMO大会
医药生物上海证券2024-09-29
关注 9 月 WCLC 上 AK112 的详细头对头数据
招银国际2024-08-30
AI4S产业化加速,关注WCLC临床数据催化,积极把握创新产业链回调后的配置机会
医药生物中泰证券2026-09-13
医药行业月报(2025年7期):近期关注WCLC上的中国创新药
民银国际2025-09-03