猜你想问
这份研报的核心内容是什么?
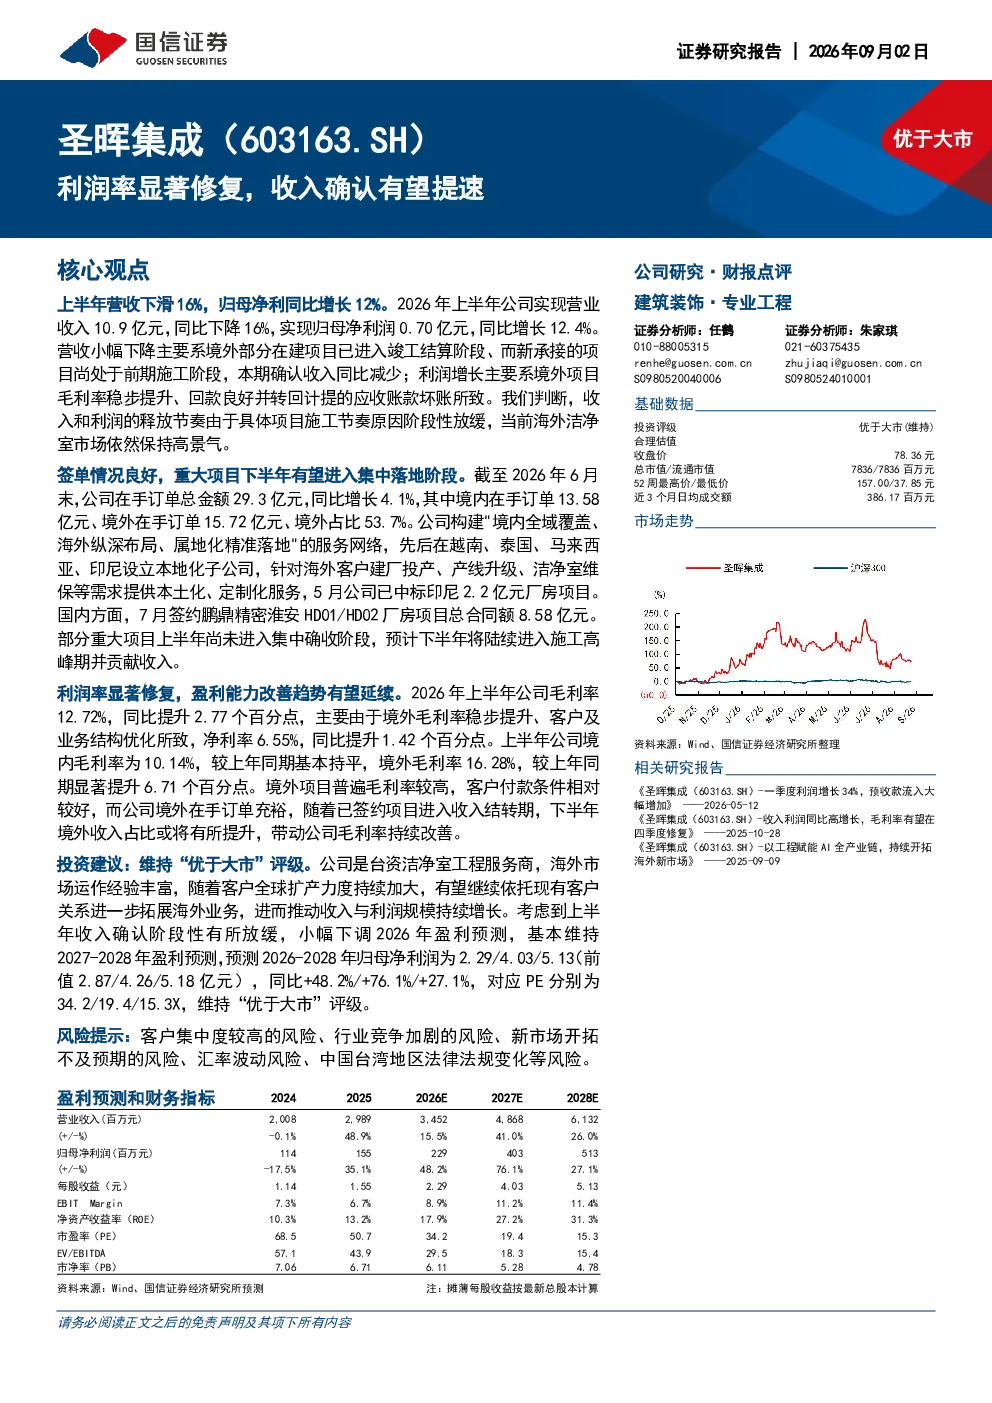
本报告分析圣晖集成上半年营收下滑16%至10.9亿元,主要因境外项目竣工结算导致新项目前期确认收入减少;归母净利同比增长12.4%至0.70亿元,主要得益于境外毛利率提升、回款良好及坏账转回。报告指出海外洁净室市场保持高景气,公司签单良好,下半年重大项目将集中落地,境外毛利率同比提升6.71个百分点至16.28%
建筑建材行业的发展趋势如何?
报告显示海外洁净室市场保持高景气,圣晖集成海外市场运作经验丰富,构建“境内全域覆盖、海外纵深布局、属地化精准落地”的服务网络。境外项目毛利率较高,随着已签约项目进入收入结转期,下半年境外收入占比或提升,带动毛利率持续改善,反映行业海外拓展潜力
研报重点分析了哪些方向?
报告重点分析圣晖集成收入确认变化及利润修复逻辑,对比境内境外业务表现,评估海外市场拓展成效,并预测下半年业绩释放节奏。报告强调公司海外市场签单情况良好,但收入释放受项目施工节奏影响,需关注订单落地进度
当前建筑建材市场现状如何?
当前海外洁净室市场需求旺盛,圣晖集成在手订单总额29.3亿元,同比增长4.1%,境外占比53.7%。公司境外毛利率显著高于境内,反映海外市场竞争力,但客户集中度较高,需关注行业竞争加剧及新市场开拓情况
研报提示了哪些风险?
报告提示客户集中度较高,需关注主要客户合作稳定性;行业竞争加剧可能影响未来毛利率水平;新市场开拓存在不确定性;汇率波动可能影响财务表现;中国台湾地区法律法规变化可能带来合规风险
你可能感兴趣
收入增速触底回升,利润率显著修复
国信证券2023-07-31
致欧科技(301376)半年报点评:VC转型驱动收入提速,Q2盈利显著修复
国泰海通证券2026-08-28
1H26收入端韧性显著,新品集中上市及全球化提速支撑估值修复
交银国际2026-08-24
收入确认底部,拐点后估值有望修复
食品饮料宏源证券2014-10-28
2023年三季报点评:扰动因素仍待修复,预计Q4收入确认有望加速
电子设备华创证券2023-10-28
2023年半年报点评:餐饮渠道显著复苏,H2收入成长有望提速
食品饮料民生证券2023-08-20
Q4收入业绩显著提速,资源板块价值有望重估
建筑建材国盛证券2024-03-29
海外盈利改善带动净利率修复,Q3收入增长有望提速
建筑建材国盛证券2026-09-01
2023年半年报点评:Q2收入环比提速,后续有望持续修复
民生证券2023-08-17
苏轴股份(920418)2025 三季报点评:客户收入确认延后及降价致利润率下滑,看好机器人等新兴赛道增量
东吴证券2025-11-01