猜你想问
这份研报的核心内容是什么?
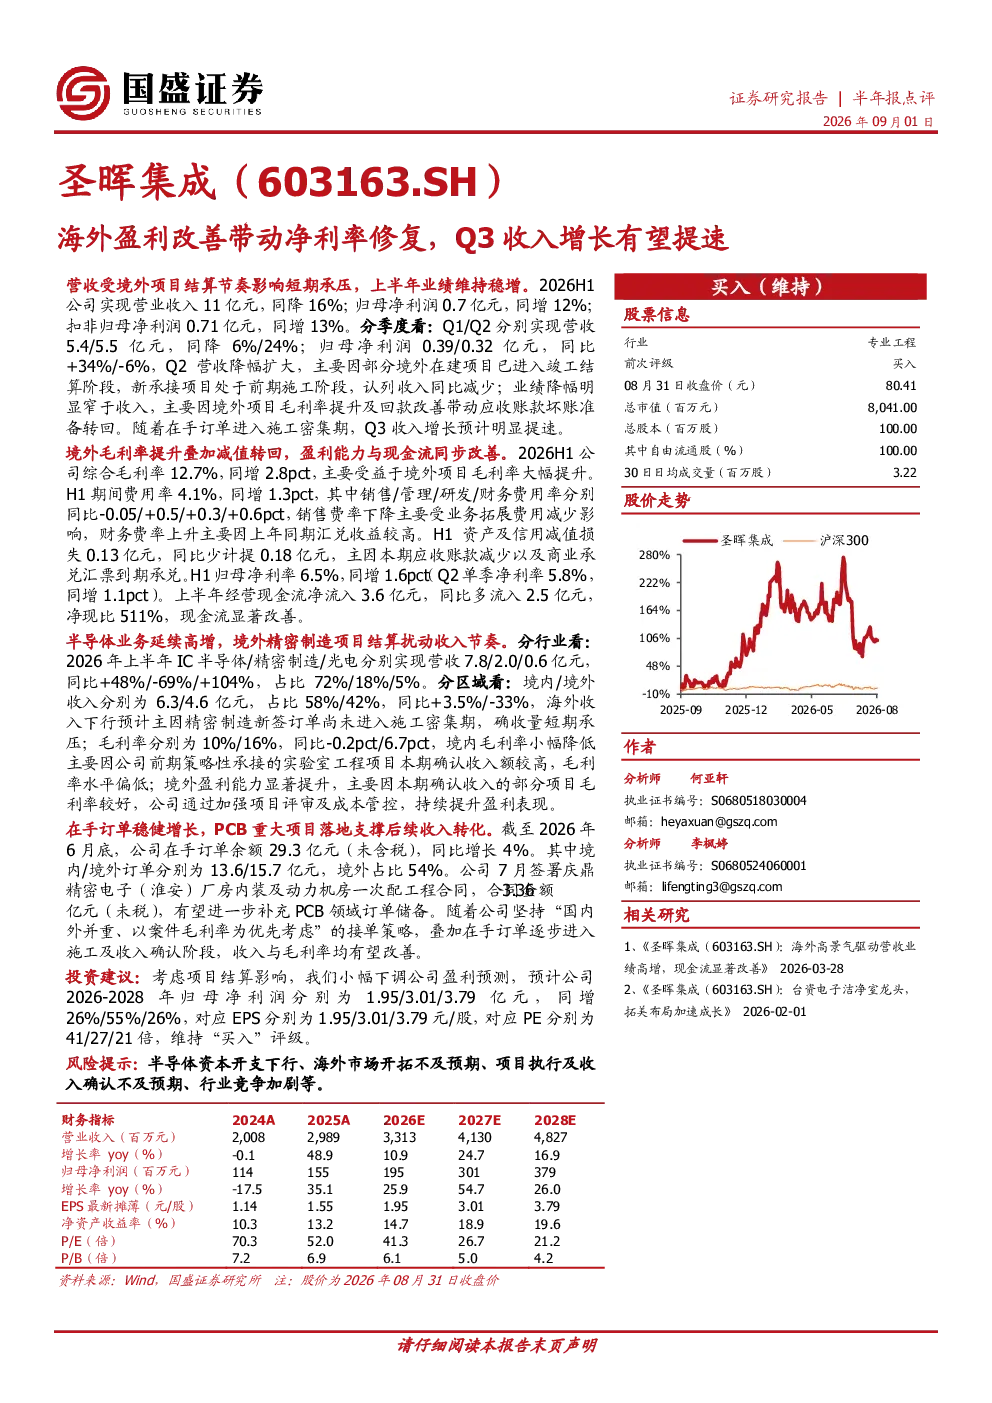
本报告分析圣晖集成2026年上半年的业绩表现,指出公司营收同比降16%但净利增12%,主要得益于境外项目毛利率提升。Q2营收受竣工结算影响下降24%,但Q3收入预计提速。报告强调境外业务毛利率提升至12.7%,同比增2.8pct,现金流显著改善,上半年净流入3.6亿元。业务结构显示境外收入占比42%,境内收入同比增3.5%
建筑建材行业发展趋势如何?
报告指出建筑建材行业面临境外项目结算节奏影响,但长期看境外毛利率提升和现金流改善是积极信号。行业需关注半导体资本开支变化、海外市场开拓力度及项目执行效率,这些因素将直接影响企业短期业绩和长期竞争力。报告未提及具体行业政策变化,但强调企业需灵活应对市场节奏调整
研报重点分析了哪些方向?
报告重点分析圣晖集成境外业务毛利率提升的原因及对整体盈利能力的影响,同时对比境内业务收入结构变化。报告详细拆解了公司上半年营收、净利润、毛利率、现金流等关键财务指标,并指出境外项目竣工结算与新增订单的节奏差异导致短期收入波动。此外,报告还分析了公司在IC半导体、精密制造等细分领域的业务表现
当前市场对建筑建材行业的现状判断是什么?
当前市场关注建筑建材企业境外项目结算进度与境内业务增长平衡。报告显示部分企业受项目竣工结算影响短期营收承压,但境外毛利率提升和现金流改善为积极信号。行业整体面临资本开支调整和市场竞争加剧的挑战,企业需优化业务结构以应对市场变化。报告未提供具体市场占有率数据,但强调业务多元化对风险抵御能力的重要性
研报提示了哪些风险?
报告提示的主要风险包括半导体行业资本开支下行可能影响设备需求、海外市场开拓不及预期导致收入增长乏力、项目执行及收入确认存在不确定性,以及行业竞争加剧可能压缩利润空间。此外,报告指出资产及信用减值损失计提减少可能存在回转风险,需关注应收账款质量和商业承兑汇票到期情况
你可能感兴趣
2025年三季报点评Q3收入增长提速,净利率逐步修复
华创证券2025-11-03
减值减少驱动Q4净利率改善,煤价回暖有望带动业绩增长提速
建筑建材国盛证券2026-03-31
2023年三季报点评:单季收入增长提速,毛利率、净利率延续同比改善
建筑建材东吴证券2023-11-02
中报点评:收入增长提速/净利率环比改善,C端订阅及公有云收入增速亮眼
德邦证券2022-08-28
公司动态点评:Q3收入利润均大幅增长,毛利率、净利率相对于Q2均大幅改善,业绩拐点出现
交通运输长城证券2019-10-29
2021年半年报点评:销量带动收入增长,下半年专项债提速、基建回暖,有望改善水泥需求
建筑建材华创证券2021-08-30
Q3收入持续高增,费率优化带动净利率提升
基础化工信达证券2021-10-27
海外产能爬坡驱动收入增长提速,盈利能力季度环比改善
医药生物信达证券2025-09-08
消费需求仍待改善,成本下行带动净利率明显修复
华安证券2023-08-10
Q2收入增长提速,盈利能力有望改善
建筑建材西南证券2023-08-31